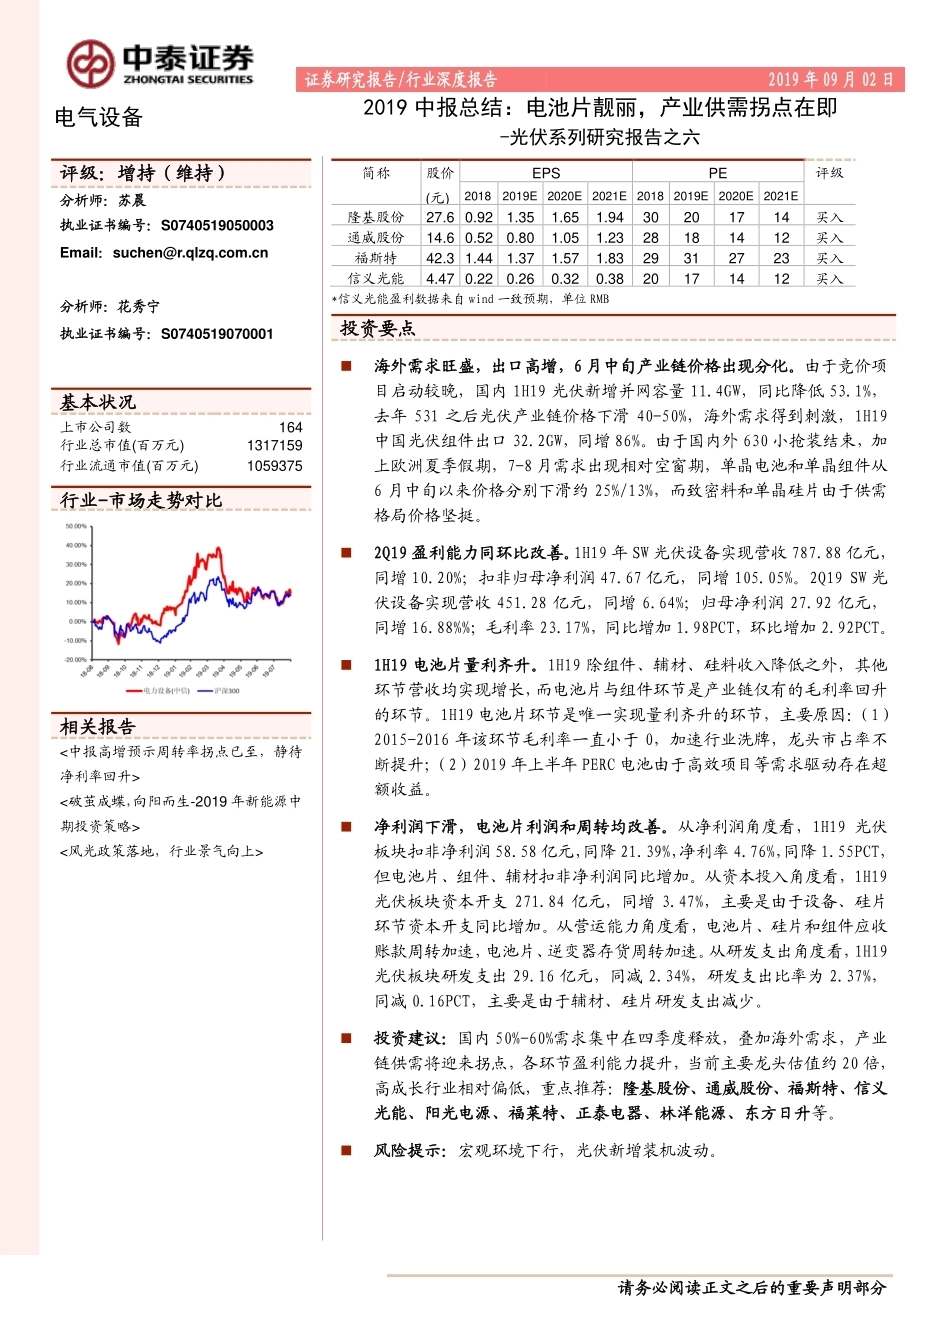
请务必阅读正文之后的重要声明部分 [Table_Industry]证券研究报告/行业深度报告 2019 年 09 月 02 日 电气设备 2019 中报总结:电池片靓丽,产业供需拐点在即 -光伏系列研究报告之六 [Table_Main][Table_Title]评级:增持(维持)分析师:苏晨 执业证书编号:S0740519050003 Email:suchen@r.qlzq.com.cn 分析师:花秀宁 执业证书编号:S0740519070001 [Table_Profit]基本状况 上市公司数164 行业总市值(百万元) 1317159 行业流通市值(百万元) 1059375 [Table_QuotePic]行业-市场走势对比 公司持有该股票比例[Table_Report]相关报告 <中报高增预示周转率拐点已至,静待净利率回升> <破茧成蝶,向阳而生-2019 年新能源中期投资策略> <风光政策落地,行业景气向上> [Table_Finance]简称 股价(元) EPS PE 评级 2018 2019E 2020E 2021E 2018 2019E 2020E 2021E 隆基股份 27.650.92 1.35 1.65 1.94 30 20 17 14 买入 通威股份 14.650.52 0.80 1.05 1.23 28 18 14 12 买入 福斯特 42.301.44 1.37 1.57 1.83 29 31 27 23 买入 信义光能 4.47 0.22 0.26 0.32 0.38 20 17 14 12 买入 *信义光能盈利数据来自 wind 一致预期,单位 RMB[Table_Summary]投资要点 海外需求旺盛,出口高增,6 月中旬产业链价格出现分化。由于竞价项目启动较晚,国内 1H19 光伏新增并网容量 11.4GW,同比降低 53.1%,去年 531 之后光伏产业链价格下滑 40-50%,海外需求得到刺激,1H19中国光伏组件出口 32.2GW,同增 86%。由于国内外 630 小抢装结束,加上欧洲夏季假期,7-8 月需求出现相对空窗期,单晶电池和单晶组件从6 月中旬以来价格分别下滑约 25%/13%,而致密料和单晶硅片由于供需格局价格坚挺。2Q19 盈利能力同环比改善。1H19 年 SW 光伏设备实现营收 787.88 亿元,同增 10.20%;扣非归母净利润 47.67 亿元,同增 105.05%。2Q19 SW 光伏设备实现营收 451.28 亿元,同增 6.64%;归母净利润 27.92 亿元,同增 16.88%%;毛利率 23.17%,同比增加 1.98PCT,环比增加 2.92PCT。 1H19 电池片量利齐升。1H19 除组件、辅材、硅料收入降低之外,其他环节营收均实现增长,而电池片与组件环节是产业链仅有的毛利率回升的环节。1H19 电池片环节是唯一实现量利齐升的环节,主要原因:(1)2015-2016 年该环节毛利率一直小于 0,加速行业洗牌,龙头市占率不断提升;(2)2019 年上半年 PERC 电池由于高效项目等需求驱动存在超额收益。净利润下滑,电池片利润和周转均改善。从净利润角度看,1H19 光伏板块扣非净利润 58.58 亿元,同降 21.39%,净利率 4.76%,同降 1.55PCT,但电池片、组件、辅材扣非净利润同比增加。从资本投入角度看,1H19光伏板块资本开支 271.84 亿元,同增 3.47%,主要是由于设备、硅片环节资本开支同比增加。从营运能力角度看,电池片、硅片和组件应收账款周转加速,电池片、逆变器存货周转加速。从研发支出角度看,1H19光伏板块研发支出 29.16 亿元,同减 2.34%,研发支出比率为 2.37%,同减 0.16PCT,主要是由于辅材、硅片研发支出减少。投资建议:国内 50%-60%需求集中在四季度释放,叠加海外需求,产业链供需将迎来拐点,各环节盈利能力提升,当前主要龙头估值约 20 倍,高成长行业相对偏低,重点推荐:隆基股份、通威股份、福斯特、信义光能、阳光电源、福莱特、正泰电器、林洋能源、东方日升等。风险提示:宏观环境下行,光伏新增装机波动。22317752/36139/20190902 13:21 请务必阅读正文之后的重要声明部分 - 2 - 行业深度研究 内容目录 1、回顾:出口高增,现金流明显改善 ................................................................ - 5 - 1.1 行业回顾:海外需求旺盛,出口高增 ................................................... - 5 - 1.2 财务回顾:2Q19 盈利能力同环比改善,经营性现金流大幅改善 ......... - 6 - 2、产业链环节回顾:板块量增利降,电池片量利齐升 ...................................... - 8 - 2.1 硅料:营收同降 16.2%,毛利率同降 2.2PCT ...................................... - 9 - 2.2 硅片:营收高增 15.8%,毛利率同降 5.1PCT .................................... - 10 - 2.3 电池片:营收高增 48.0%,毛利率同增 7.0PCT ................................ - 11 - 2.4 组件:营收同降 4.7%,毛利率同增 2.5PCT ...................................... - 11 - 2.5 逆变器:营收基本持平,毛利率同降 1.9PCT .................................... - 12 - 2.6 辅材:营收略降 2.3%,毛利率同降 5.6PCT ...................................... - 12 - 2.7 电站:营收高增 12.8%,毛利率同降 1.7PCT .................................... - 13 - 2.8 设备:营收略增 3.6%,毛利率同降 8.7PCT ...................................... - 14 - 3、财务分析:净利润下滑,电池片利润和周转均改善 .................................... - 15 - 3.1 净利润:板块净利润下滑 21%,电池片、组件逆势高增 ................... - 15 - 3.2 资本投入:资本开支略增 3.47%,在建工程同降 24.32% .................. - 17 - 3.3 营运能力:电池片应收和存货周转均加速 .......................................... - 18 - 3.4 研发支出:研发支出比率同比持平 ..................................................... - 20 - 4、龙头公司分析:1H19 业绩靓丽 ................................................................... - 22 - 4.1 隆基股份:业绩符合预期,海外组件业务靓丽 ................................... - 22 - 4.2 通威股份:上半年电池盈利靓丽,业绩符合预期 ............................... - 24 - 4.3 福斯特:EVA 胶膜量利齐升,业绩符合预期 ...................................... - 26 - 5、展望及投资建议:国内需求启动在即,产业链盈利能力改善 ...................... - 28 - 5.1 展望:国内需求启动在即,产业链供需将迎来拐点 ........................... - 28 - 5.2 投资建议:盈利能力环比改善,布局龙头 .......................................... - 29 - 6、风险提示 ...................................................................................................... - 30 - 22317752/36139/20190902 13:21 请务必阅读正文之后的重要声明部分 - 3 - 行业深度研究 图表目录 图表 1:1H19 光伏新增 11.4GW,同降 53.1% .................................................. - 5 - 图表 2:1H19 光伏组件出口 32.2GW,同增 86.0% .......................................... - 5 - 图表 3:2019 年致密料价格下滑约 6% .............................................................. - 6 - 图表 4:2019 年单晶硅片价格上升约 2% ........................................................... - 6 - 图表 5:2019 年单晶电池片价格下滑约 30% ..................................................... - 6 - 图表 6:2018 年单晶组件价格下滑约 15% ......................................................... - 6 - 图表 7:SW 光伏设备 1H19 量利齐升 ................................................................ - 7 - 图表 8:SW 光伏设备 2Q19 盈利能力环比改善 ................................................. - 7 - 图表 9:2019 年半年报经营情况分析标的.......................................................... - 8 - 图表 10:1H19 光伏板块及产业链各环节经营情况汇总 ..................................... - 9 - 图表 11:1H19 光伏板块收入同增 0.9% ............................................................. - 9 - 图表 12:1H19 光伏板块毛利率同降 0.9PCT ..................................................... - 9 - 图表 13:1H19 硅料环节收入同降 16.2% ........................................................ - 10 - 图表 14:1H19 硅料环节毛利率同降 2.2PCT ................................................... - 10 - 图表 15:1H19 硅片环节收入同增 15.8% ...............................





发表评论取消回复