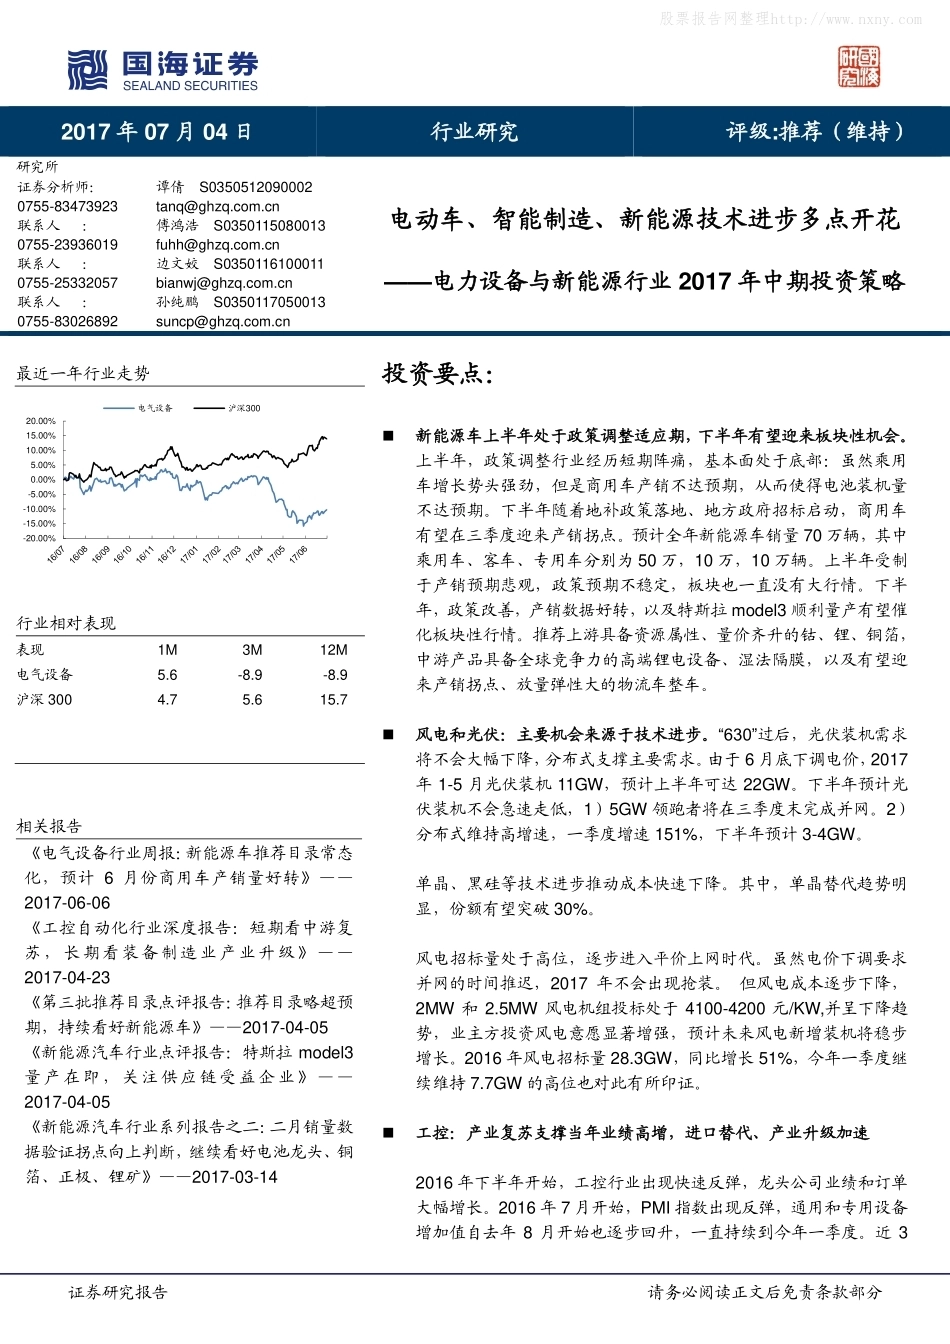
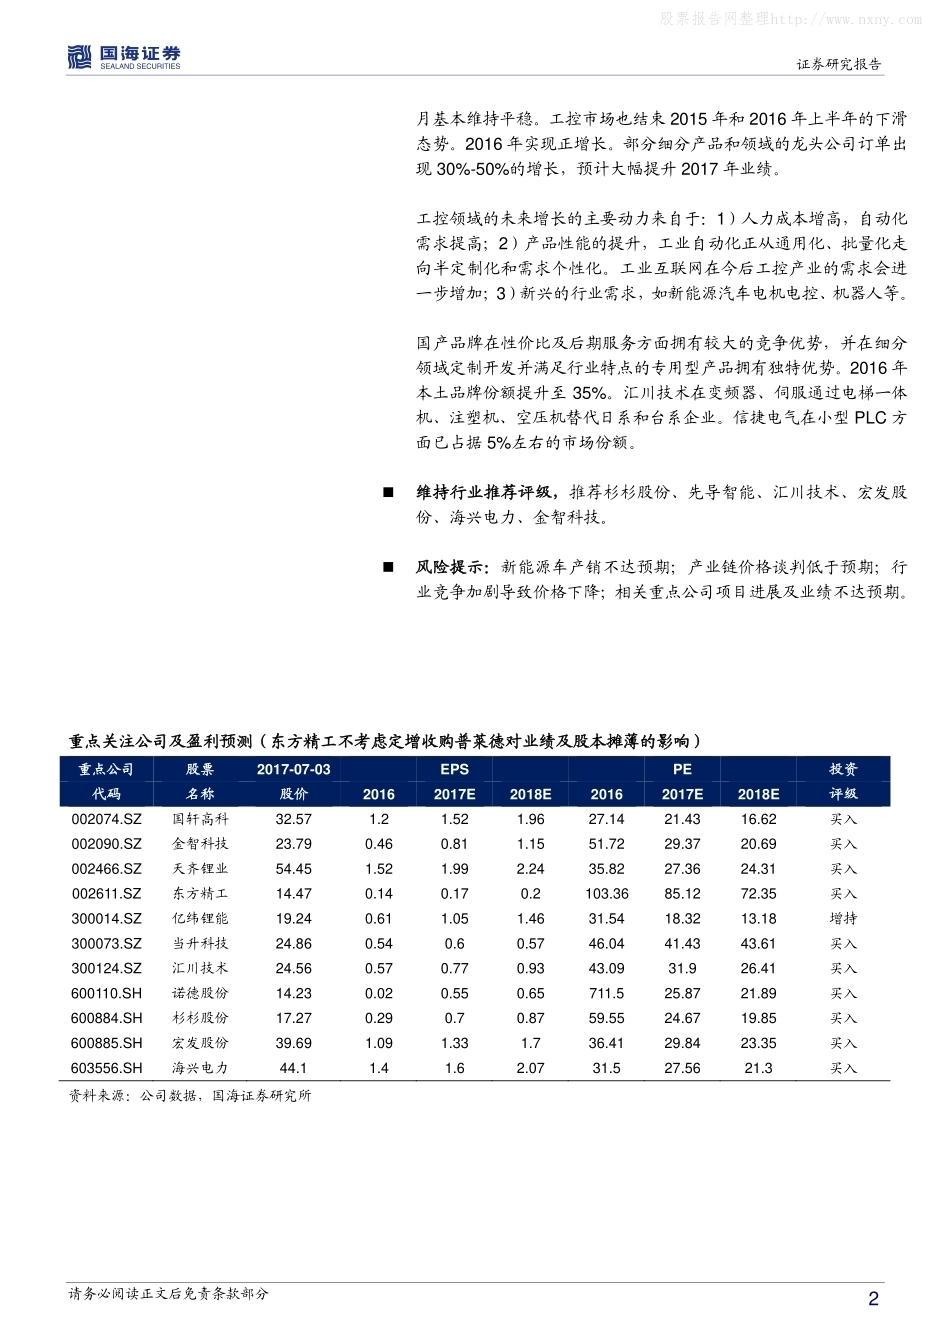
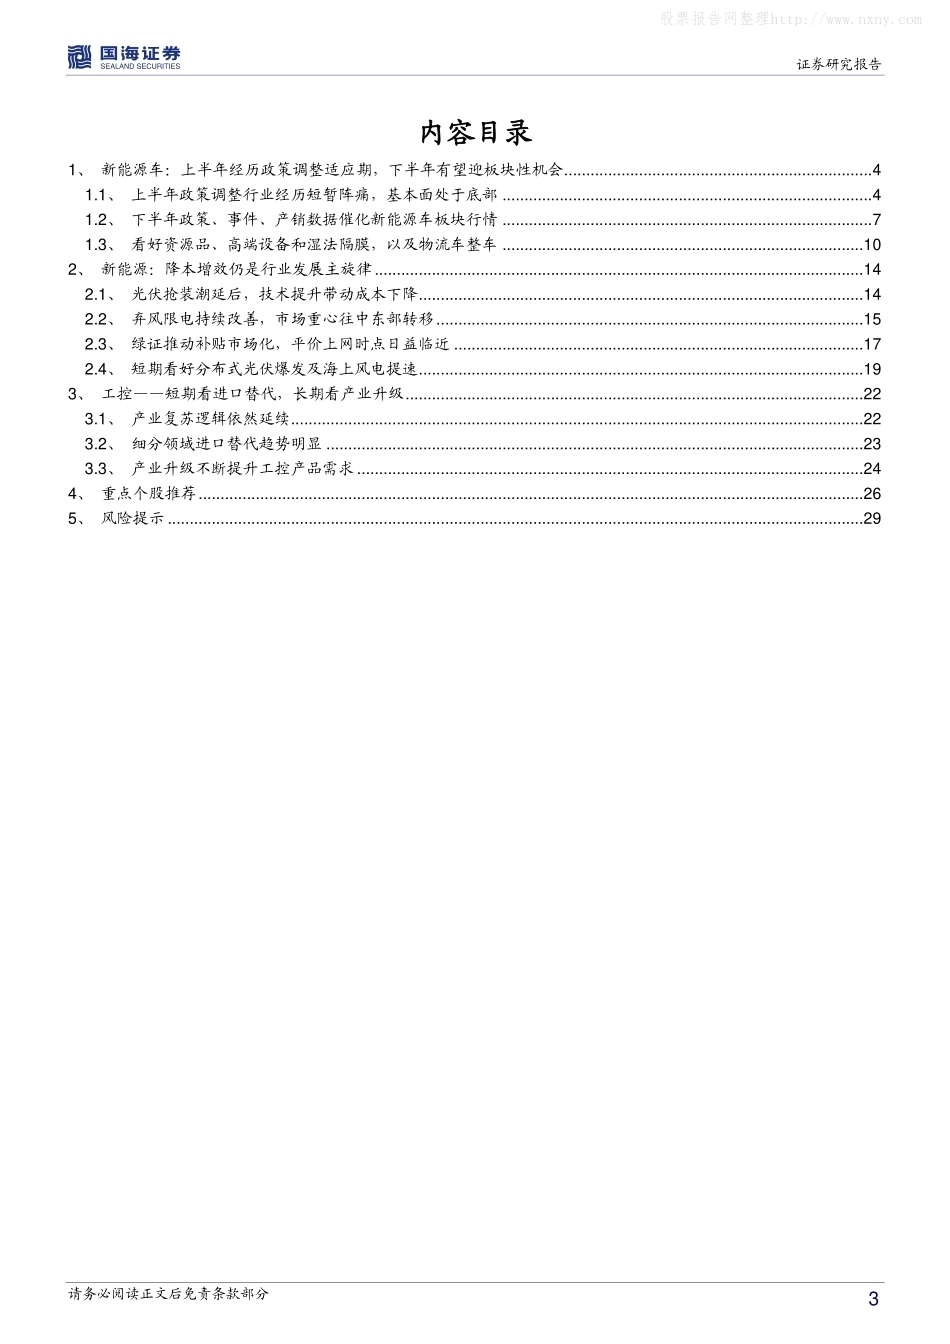
证券研究报告 请务必阅读正文后免责条款部分 2017 年 07 月 04 日 行业研究 评级:推荐(维持) 研究所 证券分析师: 谭倩 S0350512090002 0755-83473923 tanq@ghzq.com.cn 联系人 : 傅鸿浩 S0350115080013 0755-23936019 fuhh@ghzq.com.cn 联系人 : 边文姣 S0350116100011 0755-25332057 bianwj@ghzq.com.cn 联系人 : 孙纯鹏 S0350117050013 0755-83026892 suncp@ghzq.com.cn 电动车、智能制造、新能源技术进步多点开花 ——电力设备与新能源行业 2017 年中期投资策略 最近一年行业走势 行业相对表现 表现 1M 3M 12M 电气设备 5.6 -8.9 -8.9 沪深 300 4.7 5.6 15.7 相关报告 《电气设备行业周报:新能源车推荐目录常态化,预计 6 月份商用车产销量好转》——2017-06-06 《工控自动化行业深度报告:短期看中游复苏 , 长 期 看 装 备 制 造 业产 业 升 级 》 — —2017-04-23 《第三批推荐目录点评报告:推荐目录略超预期,持续看好新能源车》——2017-04-05 《新能源汽车行业点评报告:特斯拉 model3量 产 在 即 , 关 注 供 应 链受 益 企 业 》 — —2017-04-05 《新能源汽车行业系列报告之二:二月销量数据验证拐点向上判断,继续看好电池龙头、铜箔、正极、锂矿》——2017-03-14 投资要点: 新能源车上半年处于政策调整适应期,下半年有望迎来板块性机会。 上半年,政策调整行业经历短期阵痛,基本面处于底部:虽然乘用车增长势头强劲,但是商用车产销不达预期,从而使得电池装机量不达预期。下半年随着地补政策落地、地方政府招标启动,商用车有望在三季度迎来产销拐点。预计全年新能源车销量 70 万辆,其中乘用车、客车、专用车分别为 50 万,10 万,10 万辆。上半年受制于产销预期悲观,政策预期不稳定,板块也一直没有大行情。下半年,政策改善,产销数据好转,以及特斯拉 model3 顺利量产有望催化板块性行情。推荐上游具备资源属性、量价齐升的钴、锂、铜箔,中游产品具备全球竞争力的高端锂电设备、湿法隔膜,以及有望迎来产销拐点、放量弹性大的物流车整车。 风电和光伏:主要机会来源于技术进步。“630”过后,光伏装机需求将不会大幅下降,分布式支撑主要需求。由于 6 月底下调电价,2017年 1-5 月光伏装机 11GW,预计上半年可达 22GW。下半年预计光伏装机不会急速走低,1)5GW 领跑者将在三季度末完成并网。2)分布式维持高增速,一季度增速 151%,下半年预计 3-4GW。 单晶、黑硅等技术进步推动成本快速下降。其中,单晶替代趋势明显,份额有望突破 30%。 风电招标量处于高位,逐步进入平价上网时代。虽然电价下调要求并网的时间推迟,2017 年不会出现抢装。 但风电成本逐步下降,2MW 和 2.5MW 风电机组投标处于 4100-4200 元/KW,并呈下降趋势,业主方投资风电意愿显著增强,预计未来风电新增装机将稳步增长。2016 年风电招标量 28.3GW,同比增长 51%,今年一季度继续维持 7.7GW 的高位也对此有所印证。 工控:产业复苏支撑当年业绩高增,进口替代、产业升级加速 2016 年下半年开始,工控行业出现快速反弹,龙头公司业绩和订单大幅增长。2016 年 7 月开始,PMI 指数出现反弹,通用和专用设备增加值自去年 8 月开始也逐步回升,一直持续到今年一季度。近 3-20.00%-15.00%-10.00%-5.00%0.00%5.00%10.00%15.00%20.00%电气设备 沪深300 股票报告网整理http://www.nxny.com 证券研究报告 请务必阅读正文后免责条款部分 2 月基本维持平稳。工控市场也结束 2015 年和 2016 年上半年的下滑态势。2016 年实现正增长。部分细分产品和领域的龙头公司订单出现 30%-50%的增长,预计大幅提升 2017 年业绩。 工控领域的未来增长的主要动力来自于:1)人力成本增高,自动化需求提高;2)产品性能的提升,工业自动化正从通用化、批量化走向半定制化和需求个性化。工业互联网在今后工控产业的需求会进一步增加;3)新兴的行业需求,如新能源汽车电机电控、机器人等。 国产品牌在性价比及后期服务方面拥有较大的竞争优势,并在细分领域定制开发并满足行业特点的专用型产品拥有独特优势。2016 年本土品牌份额提升至 35%。汇川技术在变频器、伺服通过电梯一体机、注塑机、空压机替代日系和台系企业。信捷电气在小型 PLC 方面已占据 5%左右的市场份额。 维持行业推荐评级,推荐杉杉股份、先导智能、汇川技术、宏发股份、海兴电力、金智科技。 风险提示:新能源车产销不达预期;产业链价格谈判低于预期;行业竞争加剧导致价格下降;相关重点公司项目进展及业绩不达预期。 重点关注公司及盈利预测(东方精工不考虑定增收购普莱德对业绩及股本摊薄的影响) 重点公司 股票 2017-07-03 EPS PE 投资 代码 名称 股价 2016 2017E 2018E 2016 2017E 2018E 评级 002074.SZ 国轩高科 32.57 1.2 1.52 1.96 27.14 21.43 16.62 买入 002090.SZ 金智科技 23.79 0.46 0.81 1.15 51.72 29.37 20.69 买入 002466.SZ 天齐锂业 54.45 1.52 1.99 2.24 35.82 27.36 24.31 买入 002611.SZ 东方精工 14.47 0.14 0.17 0.2 103.36 85.12 72.35 买入 300014.SZ 亿纬锂能 19.24 0.61 1.05 1.46 31.54 18.32 13.18 增持 300073.SZ 当升科技 24.86 0.54 0.6 0.57 46.04 41.43 43.61 买入 300124.SZ 汇川技术 24.56 0.57 0.77 0.93 43.09 31.9 26.41 买入 600110.SH 诺德股份 14.23 0.02 0.55 0.65 711.5 25.87 21.89 买入 600884.SH 杉杉股份 17.27 0.29 0.7 0.87 59.55 24.67 19.85 买入 600885.SH 宏发股份 39.69 1.09 1.33 1.7 36.41 29.84 23.35 买入 603556.SH 海兴电力 44.1 1.4 1.6 2.07 31.5 27.56 21.3 买入 资料来源:公司数据,国海证券研究所 股票报告网整理http://www.nxny.com 证券研究报告 请务必阅读正文后免责条款部分 3 内容目录 1、 新能源车:上半年经历政策调整适应期,下半年有望迎板块性机会 ...................................................................... 4 1.1、 上半年政策调整行业经历短暂阵痛,基本面处于底部 .................................................................................... 4 1.2、 下半年政策、事件、产销数据催化新能源车板块行情 .................................................................................... 7 1.3、 看好资源品、高端设备和湿法隔膜,以及物流车整车 .................................................................................. 10 2、 新能源:降本增效仍是行业发展主旋律 ............................................................................................................... 14 2.1、 光伏抢装潮延后,技术提升带动成本下降 ..................................................................................................... 14 2.2、 弃风限电持续改善,市场重心往中东部转移 ................................................................................................. 15 2.3、 绿证推动补贴市场化,平价上网时点日益临近 ............................................................................................. 17 2.4、 短期看好分布式光伏爆发及海上风电提速 ..................................................................................................... 19 3、 工控——短期看进口替代,长期看产业升级 ........................................................................................................ 22 3.1、 产业复苏逻辑依然延续 .................................................................................................................................. 22 3.2、 细分领域进口替代趋势明显 .......................................................................................................................... 23 3.3、 产业升级不断提升工控产品需求 ................................................................................................................... 24 4、 重点个股推荐 ....................................................................................................................................................... 26 5、 风险提示 .............................................................................................................................................................. 29 股票报告网整理http://www.nxny.com 证券研究报告 请务必阅读正文后免责条款部分 4 1、 新能源车:上半年经...





发表评论取消回复