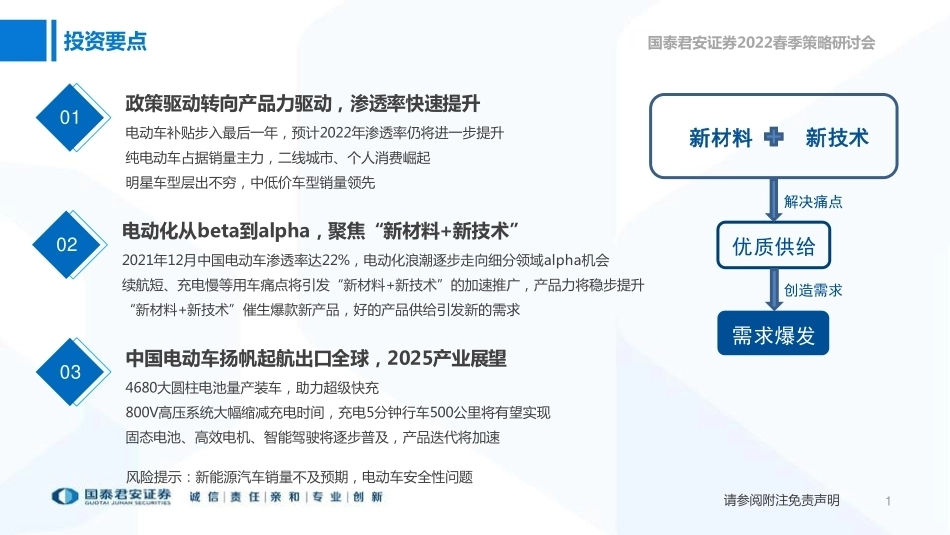
02022春季策略研讨会证券研究报告新材料新技术创造电动车新需求2022年04月15日新能源汽车产业研究展望姓名:王浩(分析师)邮箱:wanghao013539@gtjas.com电话:0755-23976068证书编号: S0880513090004 1请参阅附注免责声明国泰君安证券2022春季策略研讨会投资要点01政策驱动转向产品力驱动,渗透率快速提升电动车补贴步入最后一年,预计2022年渗透率仍将进一步提升纯电动车占据销量主力,二线城市、个人消费崛起明星车型层出不穷,中低价车型销量领先0203电动化从beta到alpha,聚焦“新材料+新技术”2021年12月中国电动车渗透率达22%,电动化浪潮逐步走向细分领域alpha机会续航短、充电慢等用车痛点将引发“新材料+新技术”的加速推广,产品力将稳步提升“新材料+新技术”催生爆款新产品,好的产品供给引发新的需求中国电动车扬帆起航出口全球,2025产业展望4680大圆柱电池量产装车,助力超级快充800V高压系统大幅缩减充电时间,充电5分钟行车500公里将有望实现固态电池、高效电机、智能驾驶将逐步普及,产品迭代将加速新材料优质供给新技术需求爆发解决痛点创造需求风险提示:新能源汽车销量不及预期,电动车安全性问题 2目录CONTENTS历史复盘,市场最关注供需短板01政策驱动转向产品力驱动,渗透率快速提升02新材料+新技术,催生新需求03中国电动车产品力提升,出口海外进军全球04产品技术加速迭代,爆款新品不断推出05 33请参阅附注免责声明01历史复盘,市场最关注供需短板 4请参阅附注免责声明国泰君安证券2022春季策略研讨会01历史复盘,市场最关注供需短板01中国量供给欧洲美国需求价囤货政策新车型份额战补贴估值数据来源:国泰君安证券研究 5请参阅附注免责声明国泰君安证券2022春季策略研讨会01历史复盘,市场最关注供需短板01数据来源:国泰君安证券研究整车厂电机隔膜消费电子储能电解液负极正极原材料矿石2-4年6个月-2年1-2年1-2年上游中游下游电池电控 6请参阅附注免责声明国泰君安证券2022春季策略研讨会01历史复盘,市场最关注供需短板01数据来源:高工锂电,国泰君安证券研究数据来源:鑫锣资讯,国泰君安证券研究图1-4:碳酸锂、正极材料、电解液、负极材料价格2021年均上涨走势 供需格局错配,2021年以来部分锂电池材料价格迎来大幅上涨。 77请参阅附注免责声明02政策驱动转向产品力驱动,渗透率快速提升 8请参阅附注免责声明国泰君安证券2022春季策略研讨会01政策驱动转向产品力驱动,渗透率快速提升02 2021年中国新能源汽车销量持续高增长。2020年尽管受到疫情等因素影响,我国新能源汽车销量依然保持了正增长态势;进入2021年随着各家车企新车型的陆续推出,新能源汽车消费市场依然呈现火爆态势。据中汽协数据,2021年我国新能源汽车产量达到354.5万辆,同比增长160%;渗透率方面,2021年新能源乘用车累计渗透率达到15.6%,较2020年全年水平显著上升。另据乘联会数据,2021年12月单月新能源汽车国内零售渗透率22.6%,创全年新高。图5:2021年我国新能源汽车总销量达到354.5万辆数据来源:中汽协,国泰君安证券研究图6:2021年我国新能源乘用车渗透率超过15%数据来源:中汽协,国泰君安证券研究 9请参阅附注免责声明国泰君安证券2022春季策略研讨会01政策驱动转向产品力驱动,渗透率快速提升02 当前我国新能源乘用车市场仍以纯电动车型为主。2018-2020年,新能源乘用车占新能源汽车销量比重分别为83.8%、88.1%和91.2%。2021年,新能源乘用车销量占比进一步提升,达到333.4万辆,同比增长167.5%,占比升至94.7%。2018-2020年,纯电动汽车占新能源乘用车销量比重分别为74.8%、78.5%和80.2%。2021年,纯电乘用车销量273.4万辆,同比增长173.5%,占比达到82.0%。图7:2021年我国新能源乘用车占比新能源车销量达到94.7%数据来源:中汽协,国泰君安证券研究图8: 2021年我国纯电动占新能源乘用车销量比重达到82%数据来源:中汽协,国泰君安证券研究 10请参阅附注免责声明国泰君安证券2022春季策略研讨会01政策驱动转向产品力驱动,渗透率快速提升02 二线城市、个人消费崛起。从新能源乘用车销售分部来看,2020年一线城市(包含北京、上海、广州和深圳)销量占比达到33%,2021年1-9月非一线城市销量占比上升到76%,其中9月非一线城市销量占比已经达到78%。新能源车购买用途可以分为非运营和出租租赁两类,其中非运营车型又可以细分为单位和个人。根据乘联会数据统计,个人购买的非运营车辆占新能源乘用车销售比重从2017年58%上升到2021年1-9月的77%,整体增幅明显,反映出我国新能源汽车个人消费崛起的大趋势。图9:2021年1-9月二线城市新能源乘用车消费占比达到76%数据来源:中汽协,国泰君安证券研究图10: 2021年非营业个人车辆占新能源乘用车比重达到77%数据来源:乘联会,国泰君安证券研究 11请参阅附注免责声明国泰君安证券2022春季策略研讨会01政策驱动转向产品力驱动,渗透率快速提升02表1:2021年1-12月我国新能源汽车畅销榜前十(单位:辆)数据来源:乘联会,国泰君安证券研究新能源销量2021.1-12 2020.1-12同比1五菱宏光MINI395,451112,758250.7%2比亚迪秦187,22752,545256.3%3特斯拉Model Y169,853------4特斯拉Model 3150,890137,4599.8%5比亚迪汉117,32340,555189.3%6比亚迪宋104,24419,137444.7%7理想ONE90,49132,624177.4%8奇瑞eQ76,98738,249101.3%9长安奔奔EV76,38111,188582.7%10广汽埃安Aion S73,85345,62661.9%新能源销量2020.1-12 2019.1-12同比1特斯拉Model 3137,459------2五菱宏光MINI112,758------3欧拉R146,77428,49864.1%4广汽埃安Aion S45,62632,49340.4%5全新秦EV41,2192,9891279.0%6奇瑞eQ38,24939,401-2.9%7理想ONE32,6241,0293070.5%8比亚迪汉EV28,772------9蔚来ES627,94511,433144.4%10宝马5系PHEV23,43325,901-9.5%五菱宏光位居销量榜榜首,比亚迪、特斯拉表现抢眼。从新能源乘用车畅销榜可以看到,五菱宏光MINI、奇瑞eQ、奔奔EV等A00车型登上排行榜,以特斯拉Model 3/Y为代表的新势力车型以及比亚迪秦、汉、宋、Aion S等国产车企的重磅车型同样备受青睐,体现出我国目前新能源乘用车市场消费选择的多样性。表2:2020年1-12月我国新能源汽车畅销榜前十(单位:辆) 1212请参阅附注免责声明03新材料+新技术,催生新需求 13请参阅附注免责声明国泰君安证券2022春季策略研讨会01新材料+新技术,催生新需求03量:行业整体需求,产业和技术发展方向价:供需格局,生产方式变化(一体化,集成化)竞争格局:壁垒、新技术(高镍、铁锂)、新客户(特斯拉、宁德)数据来源:中创新航招股说明书 14请参阅附注免责声明国泰君安证券2022春季策略研讨会01新材料+新技术,催生新需求03中游格局优化,一体化强化盈利能力格局好、壁垒高、盈利性稳定:电池>上游资源>中游材料(隔膜、电解液、负极、正极)数据来源:中创新航招股说明书,国泰君安证券研究图11:动力电池平均成本将稳步下降 15请参阅附注免责声明国泰君安证券2022春季策略研讨会01新材料+新技术,催生新需求03历史来看,电化学进步是一个漫长的“配方试错”过程,进步平稳缓慢。未来10年还在原来的电化学体系内,通过材料体升级和工艺改进。短期来看( 1-2年),CTP的应用会在二线厂中逐步铺开,带动行业成本下10%左右,龙头布局领先。中期( 3-7年)的角度,随着三元811的良率和安全性提升,三元811的极限成本优势开始显现。数据来源:第一电动网表3: 正极材料的多种路线适用不同的应用场景 16请参阅附注免责声明国泰君安证券2022春季策略研讨会01新材料+新技术,催生新需求03历史来看,电化学进步是一个漫长的“配方试错”过程,进步平稳缓慢。未来10年还在原来的电化学体系内,通过材料体升级和工艺改进。短期来看( 1-2年),CTP的应用会在二线厂中逐步铺开,带动行业成本下10%左右,龙头布局领先。中期( 3-7年)的角度,随着三元811的良率和安全性提升,三元811的极限成本优势开始显现。数据来源:第一电动网图12: 使用成本低是电动车的最大优势 17请参阅附注免责声明国泰君安证券2022春季策略研讨会01新材料+新技术,催生新需求03动力电池核心指标,从对能量密度+充电倍率的追捧,逐步冷静回归对安全性强调。1)安全性。通常有针刺、过热充短路等测试,代表意外情况下电池燃烧的概率。2)一致性。长期稳定工作的前提,包括材料和PACK工艺一致性。3)能量密度。影响续航里程,材料端围绕正极搭建化学体系,PACK成组效率提升是工艺手段。4)循环次数和衰减曲线。影响使用年限和里程。5)倍率性能。影响充电时间,与负极克容量、密切相关数据来源:GGII,国泰君安证券研究图13: 动力电池封装形式和参数指标直接影响性能 18请参阅附注免责声明国泰君安证券2022春季策略研讨会01新材料+新技术,催生新需求032020年全球动力电池装车134gwh,2025年接近年超过1300gwh;同时储能电池、两轮车动也贡献增量。数据来源:Marklines,国泰君安证券研究表4:2025年全球锂电池需求预计将超过1700gwh 1919请参阅附注免责声明04中国电动车产品力提升,出口海外进军全球 20请参阅附注免责声明国泰君安证券2022春季策略研讨会01中国电动车产品力提升,出口海外进军全球04预计2022年全球新能源汽车销量有望达到千万辆级别。我们认为随着中国、欧洲和北美市场的共同发力,2022年全球新能源汽车销量有望达到1000万辆,其中中国市场凭借消费崛起的驱动力有望继续占据全球一半左右市场份额,美国市场则凭借新政刺激整体市场有望逐步攀升。展望2022,我们预计将出口40多万辆新能源汽车。2021年中国新能源汽车出口总数达22万辆,其中Tesla达到了16万+,占比出口车型的近75%,是出口的主力车型。图14:预计2022年全球新能源汽车销量将达到千万辆数据来源:EV Sales,国泰君安证券研究图15:中国市场将贡献2022年主要增量数据来源:国泰君安证券研究 21请参阅附注免责声明国泰君安证券2022春季策略研讨会01中国电动车产品力提升,出口海外进军全球04预计2021年有望突破到600万辆以上水平。新能源汽车(BEV+PHEV)在2010年之前就已经面世,2012年至今全球新能源汽车销量从12.5万辆快速上升至2021年的675万辆。从渗透率角度来看,2012年新能源汽车渗透率仅为0.2%,2021年渗透率达到8.3%,预计2022年全年渗透率有望达到两位数水平。数据来源:Wind,EV Sales,国泰君安证券研究图16:2021年全球新能源汽车销量达到675万辆图17:2021年全球新能源汽车渗透率为8.3%数据来源:Wind,EV Sales,国泰君安证券研究 22请参阅附注免责声明国泰君安证券2022春季策略研讨会01中国电动车产品力提升,出口海外进军全球04中国、欧洲平分秋色,美国渗透率低于全球水平。从当前全球新能源汽车销量分布来看,2021年中国新能源汽车销量领衔...




发表评论取消回复