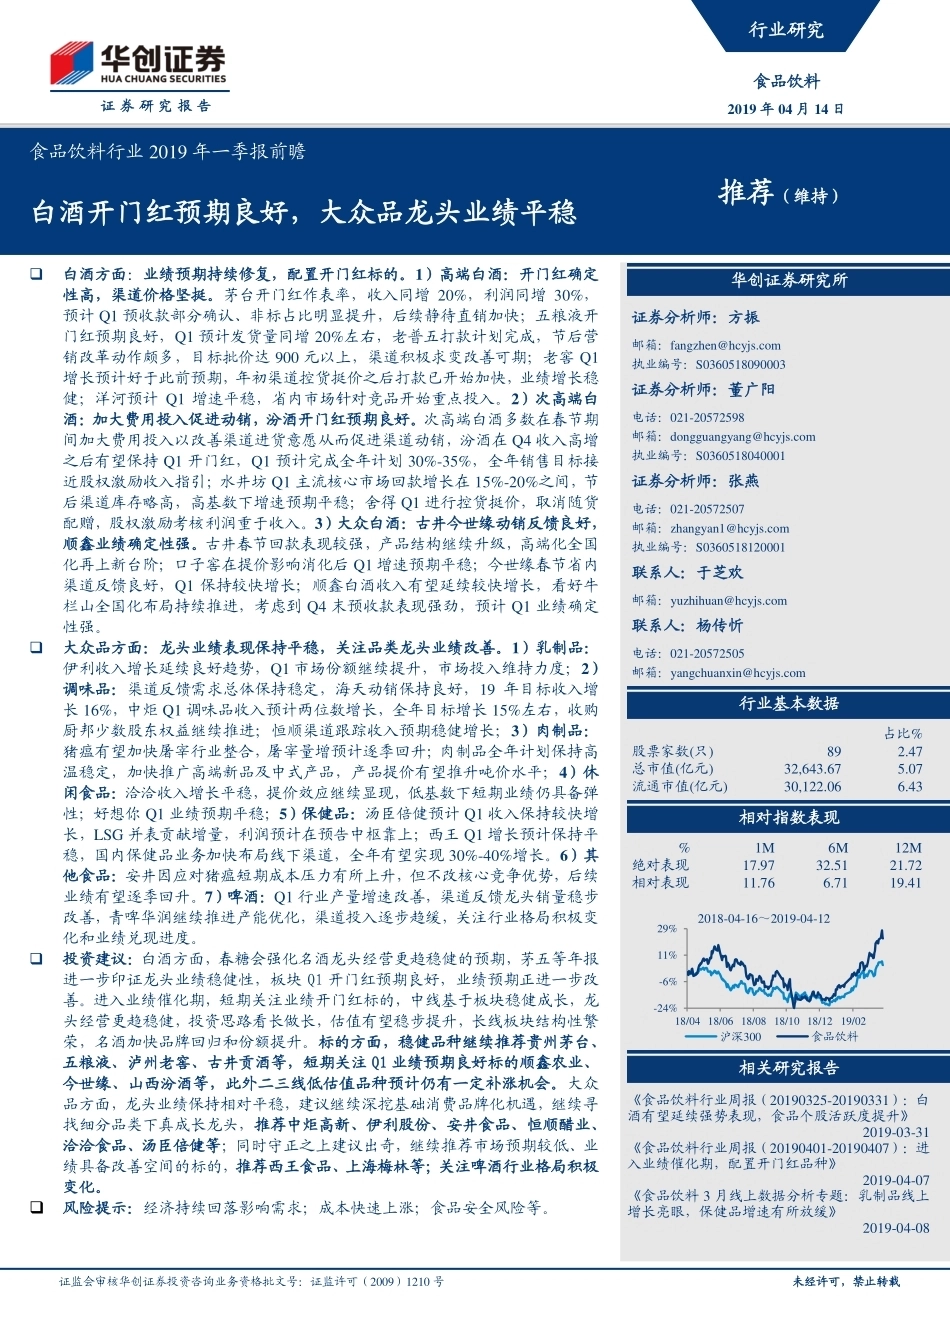
证监会审核华创证券投资咨询业务资格批文号:证监许可(2009)1210 号 未经许可,禁止转载 证 券 研 究 报 告食品饮料行业 2019 年一季报前瞻 推荐(维持) 白酒开门红预期良好,大众品龙头业绩平稳 白酒方面:业绩预期持续修复,配置开门红标的。1)高端白酒:开门红确定性高,渠道价格坚挺。茅台开门红作表率,收入同增 20%,利润同增 30%,预计 Q1 预收款部分确认、非标占比明显提升,后续静待直销加快;五粮液开门红预期良好,Q1 预计发货量同增 20%左右,老普五打款计划完成,节后营销改革动作颇多,目标批价达 900 元以上,渠道积极求变改善可期;老窖 Q1增长预计好于此前预期,年初渠道控货挺价之后打款已开始加快,业绩增长稳健;洋河预计 Q1 增速平稳,省内市场针对竞品开始重点投入。2)次高端白酒:加大费用投入促进动销,汾酒开门红预期良好。次高端白酒多数在春节期间加大费用投入以改善渠道进货意愿从而促进渠道动销,汾酒在 Q4 收入高增之后有望保持 Q1 开门红,Q1 预计完成全年计划 30%-35%,全年销售目标接近股权激励收入指引;水井坊 Q1 主流核心市场回款增长在 15%-20%之间,节后渠道库存略高,高基数下增速预期平稳;舍得 Q1 进行控货挺价,取消随货配赠,股权激励考核利润重于收入。3)大众白酒:古井今世缘动销反馈良好,顺鑫业绩确定性强。古井春节回款表现较强,产品结构继续升级,高端化全国化再上新台阶;口子窖在提价影响消化后 Q1 增速预期平稳;今世缘春节省内渠道反馈良好,Q1 保持较快增长;顺鑫白酒收入有望延续较快增长,看好牛栏山全国化布局持续推进,考虑到 Q4 末预收款表现强劲,预计 Q1 业绩确定性强。大众品方面:龙头业绩表现保持平稳,关注品类龙头业绩改善。1)乳制品:伊利收入增长延续良好趋势,Q1 市场份额继续提升,市场投入维持力度;2)调味品:渠道反馈需求总体保持稳定,海天动销保持良好,19 年目标收入增长 16%,中炬 Q1 调味品收入预计两位数增长,全年目标增长 15%左右,收购厨邦少数股东权益继续推进;恒顺渠道跟踪收入预期稳健增长;3)肉制品:猪瘟有望加快屠宰行业整合,屠宰量增预计逐季回升;肉制品全年计划保持高温稳定,加快推广高端新品及中式产品,产品提价有望推升吨价水平;4)休闲食品:洽洽收入增长平稳,提价效应继续显现,低基数下短期业绩仍具备弹性;好想你 Q1 业绩预期平稳;5)保健品:汤臣倍健预计 Q1 收入保持较快增长,LSG 并表贡献增量,利润预计在预告中枢靠上;西王 Q1 增长预计保持平稳,国内保健品业务加快布局线下渠道,全年有望实现 30%-40%增长。6)其他食品:安井因应对猪瘟短期成本压力有所上升,但不改核心竞争优势,后续业绩有望逐季回升。7)啤酒:Q1 行业产量增速改善,渠道反馈龙头销量稳步改善,青啤华润继续推进产能优化,渠道投入逐步趋缓,关注行业格局积极变化和业绩兑现进度。投资建议:白酒方面,春糖会强化名酒龙头经营更趋稳健的预期,茅五等年报进一步印证龙头业绩稳健性,板块 Q1 开门红预期良好,业绩预期正进一步改善。进入业绩催化期,短期关注业绩开门红标的,中线基于板块稳健成长,龙头经营更趋稳健,投资思路看长做长,估值有望稳步提升,长线板块结构性繁荣,名酒加快品牌回归和份额提升。标的方面,稳健品种继续推荐贵州茅台、五粮液、泸州老窖、古井贡酒等,短期关注 Q1 业绩预期良好标的顺鑫农业、今世缘、山西汾酒等,此外二三线低估值品种预计仍有一定补涨机会。大众品方面,龙头业绩保持相对平稳,建议继续深挖基础消费品牌化机遇,继续寻找细分品类下真成长龙头,推荐中炬高新、伊利股份、安井食品、恒顺醋业、洽洽食品、汤臣倍健等;同时守正之上建议出奇,继续推荐市场预期较低、业绩具备改善空间的标的,推荐西王食品、上海梅林等;关注啤酒行业格局积极变化。风险提示:经济持续回落影响需求;成本快速上涨;食品安全风险等。证券分析师:方振 邮箱:fangzhen@hcyjs.com 执业编号:S0360518090003 证券分析师:董广阳 电话:021-20572598 邮箱:dongguangyang@hcyjs.com 执业编号:S0360518040001 证券分析师:张燕 电话:021-20572507 邮箱:zhangyan1@hcyjs.com 执业编号:S0360518120001 联系人:于芝欢 邮箱:yuzhihuan@hcyjs.com 联系人:杨传忻 电话:021-20572505 邮箱:yangchuanxin@hcyjs.com 占比% 股票家数(只) 89 2.47 总市值(亿元) 32,643.67 5.07 流通市值(亿元) 30,122.06 6.43 % 1M 6M 12M 绝对表现 17.97 32.51 21.72 相对表现 11.76 6.71 19.41 《食品饮料行业周报(20190325-20190331):白酒有望延续强势表现,食品个股活跃度提升》 2019-03-31 《食品饮料行业周报(20190401-20190407):进入业绩催化期,配置开门红品种》 2019-04-07 《食品饮料 3 月线上数据分析专题:乳制品线上增长亮眼,保健品增速有所放缓》 2019-04-08 -24%-6%11%29%18/04 18/06 18/08 18/10 18/12 19/022018-04-16~2019-04-12 沪深300 食品饮料 相关研究报告 相对指数表现 行业基本数据 华创证券研究所 行业研究 食品饮料 2019 年 04 月 14 日 食品饮料行业 2019 年一季报前瞻 证监会审核华创证券投资咨询业务资格批文号:证监许可(2009)1210 号 2 目 录 一、板块一季报业绩前瞻 ......................................................................................................................................................... 4 二、白酒板块:业绩预期持续修复,配置开门红标的 ......................................................................................................... 4 三、大众品板块:龙头业绩表现平稳,关注品类龙头业绩改善 ......................................................................................... 6 食品饮料行业 2019 年一季报前瞻 证监会审核华创证券投资咨询业务资格批文号:证监许可(2009)1210 号 3 图表目录 图表 1 白酒重点上市公司一季报业绩预览(单位:亿元/%) ......................................................................................... 6 图表 2 大众品重点上市公司一季报业绩预览(单位:亿元,%) .................................................................................. 7 食品饮料行业 2019 年一季报前瞻 证监会审核华创证券投资咨询业务资格批文号:证监许可(2009)1210 号 4 一、板块一季报业绩前瞻 我们对食品饮料板块重点覆盖公司 2019 年一季报业绩进行前瞻预测。 白酒方面:业绩预期持续修复,配置开门红标的。1)高端白酒:开门红确定性高,渠道价格坚挺。茅台开门红作表率,收入同增 20%,利润同增 30%,预计 Q1 预收款部分确认、非标占比明显提升,后续静待直销加快;五粮液开门红预期良好,Q1 预计发货量同增 20%左右,老普五打款计划完成,节后营销改革动作颇多,目标批价达 900元以上,渠道积极求变改善可期;老窖 Q1 增长预计好于此前预期,年初渠道控货挺价之后打款已开始加快,业绩增长稳健;洋河预计 Q1 增速平稳,省内市场针对竞品开始重点投入。2)次高端白酒:加大费用投入促进动销,汾酒开门红预期良好。次高端白酒多数在春节期间加大费用投入以改善渠道进货意愿从而促进渠道动销,汾酒在 Q4收入高增之后有望保持 Q1 开门红,Q1 预计完成全年计划 30%-35%,全年销售目标接近股权激励收入指引;水井坊Q1 主流核心市场回款增长在 15%-20%之间,节后渠道库存略高,高基数下增速预期平稳;舍得 Q1 进行控货挺价,取消随货配赠,股权激励考核利润重于收入。3)大众白酒:古井今世缘动销反馈良好,顺鑫业绩确定性强。古井春节回款表现较强,产品结构继续升级,高端化全国化再上新台阶;口子窖在提价影响消化后 Q1 增速预期平稳;今世缘春节省内渠道反馈良好,Q1 保持较快增长;顺鑫白酒收入有望延续较快增长,看好牛栏山全国化布局持续推进,考虑到 Q4 末预收款表现强劲,预计 Q1 业绩确定性强。 大众品方面:龙头业绩表现保持平稳,关注品类龙头业绩改善。乳制品:伊利收入增长延续良好趋势,Q1 市场份额继续提升,市场投入维持力度;肉制品:猪瘟有望加快屠宰行业整合,屠宰量增预计逐季回升;肉制品全年计划保持高温稳定,加快推广高端新品及中式产品,产品提价有望推升吨价水平;调味品:渠道反馈需求总体保持稳定,海天动销保持良好,19 年目标收入增长 16%,中炬 Q1 调味品收入预计两位数增长,全年目标增长 15%左右,收购厨邦少数股东权益继续推进;恒顺渠道跟踪收入预期稳健增长;休闲食品:洽洽收入增长平稳,提价效应继续显现,低基数下短期业绩仍具备弹性;好想你 Q1 业绩预期平稳;保健品:汤臣倍健预计 Q1 收入保持较快增长,LSG并表贡献增量,利润预计在预告中枢靠上;西王 Q1 增长预计保持平稳,国内保健品业务加快布局线下渠道,全年有望实现 30%-40%增长。其他食品:安井因应对猪瘟短期成本压力有所上升,但不改核心竞争优势,后续业绩有望逐季回升。啤酒:Q1 行业产量增速改善,渠道反馈龙头销量稳步改善,青啤华润继续推进产能优化,渠道投入逐步趋缓,关注行业格局积极变化和业绩兑现进度。 二、白酒板块:业绩预期持续修复,配置开门红标的 贵州茅台:开门红作表率,静待直销加快。公司已公告 2019Q1 主要经营数据,预计 Q1 实现营业总收入同比增长 20%左右,归母净利润同比增长 30%左右,即 Q1 营业总收入 220.7 亿元,归母净利润 110.6 亿元左右。同时,根据集团官网,集团也披露一季度经营情况,茅台集团 Q1 实现销售收入 257 亿元,同增 21%,完成年度计划 26%;实现净利润 110 亿元,同增 31%,完成年度计划 24%,实现税金 114 亿元,同增 19%,完成年度计划 27%,总体呈现“增长稳步、发展稳固、预期稳定”的态势。公司 Q1 营业总收入同增 20%左右,超全年 14%的收入增速指引,我们推测主要系以下几方面因素贡献:1)茅台酒预收款确认带来报表收入增长;2)直销 Q1 虽未完全放开,但直销比例同比仍有提升;3)非标发货占比明显提升,进一步带动吨价提升;4)系列酒继续保持较快增长。从近期渠道跟踪来看,茅台渠道动销及需求良好,批价表现继续坚挺,稳定在 1850 元以上。近期市场关注公司直销方案进展,集团正积极筹建营销公司,预计近期直销方案将逐步落定,后续直销放量节奏可望加快。 五粮液:开门红预期良好,积极求变改善可期。我们 Q1 渠道草根反馈:1)动销:春节销售反馈均较为良好,这和茅台货紧价高以及五粮液自身成交价下移带来性价比优势凸显有关,和公司披露普五配额完成情况接近,Q1 发货量预计同比 20%左右增长。2)打...




发表评论取消回复