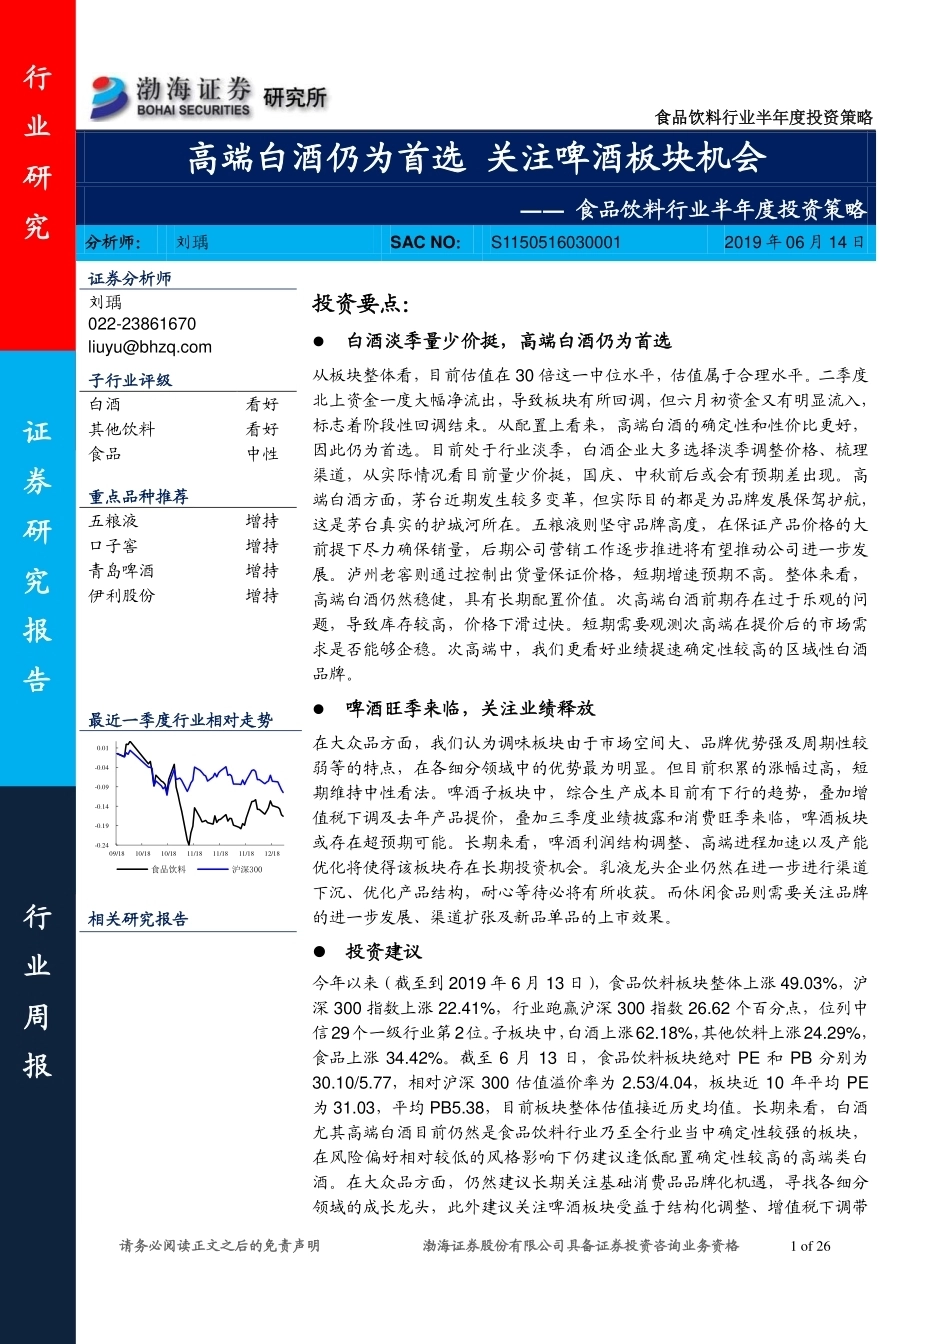
食品饮料行业半年度投资策略 请务必阅读正文之后的免责声明 渤海证券股份有限公司具备证券投资咨询业务资格 1 of 26 11111[Table_MainInfo]高端白酒仍为首选 关注啤酒板块机会 ―― 食品饮料行业半年度投资策略 分析师: 刘瑀 SAC NO: S1150516030001 2019 年 06 月 14 日 [Table_Summary]投资要点: 白酒淡季量少价挺,高端白酒仍为首选从板块整体看,目前估值在 30 倍这一中位水平,估值属于合理水平。二季度北上资金一度大幅净流出,导致板块有所回调,但六月初资金又有明显流入,标志着阶段性回调结束。从配置上看来,高端白酒的确定性和性价比更好,因此仍为首选。目前处于行业淡季,白酒企业大多选择淡季调整价格、梳理渠道,从实际情况看目前量少价挺,国庆、中秋前后或会有预期差出现。高端白酒方面,茅台近期发生较多变革,但实际目的都是为品牌发展保驾护航,这是茅台真实的护城河所在。五粮液则坚守品牌高度,在保证产品价格的大前提下尽力确保销量,后期公司营销工作逐步推进将有望推动公司进一步发展。泸州老窖则通过控制出货量保证价格,短期增速预期不高。整体来看,高端白酒仍然稳健,具有长期配置价值。次高端白酒前期存在过于乐观的问题,导致库存较高,价格下滑过快。短期需要观测次高端在提价后的市场需求是否能够企稳。次高端中,我们更看好业绩提速确定性较高的区域性白酒品牌。 啤酒旺季来临,关注业绩释放在大众品方面,我们认为调味板块由于市场空间大、品牌优势强及周期性较弱等的特点,在各细分领域中的优势最为明显。但目前积累的涨幅过高,短期维持中性看法。啤酒子板块中,综合生产成本目前有下行的趋势,叠加增值税下调及去年产品提价,叠加三季度业绩披露和消费旺季来临,啤酒板块或存在超预期可能。长期来看,啤酒利润结构调整、高端进程加速以及产能优化将使得该板块存在长期投资机会。乳液龙头企业仍然在进一步进行渠道下沉、优化产品结构,耐心等待必将有所收获。而休闲食品则需要关注品牌的进一步发展、渠道扩张及新品单品的上市效果。 投资建议今年以来(截至到 2019 年 6 月 13 日),食品饮料板块整体上涨 49.03%,沪深 300 指数上涨 22.41%,行业跑赢沪深 300 指数 26.62 个百分点,位列中信29个一级行业第2位。子板块中,白酒上涨62.18%,其他饮料上涨24.29%,食品上涨 34.42%。截至 6 月 13 日,食品饮料板块绝对 PE 和 PB 分别为30.10/5.77,相对沪深 300 估值溢价率为 2.53/4.04,板块近 10 年平均 PE为 31.03,平均 PB5.38,目前板块整体估值接近历史均值。长期来看,白酒尤其高端白酒目前仍然是食品饮料行业乃至全行业当中确定性较强的板块,在风险偏好相对较低的风格影响下仍建议逢低配置确定性较高的高端类白酒。在大众品方面,仍然建议长期关注基础消费品品牌化机遇,寻找各细分领域的成长龙头,此外建议关注啤酒板块受益于结构化调整、增值税下调带行业研究 证券研究报告 行业周报 [Table_Author]证券分析师 刘瑀 022-23861670 liuyu@bhzq.com [Table_Contactor][Table_IndInvest]子行业评级 白酒 看好 其他饮料 看好 食品 中性 [Table_StkSuggest]重点品种推荐 五粮液 增持 口子窖 增持 青岛啤酒 增持 伊利股份 增持 [Table_IndQuotePic]最近一季度行业相对走势 [Table_Doc]相关研究报告 -0.24 -0.19 -0.14 -0.09 -0.04 0.01 09/18 10/18 10/18 11/18 11/18 11/18 12/18 食品饮料 沪深300 食品饮料行业半年度投资策略 请务必阅读正文之后的免责声明 渤海证券股份有限公司具备证券投资咨询业务资格 2 of 26 来的业绩释放。综上,我们仍给予行业“看好”的投资评级,继续推荐五粮液(000858)、口子窖(603589)、青岛啤酒(600600)、以及伊利股份(600887)。 风险提示 宏观经济下行风险;重大食品安全事件风险。 食品饮料行业半年度投资策略 请务必阅读正文之后的免责声明 3 of 26 目 录 1.高端白酒仍为首选,关注啤酒板块机会 ................................................................................................................... 6 1.1 高端白酒仍为首选............................................................................................................................................. 6 1.2 关注啤酒板块机会............................................................................................................................................. 6 2.酒类价格稳定,成本环境良好 ................................................................................................................................... 7 2.1 白酒 .................................................................................................................................................................... 7 2.2 啤酒&葡萄酒 ..................................................................................................................................................... 8 2.3 乳制品 .............................................................................................................................................................. 10 2.4 肉制品 .............................................................................................................................................................. 11 2.5 成本环境 .......................................................................................................................................................... 12 3.年初至今涨幅居于中位,估值仍有向上空间 ......................................................................................................... 14 3.1 行情回顾 .......................................................................................................................................................... 14 3.2 估值 .................................................................................................................................................................. 15 3.3 北向资金跟踪 .................................................................................................................................................. 15 4.季度专题研究——啤酒产业 ..................................................................................................................................... 17 4.4 相关公司——青岛啤酒(600600) ............................................................................................................... 23 5.风险提示 ..................................................................................................................................................................... 23 食品饮料行业半年度投资策略 请务必阅读正文之后的免责声明 4 of 26 图 目 录 图 1:飞天茅台(53 度)出厂价及零售价(单位:元/瓶) ............................................................................. 7 图 2:五粮液(52 度)出厂价及零售价(单位:元/瓶) ....................................................................................... 7 图 3:二线白酒价格走势(单位:元/瓶) .......................................................................................................... 7 图 4:二线白酒价格走势(单位:元/瓶) .......................................................................................................... 7 图 5:白酒(折 65 度)产量及其增速(单位:万千升) ................................................................................. 8 图 ...




发表评论取消回复