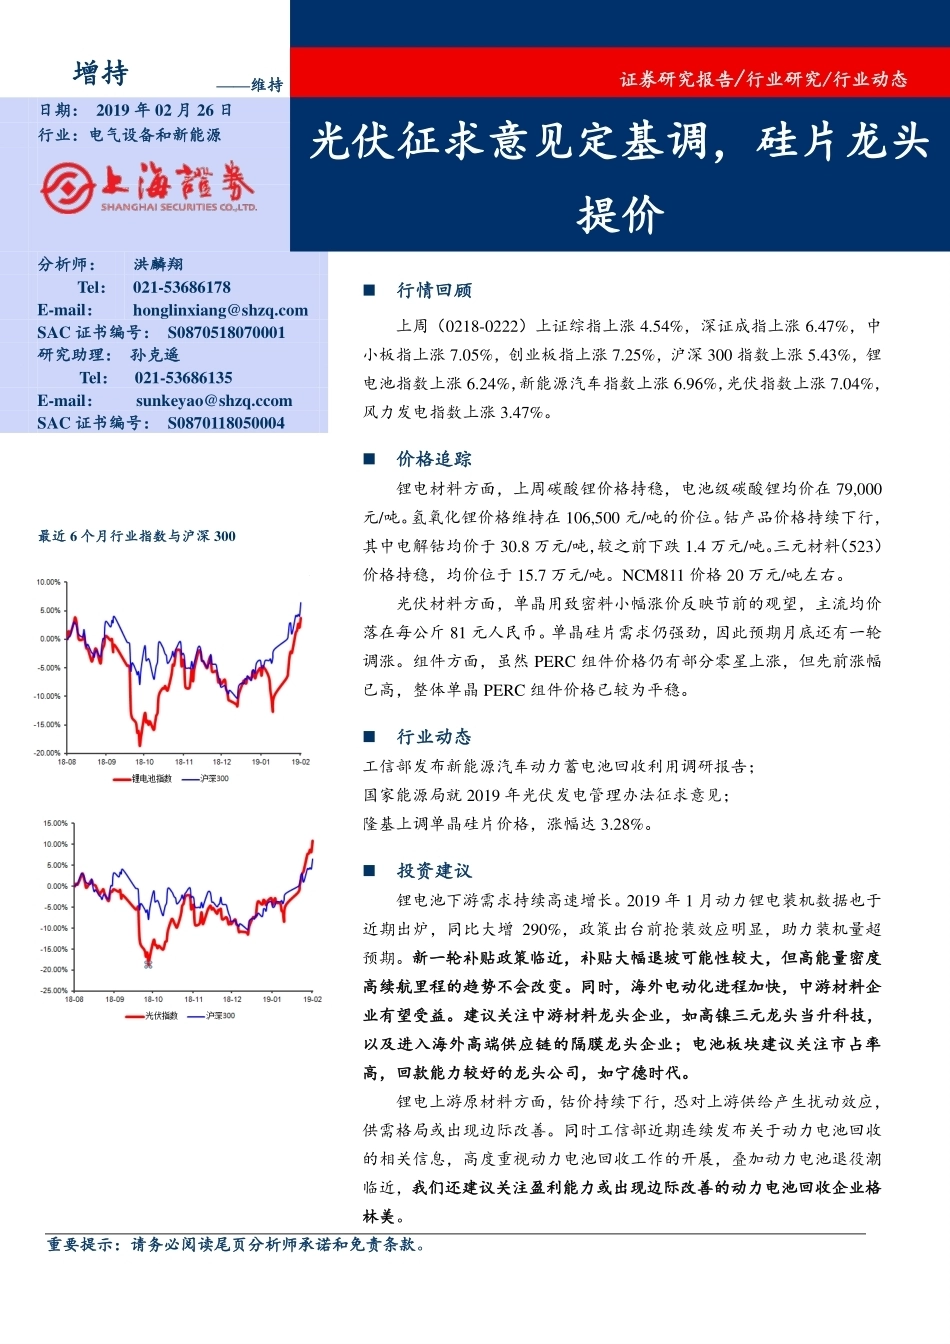
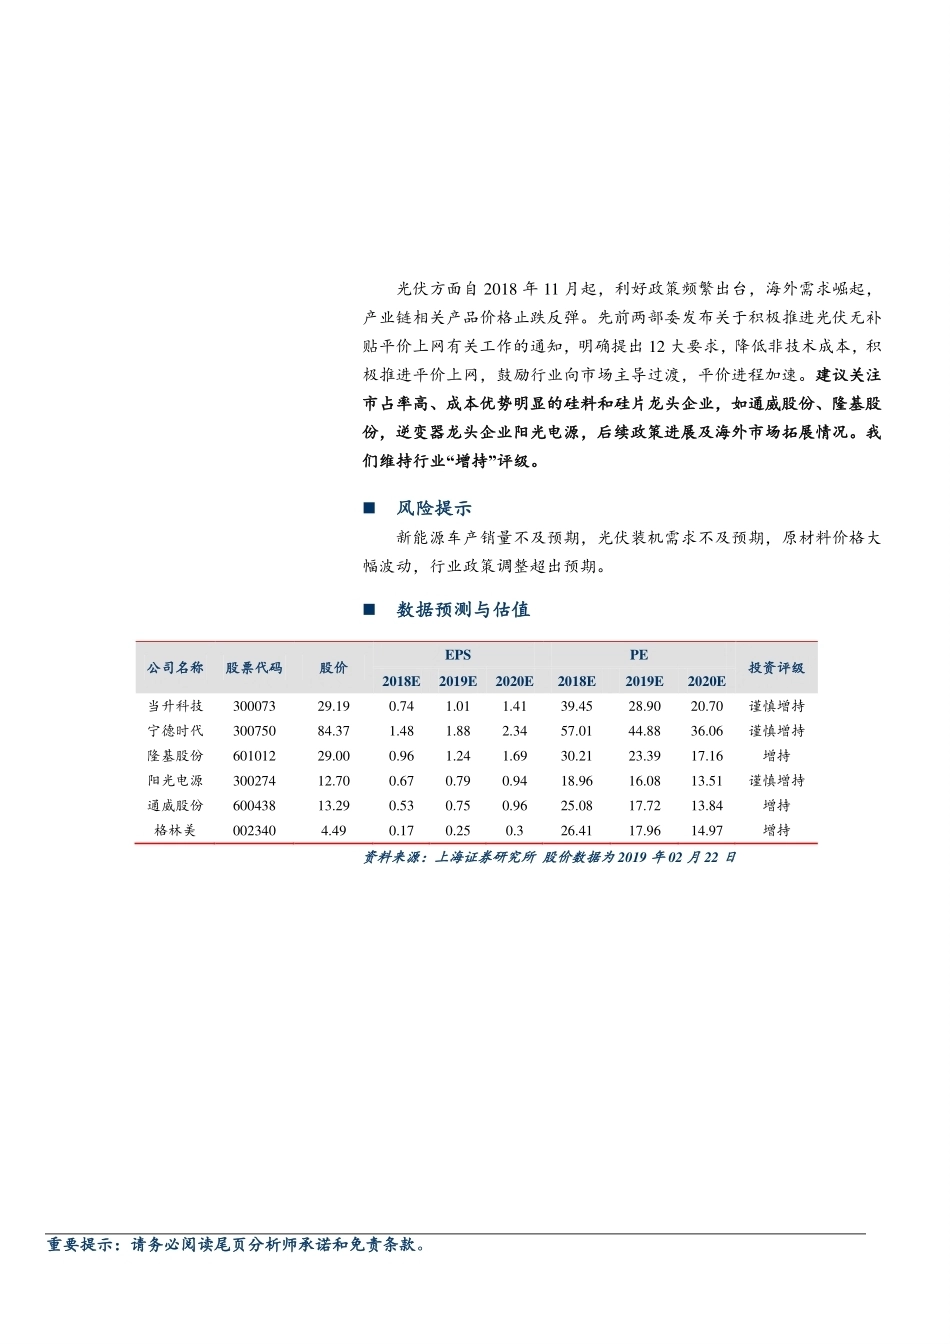
重要提示:请务必阅读尾页分析师承诺和免责条款。 行情回顾上周(0218-0222)上证综指上涨 4.54%,深证成指上涨 6.47%,中小板指上涨 7.05%,创业板指上涨 7.25%,沪深 300 指数上涨 5.43%,锂电池指数上涨 6.24%,新能源汽车指数上涨 6.96%,光伏指数上涨 7.04%,风力发电指数上涨 3.47%。 价格追踪锂电材料方面,上周碳酸锂价格持稳,电池级碳酸锂均价在 79,000元/吨。氢氧化锂价格维持在 106,500 元/吨的价位。钴产品价格持续下行,其中电解钴均价于 30.8 万元/吨,较之前下跌 1.4 万元/吨。三元材料(523)价格持稳,均价位于 15.7 万元/吨。NCM811 价格 20 万元/吨左右。 光伏材料方面,单晶用致密料小幅涨价反映节前的观望,主流均价落在每公斤 81 元人民币。单晶硅片需求仍强劲,因此预期月底还有一轮调涨。组件方面,虽然 PERC 组件价格仍有部分零星上涨,但先前涨幅已高,整体单晶 PERC 组件价格已较为平稳。 行业动态工信部发布新能源汽车动力蓄电池回收利用调研报告; 国家能源局就 2019 年光伏发电管理办法征求意见; 隆基上调单晶硅片价格,涨幅达 3.28%。 投资建议锂电池下游需求持续高速增长。2019 年 1 月动力锂电装机数据也于近期出炉,同比大增 290%,政策出台前抢装效应明显,助力装机量超预期。新一轮补贴政策临近,补贴大幅退坡可能性较大,但高能量密度高续航里程的趋势不会改变。同时,海外电动化进程加快,中游材料企业有望受益。建议关注中游材料龙头企业,如高镍三元龙头当升科技,以及进入海外高端供应链的隔膜龙头企业;电池板块建议关注市占率高,回款能力较好的龙头公司,如宁德时代。 锂电上游原材料方面,钴价持续下行,恐对上游供给产生扰动效应,供需格局或出现边际改善。同时工信部近期连续发布关于动力电池回收的相关信息,高度重视动力电池回收工作的开展,叠加动力电池退役潮临近,我们还建议关注盈利能力或出现边际改善的动力电池回收企业格林美。 增持 ——维持 日期: 2019 年 02 月 26 日 行业:电气设备和新能源 分析师: 洪麟翔 Tel: 021-53686178 E-mail: honglinxiang@shzq.com SAC 证书编号: S0870518070001 研究助理: 孙克遥 Tel: 021-53686135 E-mail: sunkeyao@shzq.ccom SAC 证书编号: S0870118050004 最近 6 个月行业指数与沪深 300指数比较光伏征求意见定基调,硅片龙头提价 证券研究报告/行业研究/行业动态 重要提示:请务必阅读尾页分析师承诺和免责条款。 光伏方面自 2018 年 11 月起,利好政策频繁出台,海外需求崛起,产业链相关产品价格止跌反弹。先前两部委发布关于积极推进光伏无补贴平价上网有关工作的通知,明确提出 12 大要求,降低非技术成本,积极推进平价上网,鼓励行业向市场主导过渡,平价进程加速。建议关注市占率高、成本优势明显的硅料和硅片龙头企业,如通威股份、隆基股份,逆变器龙头企业阳光电源,后续政策进展及海外市场拓展情况。我们维持行业“增持”评级。 风险提示 新能源车产销量不及预期,光伏装机需求不及预期,原材料价格大幅波动,行业政策调整超出预期。 数据预测与估值 公司名称 股票代码 股价 EPS PE 投资评级 2018E 2019E 2020E 2018E 2019E 2020E 当升科技 300073 29.19 0.74 1.01 1.41 39.45 28.90 20.70 谨慎增持 宁德时代 300750 84.37 1.48 1.88 2.34 57.01 44.88 36.06 谨慎增持 隆基股份 601012 29.00 0.96 1.24 1.69 30.21 23.39 17.16 增持 阳光电源 300274 12.70 0.67 0.79 0.94 18.96 16.08 13.51 谨慎增持 通威股份 600438 13.29 0.53 0.75 0.96 25.08 17.72 13.84 增持 格林美 002340 4.49 0.17 0.25 0.3 26.41 17.96 14.97 增持 资料来源:上海证券研究所 股价数据为 2019 年 02 月 22 日 行业动态 2019 年 02 月 26 日 3 一、上周行情回顾 上周(0218-0222)上证综指上涨 4.54%,深证成指上涨 6.47%,中小板指上涨 7.05%,创业板指上涨 7.25%,沪深 300 指数上涨5.43%,锂电池指数上涨 6.24%,新能源汽车指数上涨 6.96%,光伏指数上涨 7.04%,风力发电指数上涨 3.47%。 图 1:上周市场表现 数据来源:WIND,上海证券研究所 行业板块方面,上周申万电气设备板块上涨 5.09%,表现排在申万 28 个行业板块的第 12 位。 图 2:申万行业板块表现 数据来源:WIND,上海证券研究所 4.54 6.47 7.05 7.25 5.43 3.47 6.24 6.96 7.04 0.001.002.003.004.005.006.007.008.000.002.004.006.008.0010.0012.0014.0016.00SW非银金融 SW通信 SW农林牧渔 SW电子 SW计算机 SW传媒 SW综合 SW国防军工 SW汽车 SW有色金属 SW轻工制造 SW电气设备 SW交通运输 SW机械设备 SW建筑材料 SW房地产 SW休闲服务 SW商业贸易 SW纺织服装 SW化工 SW医药生物 SW建筑装饰 SW钢铁 SW家用电器 SW公用事业 SW银行 SW采掘 SW食品饮料 行业动态 2019 年 02 月 26 日 4 我们重点关注新能源汽车产业链中上游板块和光伏板块。 在细分板块方面,上周上游锂资源板块上涨 7.62%,钴资源板块上涨 5.63%。锂电正负极材料板块上涨 2.91%,电解液板上涨2.06%,隔膜板块上涨 3.63%,电芯板块上涨 3.08%,锂电设备板块(机械覆盖)上涨 2.20%,光伏板块上涨 7.41%。 图 3:上周锂电池、光伏细分板块表现 数据来源:WIND,上海证券研究所 个股方面,上游锂钴资源板块个股普涨,其中表现较好的有雅化集团(12.06%)、天齐锂业(8.44%)、华友钴业(7.94%)。锂电正负极材料板块个股中涨幅突出的有科恒股份(8.44%)、中国宝安(7.14%)、江特电机(7.30%),下跌的有当升科技(-1.72%)。锂电隔膜、电解液和铜箔板块中个股中表现较好的有胜利精密(11.15%)、天际股份(8.18%)、沧州明珠(6.35%),表现较差的有新宙邦(-0.78%)、天赐材料(-0.46%)。锂电设备板块中表现较好的有融捷股份(15.80%)、星云股份(8.71%)、金银河(7.68%)、跌幅较大的有赢合科技(-3.17%)、先导智能(-0.95%)。电池板块上涨 3.08%,个股中涨幅较大的有中信国安(17.03%)、坚瑞沃能(14.77%)、猛狮科技(11.63%)。光伏板块上周上涨 7.41%,个股中涨幅较大的有中来股份(33.93%)、隆基股份(22.88%)、金辰股份(16.09%)。 7.62 5.63 2.91 2.06 3.63 3.08 7.41 2.20 0.001.002.003.004.005.006.007.008.00行业动态 2019 年 02 月 26 日 5 图 4:上周锂钴资源板块个股情况 数据来源:WIND,上海证券研究所 图 5:上周锂电池正负极板块个股情况 图 6:上周锂电池电解液+隔膜板块个股情况 数据来源:WIND,上海证券研究所 数据来源:WIND,上海证券研究所 图 7:上周锂电设备板块个股情况 图 8:上周电芯板块个股情况 数据来源:WIND,上海证券研究所 数据来源:WIND,上海证券研究所 0.002.004.006.008.0010.0012.0014.00-4.00-2.000.002.004.006.008.0010.00-2.000.002.004.006.008.0010.0012.00-5.000.005.0010.0015.0020.000.002.004.006.008.0010.0012.0014.0016.0018.00中信国安 坚瑞沃能 猛狮科技 澳洋顺昌 国轩高科 拓邦股份 鹏辉能源 多氟多 德赛电池 欣旺达 宁德时代 成飞集成 亿纬锂能 比亚迪 智慧能源 行业动态 2019 年 02 月 26 日 6 图 9: 上周光伏板块个股情况 数据来源:WIND,上海证券研究所 二、行业主要材料价格及产量信息 根据百川资讯和鑫椤资讯的数据,我们整理了上周产业链价格情况。锂原材料方面,碳酸锂价格上周持稳,电池级碳酸锂均价在79,000 元/吨左右,工业级碳酸锂价格维持在 68,000 元/吨。氢氧化锂价格维持在 106,500 元/吨左右。企业普遍认为上半年碳酸锂处于成本线上下运行,价格难有太大波动,而氢氧化锂由于赣锋、天齐、瑞福等新增产能开始逐渐上量,价格会有回落空间。 正极材料方面,上周磷酸铁锂价格持稳,平均 5.9 万元/吨附近。目前铁锂的竞争愈发激烈,企业在抢占大客户方面不遗余力,报价多压着成本线。由于补贴退坡预期存在,厂家已做好价格继续下探的打算。钴产品价格持续下行,其中电解钴报价位于 30.8 万元/吨附近,较之前下跌近 1.4 万元/吨。四氧化三钴均价位于 22.3 万元/吨左右,较前一周亦下跌 1 万元/吨左右。三元锂材料(523)价格基本稳定,上周市场均价在 15.7 万元/吨左右。NCM811 价格在 20万元/吨左右,NCA 正极材料在 24 万元/吨上下。硫酸钴方面,受钴价下跌影响,上周硫酸钴价格有所下调,跌幅 0.1 万元,目前报在6.4-6.7 万/吨附近。硫酸锰市场供不应求状况加剧,受此影响,上周硫酸锰价格升至 0.72-0.75 万/吨之间,涨幅 0.05 万/吨。硫酸镍价格平稳,周内报 2.4-2.6 万/吨不变。 负极材料产品价格持稳。现国内负极材料低端产品主流报2.3-3.1 万元/吨,中端产品主流报 4.5-5.8 万元/吨,高端产品主流报7-9 万元/吨。 -5.000.005.0010.0015.0020.0025.0030.0035.0040.00行业动态 2019 年 02 月 26 日 7 电解液方面,近期电解液价格相对稳定,现国内电解液价格主流报 3.4-4.5 万元/吨,低端产品报价在 2.3-2.8 万元/吨。原料市场方面,节后六氟磷酸锂价格调涨成为事实,新单成交价格基本在10.5-12 万元吨,部分高报 13-15 万元/吨。溶剂价格企稳,现 DMC报 9500-10500 元/吨,DEC 报 15200-15800 元/吨,EC 报 14000-14500元/吨。 隔膜方面,上周干法隔膜产品价格在 1.2 元/平左右,湿法主流产品价格下跌至 2.1 元/平附近。 图 10:近六个月碳酸锂市场价格 图 11:近六个月氢氧化锂市场价格 数据来源:百川资讯,上海证券研究所 数据来源:百川资讯,上海证券研究所 图 12:近六个月电解钴市场价格 图 13:近六个月四氧化三钴市场价格 数据来源:百川资讯,上海证券研究所 数据来源:百川资讯,上海证券研究所 行业动态 2019 年 02 月 26 日 8 图 14:近六个月磷酸铁锂正极材料市场价格 数据来源:百川资讯,上海证券研究所 图 15:近六个月钴酸锂正极市场价格 图 16:近六个月三元正极(523)市场价格 数据来源:百川资讯,上海证券研究所 数据来源:百川资讯,上海证券研究所 图 17:近六个月六氟磷酸锂市场价格 图 18:近六个月隔膜市场价格 数据来源:百川资讯,上海证券研究所 数据来源...





发表评论取消回复