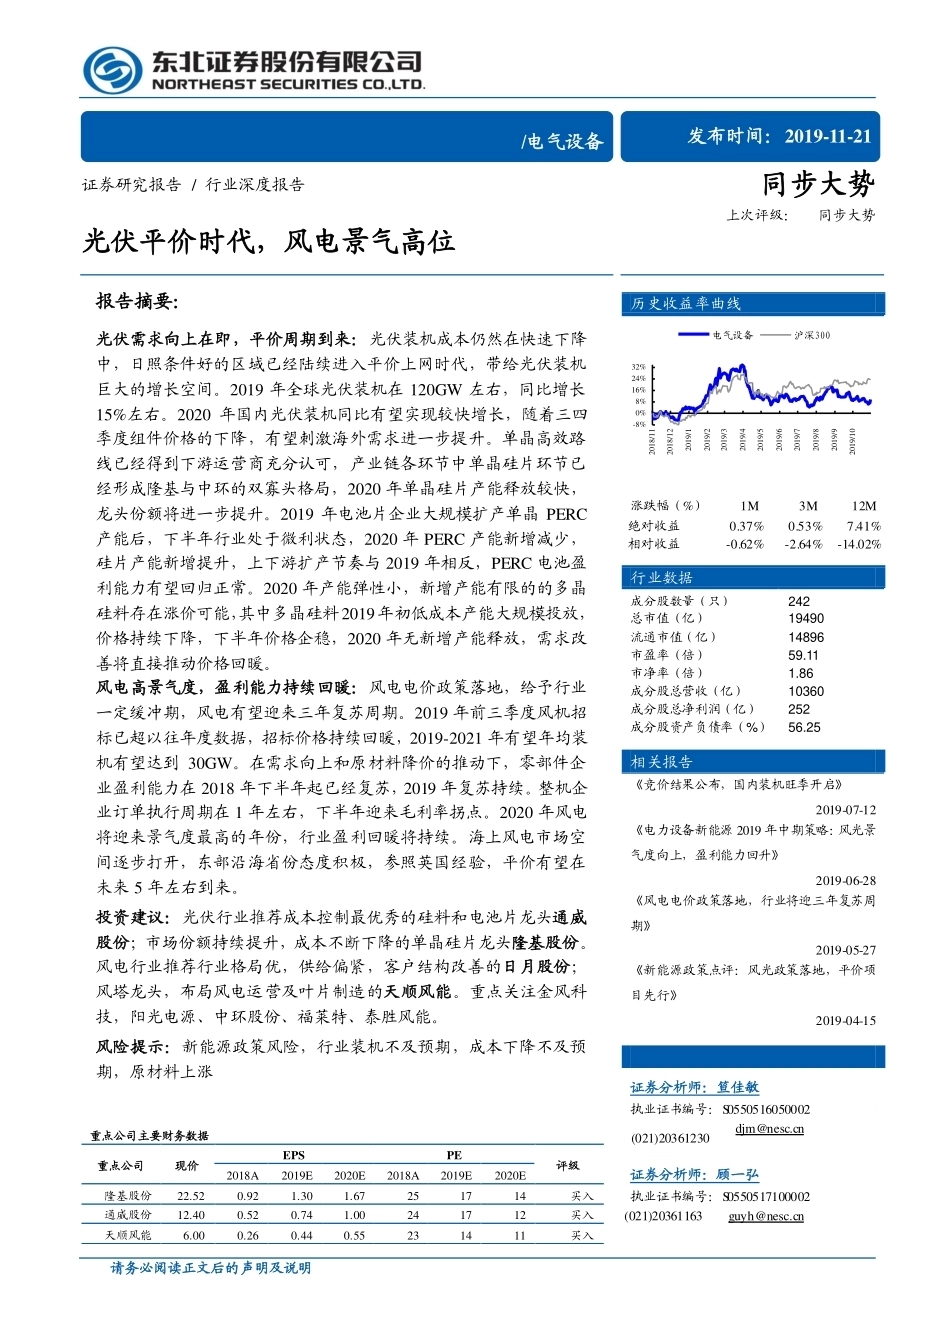
请务必阅读正文后的声明及说明 [Table_MainInfo] [Table_Title] 证券研究报告 / 行业深度报告 光伏平价时代,风电景气高位 报告摘要: [Table_Summary] 光伏需求向上在即,平价周期到来:光伏装机成本仍然在快速下降中,日照条件好的区域已经陆续进入平价上网时代,带给光伏装机巨大的增长空间。2019 年全球光伏装机在 120GW 左右,同比增长15%左右。2020 年国内光伏装机同比有望实现较快增长,随着三四季度组件价格的下降,有望刺激海外需求进一步提升。单晶高效路线已经得到下游运营商充分认可,产业链各环节中单晶硅片环节已经形成隆基与中环的双寡头格局,2020 年单晶硅片产能释放较快,龙头份额将进一步提升。2019 年电池片企业大规模扩产单晶 PERC产能后,下半年行业处于微利状态,2020 年 PERC 产能新增减少,硅片产能新增提升,上下游扩产节奏与 2019 年相反,PERC 电池盈利能力有望回归正常。2020 年产能弹性小,新增产能有限的的多晶硅料存在涨价可能,其中多晶硅料2019年初低成本产能大规模投放,价格持续下降,下半年价格企稳,2020 年无新增产能释放,需求改善将直接推动价格回暖。 风电高景气度,盈利能力持续回暖:风电电价政策落地,给予行业一定缓冲期,风电有望迎来三年复苏周期。2019 年前三季度风机招标已超以往年度数据,招标价格持续回暖,2019-2021 年有望年均装机有望达到 30GW。在需求向上和原材料降价的推动下,零部件企业盈利能力在 2018 年下半年起已经复苏,2019 年复苏持续。整机企业订单执行周期在 1 年左右,下半年迎来毛利率拐点。2020 年风电将迎来景气度最高的年份,行业盈利回暖将持续。海上风电市场空间逐步打开,东部沿海省份态度积极,参照英国经验,平价有望在未来 5 年左右到来。 投资建议:光伏行业推荐成本控制最优秀的硅料和电池片龙头通威股份;市场份额持续提升,成本不断下降的单晶硅片龙头隆基股份。风电行业推荐行业格局优,供给偏紧,客户结构改善的日月股份;风塔龙头,布局风电运营及叶片制造的天顺风能。重点关注金风科技,阳光电源、中环股份、福莱特、泰胜风能。 风险提示:新能源政策风险,行业装机不及预期,成本下降不及预期,原材料上涨 [Table_CompanyFinance] 重点公司主要财务数据 重点公司 现价 EPS PE 评级 2018A 2019E 2020E 2018A 2019E 2020E 隆基股份 22.52 0.92 1.30 1.67 25 17 14 买入 通威股份 12.40 0.52 0.74 1.00 24 17 12 买入 天顺风能 6.00 0.26 0.44 0.55 23 14 11 买入 日月股份 18.49 0.69 0.93 1.48 27 20 13 买入 [Table_Invest] 同步大势 上次评级: 同步大势 [Table_PicQuote] 历史收益率曲线 -8%0%8%16%24%32%2018/112018/122019/12019/22019/32019/42019/52019/62019/72019/82019/92019/10电气设备沪深300 [Table_Trend] 涨跌幅(%) 1M 3M 12M 绝对收益 0.37% 0.53% 7.41% 相对收益 -0.62% -2.64% -14.02% [Table_IndustryMarket] 行业数据 成分股数量(只) 242 总市值(亿) 19490 流通市值(亿) 14896 市盈率(倍) 59.11 市净率(倍) 1.86 成分股总营收(亿) 10360 成分股总净利润(亿) 252 成分股资产负债率(%) 56.25 [Table_Report] 相关报告 《竞价结果公布,国内装机旺季开启》 2019-07-12 《电力设备新能源 2019 年中期策略:风光景气度向上,盈利能力回升》 2019-06-28 《风电电价政策落地,行业将迎三年复苏周期》 2019-05-27 《新能源政策点评:风光政策落地,平价项目先行》 2019-04-15 [Table_Author] 证券分析师:笪佳敏 执业证书编号:S0550516050002 (021)20361230 djm@nesc.cn 证券分析师:顾一弘 执业证书编号:S0550517100002 (021)20361163 guyh@nesc.cn /电气设备 发布时间:2019-11-21 23411578/43348/20191121 11:15 请务必阅读正文后的声明及说明 2 / 28 [Table_PageTop] 行业深度报告 目 录 1. 光伏进入平价时代,国内需求有望恢复 .............................................. 3 1.1. 成本下降促进平价,全球市场成长确定性高.......................................................3 1.2. 组件出口快速增长,增量市场不断涌现...............................................................6 1.3. 国内全年需求偏弱,2020 年有望重回增长..........................................................6 2. 单晶硅片扩产较快,电池与硅料盈利见底回升 ................................... 9 2.1. 单晶硅片产能扩张加速,行业洗牌有望出现.......................................................9 2.2. 单晶 PERC 电池片依旧具备性价比优势,扩产速度减缓.................................13 2.3. 硅料格局趋稳,价格有望反弹.............................................................................14 3. 风电板块高景气度,海上风电趋势向上 ............................................ 14 3.1. 风电装机复苏趋势明显.........................................................................................14 3.2. 风力弃风限电改善,利用小时提升带动开发热情.............................................18 3.3. 海上风电市场空间逐步打开.................................................................................19 4. 推荐标的 ............................................................................................. 23 5. 风险提示 ............................................................................................. 26 23411578/43348/20191121 11:15 请务必阅读正文后的声明及说明 3 / 28 [Table_PageTop] 行业深度报告 1. 光伏进入平价时代,国内需求有望恢复 1.1. 成本下降促进平价,全球市场成长确定性高 从全球来看,光伏装机增长空间巨大。根据彭博新能源数据,2018 年全球光伏新增装机 108GW,同比增长 9%,其中几大传统装机大国因为政策变动等原因,装机持平或有所下滑。除了这些传统新增装机集中的区域外,新兴市场由于装机成本下降带来的需求提升十分显著,已经成为光伏新增装机的重要区域,支撑了 2018年光伏装机的稳中有升。在墨西哥,沙特等日照条件极好的地区,光伏招标电价已经大幅低于火电。光伏装机成本仍然在快速下降中,日照条件好的区域已经陆续进入平价上网时代,带给光伏装机巨大的增长空间。 图 1:全球光伏年度新增装机 0%10%20%30%40%50%60%70%0204060801001201401601802011 2012 2013 2014 2015 2016 2017 2018 2019E2020E2021E全球光伏新增装机(GW)同比 数据来源:东北证券,BNEF 2018 年美国光伏 201 法案生效,在既有反倾销与反补贴税率基础之上执行 30%组件与电池税率,因此 2018 年美国光伏装机平稳,装机 10.6GW,与 2017 年持平。在 4 年内 201 关税每年退坡 5%,最终税率为 15%。美国投资税收抵免(ITC)逐渐退坡,2019 年 TIC 为 30%,2020 年将退坡至 26%,2021 年退坡至 22%,再之后为15%,ITC 要求在年底前开工并完成一定数量采购才可享受本年度的抵免率,因此美国2019-2022年的光伏装机将受ITC退坡刺激以及201关税逐渐降低而不断增长,年均装机有望达到 15GW 以上。美国在 2019 年 6 月中旬,美国联邦贸易部门裁定双面组件将不再受 201 条款约束,下半年又取消豁免,但预计美国未来 2-3 年装机增长依旧较为强劲。 印度 2018 年全年新增 8.3GW,较 2017 年下降 1.3GW。2018 年 8 月起印度对光伏电池与组件征收保障性关税,首年税率 25%,导致光伏建设成本提升,运营商招标积极性下降。印度国内自有产能有限,在征收 25%关税的情况下,依旧需要大量从中国进口组件。2018 年 8 月征收关税后至 2019 年 10 月,国内对印度每个月平均出口组件数量为 502MW,在印度装机中占比预计仍能达到 60%以上。2019 年 8月后印度关税降至 20%,关税下降和组件成本下降将驱动印度市场重回增长。 23411578/43348/20191121 11:15 请务必阅读正文后的声明及说明 4 / 28 [Table_PageTop] 行业深度报告 日本 2018 年光伏装机 6.6GW,日本市场光伏成本较高,对日本光伏产业发展影响最大的政策是 FIT(可再生能源固定价格收购制度),近年来收购价格不断下调,2017 年开始 2MW 以上的电站收购价格要通过招标确定,2019 年的政策将需要参与投标的电站由 2MW 以上扩大至 500KW 以上,未来补贴仍将持续削减,预计未来日本装机将稳定在 6-7GW。 图 2:2018 年全球前十大装机市场(GW) 010203040506020172018 数据来源:东北证券,SolarPower Europe 欧洲市场中荷兰、德国、西班牙等国 2018 年装机都有显著回暖,2018 年欧洲装机达到 11.3GW,同比增长 21%,其中欧盟 28 国的装机达到 8.2GW,同比增长37%。2018 年 9 月 MIP 政策取消后,欧洲市场组件价格向市场价下降靠拢,驱动欧洲市场装机快速增长。 德国 2018 年新增装机 2.95GW,同比增长 67%,这是德国自 2013 年以来首次装机达到 2.5GW 以上。在成本下降的推动下,荷兰成为欧洲装机的中坚力量。2018年荷兰装机达到 1.5GW,连续两年实现 50%的同比增速。荷兰过往装机更偏向于居民屋顶,2018 年在新增装机中的占比为 40%。但荷兰对工商业屋顶和地面电站采取了 SDE+补贴方案,在 2018 年的两轮 SDE+中,光伏获得的配额达 4.6GW,...





发表评论取消回复