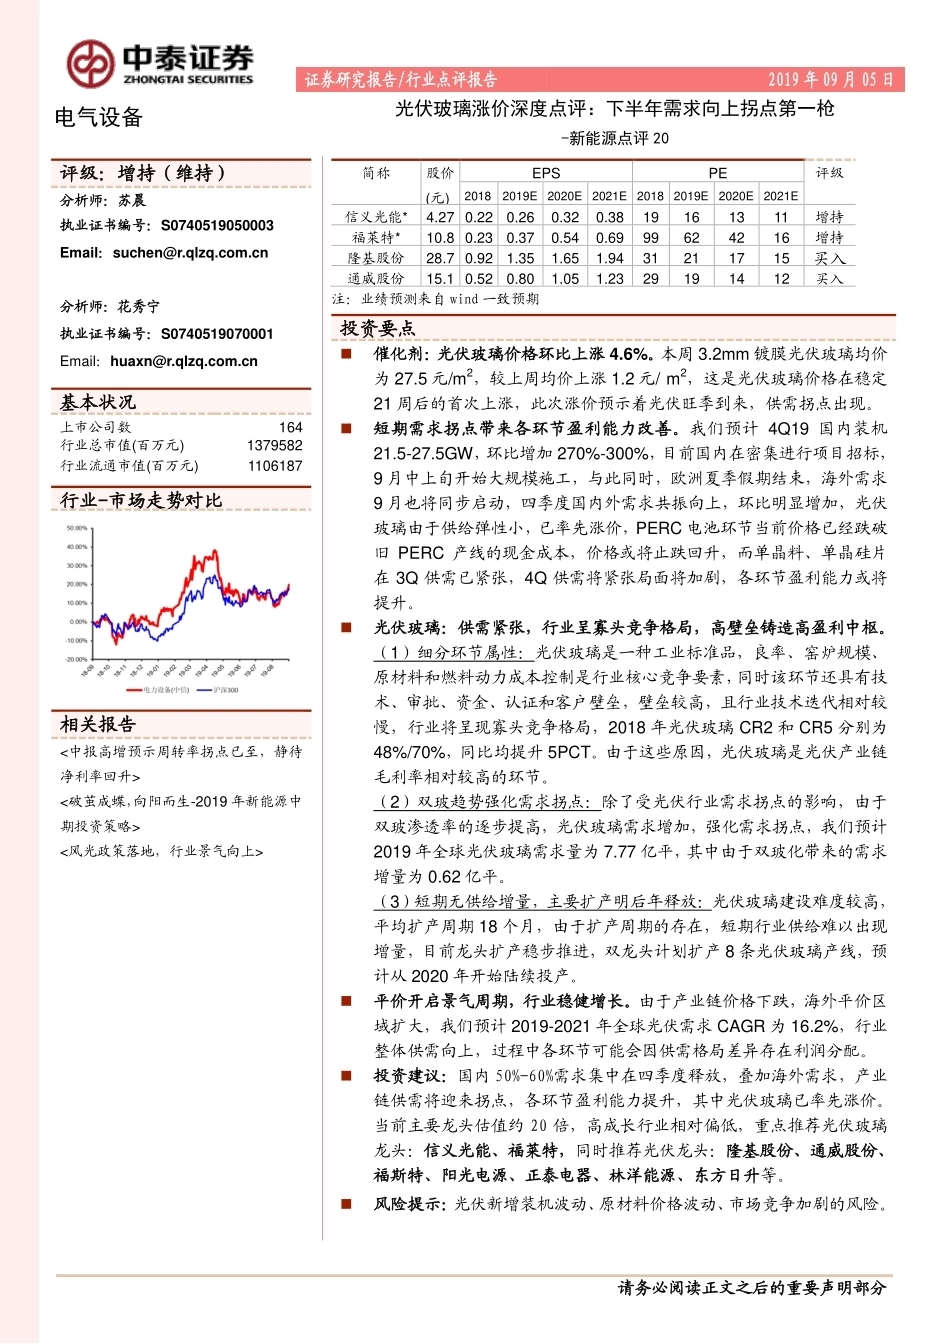
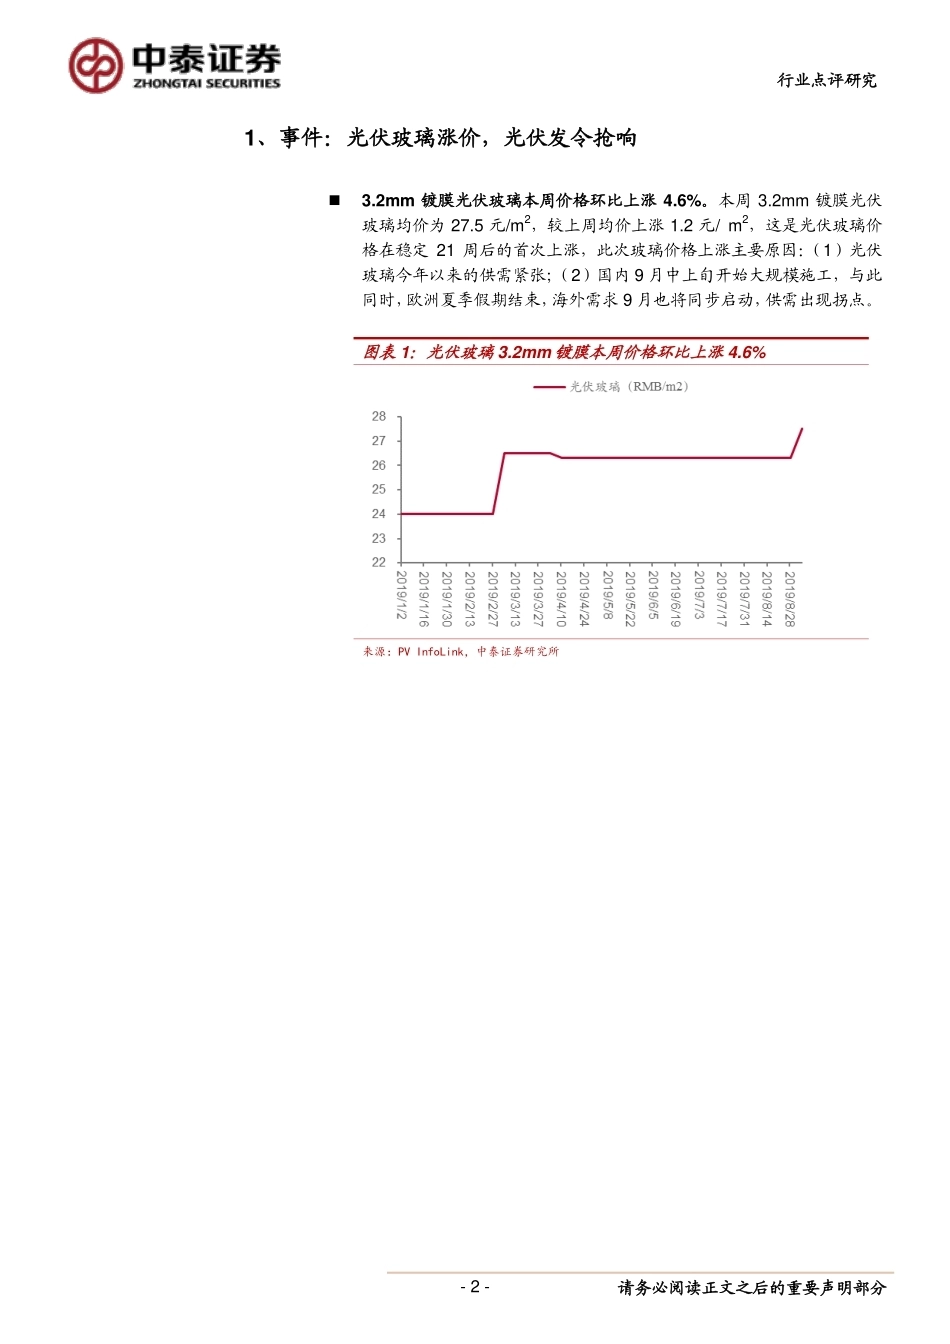
请务必阅读正文之后的重要声明部分 [Table_Industry]证券研究报告/行业点评报告 2019 年 09 月 05 日 电气设备 光伏玻璃涨价深度点评:下半年需求向上拐点第一枪 -新能源点评 20 [Table_Main][Table_Title]评级:增持(维持)分析师:苏晨 执业证书编号:S0740519050003 Email:suchen@r.qlzq.com.cn 分析师:花秀宁 执业证书编号:S0740519070001 Email:huaxn@r.qlzq.com.cn [Table_Profit]基本状况 上市公司数164 行业总市值(百万元) 1379582 行业流通市值(百万元) 1106187 [Table_QuotePic]行业-市场走势对比 公司持有该股票比例相关报告 <中报高增预示周转率拐点已至,静待净利率回升> <破茧成蝶,向阳而生-2019 年新能源中期投资策略> <风光政策落地,行业景气向上> [Table_Finance]简称 股价(元) EPS PE 评级 2018 2019E 2020E 2021E 2018 2019E 2020E 2021E 信义光能* 4.27 0.22 0.26 0.32 0.38 19 16 13 11 增持 福莱特* 10.870.23 0.37 0.54 0.69 99 62 42 16 增持 隆基股份 28.790.92 1.35 1.65 1.94 31 21 17 15 买入 通威股份 15.100.52 0.80 1.05 1.23 29 19 14 12 买入 注:业绩预测来自 wind 一致预期 [Table_Summary]投资要点 催化剂:光伏玻璃价格环比上涨 4.6%。本周 3.2mm 镀膜光伏玻璃均价为 27.5 元/m2,较上周均价上涨 1.2 元/ m2,这是光伏玻璃价格在稳定21 周后的首次上涨,此次涨价预示着光伏旺季到来,供需拐点出现。短期需求拐点带来各环节盈利能力改善。我们预计 4Q19 国内装机21.5-27.5GW,环比增加 270%-300%,目前国内在密集进行项目招标,9 月中上旬开始大规模施工,与此同时,欧洲夏季假期结束,海外需求9 月也将同步启动,四季度国内外需求共振向上,环比明显增加,光伏玻璃由于供给弹性小,已率先涨价,PERC 电池环节当前价格已经跌破旧 PERC 产线的现金成本,价格或将止跌回升,而单晶料、单晶硅片在 3Q 供需已紧张,4Q 供需将紧张局面将加剧,各环节盈利能力或将提升。光伏玻璃:供需紧张,行业呈寡头竞争格局,高壁垒铸造高盈利中枢。 (1)细分环节属性:光伏玻璃是一种工业标准品,良率、窑炉规模、原材料和燃料动力成本控制是行业核心竞争要素,同时该环节还具有技术、审批、资金、认证和客户壁垒,壁垒较高,且行业技术迭代相对较慢,行业将呈现寡头竞争格局,2018 年光伏玻璃 CR2 和 CR5 分别为48%/70%,同比均提升 5PCT。由于这些原因,光伏玻璃是光伏产业链毛利率相对较高的环节。(2)双玻趋势强化需求拐点:除了受光伏行业需求拐点的影响,由于双玻渗透率的逐步提高,光伏玻璃需求增加,强化需求拐点,我们预计2019 年全球光伏玻璃需求量为 7.77 亿平,其中由于双玻化带来的需求增量为 0.62 亿平。(3)短期无供给增量,主要扩产明后年释放:光伏玻璃建设难度较高,平均扩产周期 18 个月,由于扩产周期的存在,短期行业供给难以出现增量,目前龙头扩产稳步推进,双龙头计划扩产 8 条光伏玻璃产线,预计从 2020 年开始陆续投产。平价开启景气周期,行业稳健增长。由于产业链价格下跌,海外平价区域扩大,我们预计 2019-2021 年全球光伏需求 CAGR 为 16.2%,行业整体供需向上,过程中各环节可能会因供需格局差异存在利润分配。投资建议:国内 50%-60%需求集中在四季度释放,叠加海外需求,产业链供需将迎来拐点,各环节盈利能力提升,其中光伏玻璃已率先涨价。当前主要龙头估值约 20 倍,高成长行业相对偏低,重点推荐光伏玻璃龙头:信义光能、福莱特,同时推荐光伏龙头:隆基股份、通威股份、福斯特、阳光电源、正泰电器、林洋能源、东方日升等。风险提示:光伏新增装机波动、原材料价格波动、市场竞争加剧的风险。 请务必阅读正文之后的重要声明部分 - 2 - 行业点评研究 1、事件:光伏玻璃涨价,光伏发令抢响 3.2mm 镀膜光伏玻璃本周价格环比上涨 4.6%。本周 3.2mm 镀膜光伏玻璃均价为 27.5 元/m2,较上周均价上涨 1.2 元/ m2,这是光伏玻璃价格在稳定 21 周后的首次上涨,此次玻璃价格上涨主要原因:(1)光伏玻璃今年以来的供需紧张;(2)国内 9 月中上旬开始大规模施工,与此同时,欧洲夏季假期结束,海外需求 9 月也将同步启动,供需出现拐点。 图表 1:光伏玻璃 3.2mm 镀膜本周价格环比上涨 4.6% 来源:PV InfoLink,中泰证券研究所 请务必阅读正文之后的重要声明部分 - 3 - 行业点评研究 2、竞争格局:寡头竞争格局,高壁垒铸造高盈利中枢 良率、窑炉规模、原材料和燃料动力成本控制是行业核心竞争要素。光伏玻璃是组件封装关键材料之一,是光伏行业中一种工业标准品,同种型号产品各主要企业的价格差异不大,企业竞争重点落脚在成本方面。典型光伏玻璃成本构成中,原材料和燃料成本占比约 80%, 比如 2017年福莱特光伏玻璃成本构成采购成本中原材料和燃料动力占比分别为41.78%、39.84%。因此光伏玻璃企业成本竞争的要素包括: (1)良率:光伏行业平均良率为 78%,良率的提升可以直接提高有效产能,进而降低单耗、燃动、人工、折旧等成本; (2)窑炉规模:除了良率提升之外,大型化窑炉也可以降低能耗、降低折旧等,进而降低成本; (3)原材料采购:差异主要来自于采购规模、区位靠近原材料等; (4)燃料动力差异:差异主要来自于燃料的类型以及燃料采购来源等。 图表 2:光伏玻璃 3.2mm 镀膜本周价格环比上涨 4.6% 来源:卓创资讯,中泰证券研究所 图表 3:光伏玻璃成本构成(福莱特 2017 年) 图表 4:采购成本构成(福莱特 2017 年) 来源:福莱特招股说明书,中泰证券研究所 来源:福莱特招股说明书,中泰证券研究所 请务必阅读正文之后的重要声明部分 - 4 - 行业点评研究 竞争壁垒较高,寡头竞争格局有望成为行业常态。上文分析表明光伏玻璃行业竞争的核心要素包括良率、窑炉规模、原材料和燃料动力成本,整体属于技术赋能环节,此外,该环节还有具有如下壁垒: (1)技术壁垒:光伏玻璃采用压延法制备,传统玻璃采用浮法制备,两种工艺所用生产线存在差异,无法自由切换; (2)审批壁垒:玻璃属高耗能行业,是国家节能减排重点关注对象,在中国兴建及经营玻璃熔炉需取得多项监管审批; (3)资金壁垒:一条窑炉熔化能力为 1000 吨/天的生产线总投资达到10.43 亿元(福莱特招股说明书); (4)认证和客户壁垒:光伏组件企业对玻璃供应商要进行评审、验厂、产品测试等众多环节的认证,耗时较长(半年到一年),组件企业也倾向于与质量稳定、供货及时的规模化光伏玻璃供应商结成稳定的合作关系。 由于光伏玻璃环节壁垒较高,且行业技术迭代相对较慢,行业将呈现寡头竞争格局,2018 年光伏玻璃 CR2 和 CR5 分别为 48%/70%,同比均提升 5PCT。 图表 5:国内光伏玻璃行业市占率情况 图表 6:2018 年中国光伏玻璃产能分布 来源:中国产业信息网,中泰证券研究所 来源:集邦新能源,中泰证券研究所 寡头竞争格局造就相对较高的稳态毛利率。2015 年以来,光伏辅材环节毛利率一直处于产业链相对较高水平,主要原因是该环节竞争格局相对稳定且技术迭代速度相对较慢,而辅材环节中光伏玻璃的毛利率更高,主要原因除了资金等壁垒之外,光伏玻璃环节平均 18 个月的扩产周期也是主要原因之一,因此我们认为行业稳态毛利率应处于 30%左右。 请务必阅读正文之后的重要声明部分 - 5 - 行业点评研究 图表 7:历年光伏产业链各环节毛利率对比 图表 8:历年光伏玻璃龙头毛利率 来源:Wind,中泰证券研究所 来源:Wind,中泰证券研究所 请务必阅读正文之后的重要声明部分 - 6 - 行业点评研究 3、需求分析:双玻扩大玻璃需求空间,短期需求环比明显增加 双玻渗透率的逐步提高将为光伏玻璃市场带来增量空间。由于产业链价格下跌,海外平价区域扩大,我们预计 2019-2021 年全球光伏需求分别为 124、146、171GW,CAGR 为 16.2%,景气持续。根据 ITRPV 对2018-2021 年双面组件渗透率的预测和我们的测算,2019 年全球光伏玻璃需求量为 7.77 亿平,其中由于双玻化带来的需求增量 0.62 亿平。 图表 9:2019-2021 年光伏玻璃需求量测算 2017 2018 2019E 2020E 2021E 全球光伏需求(GW) 100 109 124 146 171 其中:国内需求 53 44 44 50 60 其中:海外需求 47 65 80 96 111 60 片单玻组件功率(W) 270 275 285 300 315 其中:单晶 278 282 296 311 326 其中:多晶 271 277 278 280 281 单晶渗透率(%) 36% 50% 60% 70% 80% 双玻双面组件发电量增益(%) 7.5% 7.5% 7.5% 7.5% 7.5% 双面组件渗透率(%) 4% 7% 10% 15% 20% 60 片单玻组件玻璃需求量(平米/块组件) 1.64 1.64 1.64 1.64 1.64 光伏玻璃年需求量(亿平) 6.20 6.89 7.77 9.03 10.42 来源:中泰证券研究所 国内光伏开工在即,产业链供需将迎来拐点,盈利能力环比改善。2019年 1-7 月国内光伏新增装机 13.5GW(7 月 1.8GW),同降 57%,我们预计 8-9 月新增装机 4-5GW,由于全年装机 40-45GW,4Q19 国内装机 21.5-27.5GW,环比增加 270%-300%,目前国内在密集进行项目招标,预计 9 月中上旬开始大规模施工,与此同时,欧洲夏季假期结束,海外需求 9 月也将同步启动。由于四季度国内外需求共振向上,产业链供需将迎来拐点,目前辅材环节开工率回暖也验证行业需求拐点出现。 图表 10:2019 年国内光伏月度装机展望 图表 11:全球单晶产业链季度供需(GW) 来源:中电联,中泰证券研究所 来源:中泰证券研究所 02468101223456789101112月度新增装机(GW) 05101520253035 4Q18 1Q19 2Q19 3Q19 4Q19单晶硅片供给 单晶电池供给 单晶需求 请务必阅读正文之后的重要声明部分 - 7 - 行业点评研究 4、供给分析:短期无供给增量,主要扩产明后年释放 龙头扩产稳步推进,双龙头计划未来明后两年扩产 8 条光伏玻璃产线。为扩大市场份额,信义光能计划于广西壮族自治区北海以及安徽芜湖分别建设两条日熔量均为 1000 吨的太阳能玻璃产线(共 4 条),预计于2020 年投产。福莱特计划于越南海防建设两条日熔量均为 1000 吨的太阳能玻璃产线,预计于 2020 年陆续点火并投入运营;同时拟在安徽凤阳新增 2 条日熔化能力为 1200 吨的熔窑及配套加工生产线,预计于2021 年陆续投产。 图表 12:光伏玻璃龙头企业扩产细节及进度 序号 企业 产线位置 产能 投产时间 1 信义光能 广西北海 1000 吨/日 2020 年 2 信义光能 广西北海 1000 吨/日 2020 年 3 信义光能 安徽芜湖 1000 吨/日 2020 年 4 信义光能 安徽芜湖 1000 吨/日 2020 年 5 福莱特 越南海防 1000 吨/日 2020 年 6 福莱特 越南海防 ...





发表评论取消回复