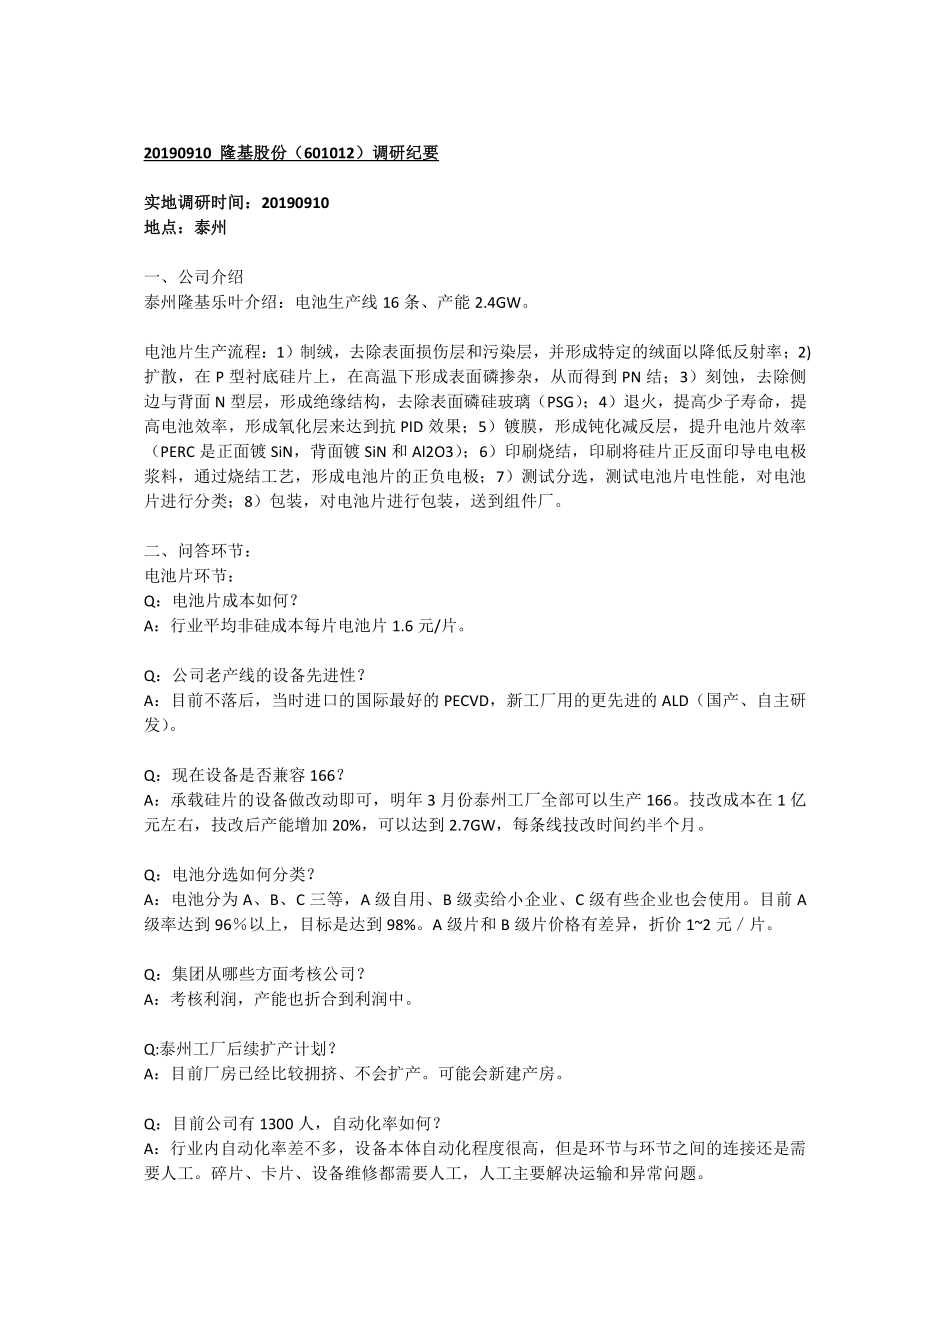
1)隆基股份1-1)隆基股份电池工厂实地调研1-2)隆基股份中报解读交流2)通威股份2-1)通威股份策略会交流2-2)通威股份中报解读交流3)中环股份3-1)通威股份策略会交流3-2)通威股份中报解读交流4)阳光电源5)东方日升6)福莱特玻璃7)信义能源+信义光能8)中来股份9)爱康科技10)中利集团11)阿特斯太阳能12)晶科能源13)异质结与 TOPCON 技术论坛14)第二次技术论坛22647575/43348/20190925 16:3320190910 隆基股份(601012)调研纪要实地调研时间:20190910地点:泰州一、公司介绍泰州隆基乐叶介绍:电池生产线 16 条、产能 2.4GW。电池片生产流程:1)制绒,去除表面损伤层和污染层,并形成特定的绒面以降低反射率;2)扩散,在 P 型衬底硅片上,在高温下形成表面磷掺杂,从而得到 PN 结;3)刻蚀,去除侧边与背面 N 型层,形成绝缘结构,去除表面磷硅玻璃(PSG);4)退火,提高少子寿命,提高电池效率,形成氧化层来达到抗 PID 效果;5)镀膜,形成钝化减反层,提升电池片效率(PERC 是正面镀 SiN,背面镀 SiN 和 Al2O3);6)印刷烧结,印刷将硅片正反面印导电电极浆料,通过烧结工艺,形成电池片的正负电极;7)测试分选,测试电池片电性能,对电池片进行分类;8)包装,对电池片进行包装,送到组件厂。二、问答环节:电池片环节:Q:电池片成本如何?A:行业平均非硅成本每片电池片 1.6 元/片。Q:公司老产线的设备先进性?A:目前不落后,当时进口的国际最好的 PECVD,新工厂用的更先进的 ALD(国产、自主研发)。Q:现在设备是否兼容 166?A:承载硅片的设备做改动即可,明年 3 月份泰州工厂全部可以生产 166。技改成本在 1 亿元左右,技改后产能增加 20%,可以达到 2.7GW,每条线技改时间约半个月。Q:电池分选如何分类?A:电池分为 A、B、C 三等,A 级自用、B 级卖给小企业、C 级有些企业也会使用。目前 A级率达到 96%以上,目标是达到 98%。A 级片和 B 级片价格有差异,折价 1~2 元/片。Q:集团从哪些方面考核公司?A:考核利润,产能也折合到利润中。Q:泰州工厂后续扩产计划?A:目前厂房已经比较拥挤、不会扩产。可能会新建产房。Q:目前公司有 1300 人,自动化率如何?A:行业内自动化率差不多,设备本体自动化程度很高,但是环节与环节之间的连接还是需要人工。碎片、卡片、设备维修都需要人工,人工主要解决运输和异常问题。22647575/43348/20190925 16:33Q:新建的厂房会预留空间吗?A:平媒隆基新厂房预留很多空间,为未来电池技术的发展留有空间。Q:新工厂投产后需要多少人?A:和目前工厂配比差不多。每个车间有 300 工人,泰州工厂有两个车间。Q:现有产线改成 TOPCon 容易吗?A:应该容易改,但目前没有这个计划。TOPCon 成本因为两面印银浆、所以生产成本比较高,虽然有一定的效率和性能优势,但是成本差异比较大。Q:电池背面有背银吗?A:只是焊接部分有少量背银,其他部分都是铝浆。Q:现有产线可以做大硅片吗?A:现在做 M9 或 M12,扩散炉等设备就要更换了,所以现有的设备做 M6 是极限了。Q:M6 和 M2 产线可以无缝切换吗?A:不能来回转换,只要切换就需要更换承载硅片的设备。Q:M6 和 M2 成本差异如何?A:M6 单瓦成本较 M2 降低 0.1 元/W(从硅片到组件端)。Q:硅片采购价格与市场价格相比如何?电池片售价与市场价格相比如何?A:一样。Q:明年年底公司的 M6 电池产能多少?A:至少 15GW。目前银川已经有 4 条线开始生产。组件环节:Q:组件端改造技术方向有哪些?A:叠瓦目前还没有计划,现在主要是整片和半片的组件按照 M6 改造。Q:未来组件技术趋势和隆基的技术选择?A:接下来隆基以单玻和双玻的半片为主。Q:明年会全部换成 M6 组件吗?A:目前滁州基地已经在做 M6 组件了,明年会全部换成 M6 组件。Q:泰州组件厂有多少工人?产能是多少?A:工厂工人约 1800 人(4GW 标配),不含组件研发的 400~500 人。产能是 4GW。Q:目前的双玻占比?A:当前双玻占比较少,主要是半片,需要看订单。去年三季度双玻占比很高,是因为订单主要是来自于埃及。22647575/43348/20190925 16:33Q:公司用的玻璃厚度?A:从 3.2mm 降至 2.8mm。Q:公司组件的封装损失?A:分工艺。公司的封装损失约为 1.2%。Q:目前工厂的库存情况如何?A:300MW,约 1 个月。Q:产线生产双玻和单玻的效率和良率差异如何?A:差异不大。Q:公司的双玻组件是否有框?A:双面有框(全框)。去年有生产无框的,在四个角包装,主要看订单需求。Q:今年订单情况如何?A:今年第三、四季度产能比较紧。Q:是否有叠瓦和拼片组件?A:滁州有叠瓦组件,目前没有拼片。Q:现在是否全用 EVA?A:双玻是用 POE。Q:双玻成本增加是否明显?A:两层玻璃成本高、POE 成本比 EVA 成本高,电池片的成本也比单玻高。Q:目前双玻渗透率的提升是否会受制于成本?A:效率提升可以弥补成本的增加,目前在往这个方向走。Q:公司的产能是否有提升的空间?A:16 条线刚建好时是 2GW,现在已经提升到 4GW,但后续产能提升会更困难一些。在当前的设备状态下,极限产能可以达到 4.2GW 以上。Q:半片较全片功率提升多少?A:60 型提升一档(5W)。Q:组件技术近年技术迭代速度如何?A:有所加快,目前技术迭代主要是以前有的技术更顺利的用到量产中,包括半片和叠瓦。目前来看半片是主流,半片的工艺与整片基本相同,只是增加了人工成本;叠瓦设备与常规的设备不同,功率更高但是成本也比较高。22647575/43348/20190925 16:3320190829 隆基股份中报业绩沟通纪要时间:20190829嘉宾:董事长 李总,董秘 刘总一、基本情况介绍531 后组件价格下降,刺激了去年四季度开始的海外市场爆发。全球有 16 个国家年装机达到 GW 级别,今年预计有 24 个国家到 GW 级别。重点在美国和欧洲增长非常强劲,我们认为海外市场增长未来几年是确定性很高的事情。装机增长带来单晶硅片供应紧张,今年 7 月我们已经对部分客户无法发货,主因去年年底和今年年初我们有一些大客户签订了一年期长单,并支付预付款。虽然我们的产出在逐月提升,但速度赶不上需求增速。到 7 月份我们的产能已经无法满足部分长单客户需求。公司加快新建项目进度,云南二期两个拉棒基地这个月底进入试产,设备在今年年内可以全部到位,明年一季度可以实现满产。我们新公告的 15GW 项目正在加紧建设,明年中期设备应可全部到位。我们早期规划 2021 年达到 65GW 产能,现在看明年年底就能实现。二、公司对颠覆性技术的看法最近一期国家电投电站招标,投标价格在 3.7 元/W 左右。成本构成里电池片约 0.95 元/W,剩下的成本都是为了保护电池片或支撑组件或收集能源,如玻璃、边框、支架、电缆等。领先电池厂按照 3.12 元/片买到硅片后成本应在 8 毛多,目前还有一定盈利。硅片厂成本在 2块钱左右,以硅片成本价计算电池片应为 6 毛/W 多。未来行业进步后电池片应会低于 6 毛钱/W。钙钛矿即便成熟了,能够取代的只有不到 6 毛钱的电池片,其他成本不会被降低。若其转换效率较低,则保护支撑成本还会上升。若其效率仅为晶硅的 70%,则其余成本会有30%的上升。因此即便钙钛矿成熟,单晶硅技术路线也不会轻易被颠覆。而单晶硅路线取代传统能源的确定性已经很强。对比半导体和太阳能,芯片成本构成中硅片成本只占到 3%,电池片中硅片成本占 60%-70%,两者完全不同。半导体产业中对硅片成本关注度低,主要关注品质,另外会关心下游通量,因此 12 英寸带来的通量上升非常有价值。半导体 8 英寸约 200 元,12 英寸约 800-900 元;12 英寸单位面积价格约为 8 英寸两倍,但加大了通量,降低了下游成本。但若太阳能硅片单位面积售价变高,则其降本逻辑不存在。电池若转换效率没有本质提高,则对电池片的保护、支撑、收集成本不会降低。因此 2 块300W 组件和 1 块 600W 组件的成本相差无几。硅片变大会降低 LCOE,但前提是在光伏系统设计冗余范围内。比如原有很牢固的支架,同样的支架可以装配更大的组件,从而摊薄单瓦成本。因此,系统设计有冗余是大硅片降低度电成本的前提。此前我们向 M4 转移时,并非我们本意。若硅片统一到 M2,则会简化很多设计。2018 年一些电池厂商由于自身竞争力的问题,开始对尺寸做加大,因此我们有责任再次统一标准。我们根据电池厂、玻璃、组件、运输等环节的问题做了很多调研,酝酿一年后推出 166,行业多数认为该规格兼顾行业现状。单结硅电池理论转换效率 29%,量产 25%基本会到极限。双结电池理论效率 41%,未来可能做到 30%甚至 35%,目前很多企业已经投入研发工作。主流观点认为第一层是单晶硅是确定22647575/43348/20190925 16:33性的,但 N 型 P 型是不确定的。另一层结构到底是钙钛矿,还是别的东西目前还不确定。目前我们认为 P 型 PERC 是性价比较高的路线。隆基在 2006 年就对技术路线做了深入研究,当时认为 N 型单晶未来成本最低,但 PERC 出现后我们不再坚持 N 型最优。我们在研发上还是保留了相当的资源研发 N 型,TOPCON 等技术我们有能力量产。单 GW 设备成本上,PERC2亿,topcon3-3.2 亿,HJT 要 7 亿。以三月前价格计算,P 型 perc 回收期 1 年,topcon 2-2.5年,HJT4-5 年;以今天价格计算,分别要 4、7、15 年以上。未来设备国产化后投资会降低,包括低温银浆成本也可能下降。若 N 型单晶生产比重过大,价格能否维持目前 5%价差需要评估。国内多晶硅料还无法满足 N 型产品大规模稳定生产,今天少量的 N 型产出,原料都是进口的。多晶硅料上要消除这种差异比较困难,目前万吨多晶硅料国内投资在 9 亿左右,但国外经验表明投资需要到 13 亿的水平才能保证更好的品质。三、上半年经营情况说明2019 年上半年,上半年全球装机达到 47GW,公司生产经营整体平稳。硅片生产了 28.5 亿片,增长了 74%;外销 21.5 亿片,增长 183%;海外销售 3.89 亿片,增长 29%;自用 7.9 亿片,增长 1%,收入 85.2 亿元,同比增长 95%,毛利率提高 6 个百分点至 23.2%。组件产量 3.83GW,同比增长 8%,销售 3.19GW,同比增长 21%,海外占比 76%,2.42GW,增长超过 250%。双面组件 910MW,占比 24%,增长超过 550%。自用组件 260MW,同比减少。组件销售收入达到 64.8 亿元,同比增长 5%。毛利率 28.4%,同比增长 4.6 个百分点。电池环节,自 产 2.1GW,增长 21%;外购 2.34GW,略降低;电池对外销售 710MW,收入6.4 亿元。电力收入 3.76 亿元,同比增长 15%,毛利率 64%左右。电站处置方面一季度转让电站 107MW,获得投资收益 9400 万,二季度没有实施完电站转让。截至 6 月底公司在手电站 920MW,其中地面 420MW,分布式 500MW。上半年公司硅片非硅成本下降 31.7%,电池下降 10%,组件下降 6%。公司硅片产能 33GW,组件产能 13.3GW。电池、组件的产能还是稳步推进,2021 年底实现20GW 电池、30GW 组件,整体速度可能加快。四、问答环节Q:硅片 19 年、20 年全年平均产能,19 年外部出货量如何?非硅成本什么水平?21 年产能规划如何?海外组件毛利率和国内是否有差异?A:今年年底银川 15GW 做不出贡...





发表评论取消回复