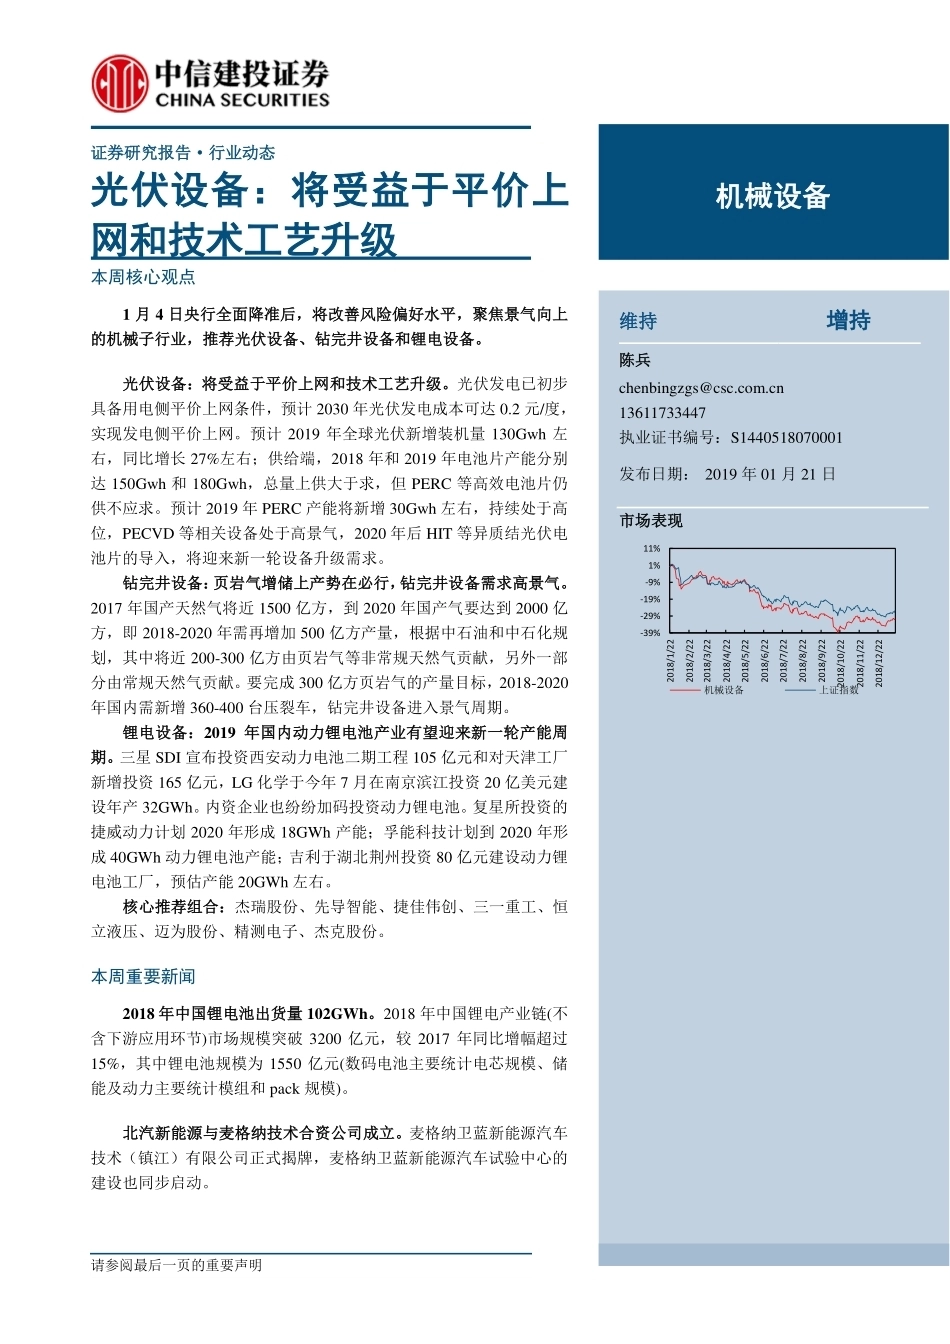
请参阅最后一页的重要声明 证券研究报告·行业动态 光伏设备:将受益于平价上网和技术工艺升级 本周核心观点 1 月 4 日央行全面降准后,将改善风险偏好水平,聚焦景气向上的机械子行业,推荐光伏设备、钻完井设备和锂电设备。 光伏设备:将受益于平价上网和技术工艺升级。光伏发电已初步具备用电侧平价上网条件,预计 2030 年光伏发电成本可达 0.2 元/度,实现发电侧平价上网。预计 2019 年全球光伏新增装机量 130Gwh 左右,同比增长 27%左右;供给端,2018 年和 2019 年电池片产能分别达 150Gwh 和 180Gwh,总量上供大于求,但 PERC 等高效电池片仍供不应求。预计 2019 年 PERC 产能将新增 30Gwh 左右,持续处于高位,PECVD 等相关设备处于高景气,2020 年后 HIT 等异质结光伏电池片的导入,将迎来新一轮设备升级需求。 钻完井设备:页岩气增储上产势在必行,钻完井设备需求高景气。2017 年国产天然气将近 1500 亿方,到 2020 年国产气要达到 2000 亿方,即 2018-2020 年需再增加 500 亿方产量,根据中石油和中石化规划,其中将近 200-300 亿方由页岩气等非常规天然气贡献,另外一部分由常规天然气贡献。要完成 300 亿方页岩气的产量目标,2018-2020年国内需新增 360-400 台压裂车,钻完井设备进入景气周期。 锂电设备:2019 年国内动力锂电池产业有望迎来新一轮产能周期。三星 SDI 宣布投资西安动力电池二期工程 105 亿元和对天津工厂新增投资 165 亿元,LG 化学于今年 7 月在南京滨江投资 20 亿美元建设年产 32GWh。内资企业也纷纷加码投资动力锂电池。复星所投资的捷威动力计划 2020 年形成 18GWh 产能;孚能科技计划到 2020 年形成 40GWh 动力锂电池产能;吉利于湖北荆州投资 80 亿元建设动力锂电池工厂,预估产能 20GWh 左右。 核心推荐组合:杰瑞股份、先导智能、捷佳伟创、三一重工、恒立液压、迈为股份、精测电子、杰克股份。 本周重要新闻 2018 年中国锂电池出货量 102GWh。2018 年中国锂电产业链(不含下游应用环节)市场规模突破 3200 亿元,较 2017 年同比增幅超过15%,其中锂电池规模为 1550 亿元(数码电池主要统计电芯规模、储能及动力主要统计模组和 pack 规模)。 北汽新能源与麦格纳技术合资公司成立。麦格纳卫蓝新能源汽车技术(镇江)有限公司正式揭牌,麦格纳卫蓝新能源汽车试验中心的建设也同步启动。 维持 增持 陈兵 chenbingzgs@csc.com.cn 13611733447 执业证书编号:S1440518070001 发布日期: 2019 年 01 月 21 日 市场表现 -39%-29%-19%-9%1%11%2018/1/222018/2/222018/3/222018/4/222018/5/222018/6/222018/7/222018/8/222018/9/222018/10/222018/11/222018/12/22机械设备上证指数机械设备 1 机械设备 行业动态研究报告 请参阅最后一页的重要声明 目录一、本周核心观点与行情回顾 ............................................................................................................................... 2 1.1 本周观点 ..................................................................................................................................................... 2 1.2 指数表现与板块估值 ................................................................................................................................. 3 1.3 个股表现 ..................................................................................................................................................... 3 二、需求观察 ........................................................................................................................................................... 5 三、行业新闻 ........................................................................................................................................................... 6 3.1 工程机械和轨道交通 ................................................................................................................................. 6 3.2 锂电设备 ..................................................................................................................................................... 6 3.3 能源装备 ..................................................................................................................................................... 7 3.4 工业 4.0 ....................................................................................................................................................... 8 3.5 3C 自动化设备 ............................................................................................................................................ 9 股票报告网整理http://www.nxny.com 2 机械设备 行业动态研究报告 请参阅最后一页的重要声明 一、本周核心观点与行情回顾 1.1 本周观点 全面降准后,风险偏好有望回升,聚焦景气向上的机械子板块。1 月 4 日,央行决定下调金融机构存款准备金率 1%,此次降准将释放资金约 1.5 万亿元,加上即将开展的定向中期借贷便利操作和普惠金融定向降准动态考核所释放的资金,再考虑今年一季度到期的中期借贷便利不再续做的因素后,净释放长期资金约 8000 亿元。我们判断认为,央行加码货币政策后,M1 增速有望企稳回升改善信用偏好水平,机械行业投资上优选景气向上的子板块,推荐光伏设备、钻完井设备和锂电设备行业。 光伏设备:将受益于平价上网和技术工艺升级。目前,集中式光伏为 0.65-0.85 元/kWh,分布式光伏 0.7-0.9元/kWh 左右,低于一般工商业 1 元/kWh 的电价,初步具备用电侧平价上网的条件,预计 2020 年将实现用电侧平价上网,2030 年光伏发电成本可达 0.2 元/kWh,实现发电侧平价上网。预计 2019 年全球光伏新增装机量130Gwh 左右,同比增长 27%左右,维持快速增长。供给端,自下而上统计 2018 年底和 2019 年底电池片产能将分别达 150Gwh 和 180Gwh,从总量数据上供大于求,但 PERC 等高效电池片仍供不应求。据我们自下而上统计,判断 2019 年 PERC 产能将达 100Gwh,较 2018 年新增 30Gwh 左右,持续处于高位,PECVD 等相关设备处于高景气。2020 年后随着 HIT 等异质结光伏电池片的导入,将迎来新一轮设备更新升级需求。 钻完井设备:页岩气增储上产势在必行,钻完井设备需求高景气。2017 年国产天然气将近 1500 亿方,到2020 年国产气要达到 2000 亿方,即 2018-2020 年需再增加 500 亿方产量,根据中石油和中石化的规划,其中将近 200-300 亿方由页岩气等非常规天然气贡献,另外一部分由常规天然气贡献。要完成 300 亿方页岩气的产量目标,据我们测算,2018-2020 年中石油需打井 800 口,中石化需打井 506 口,一般一套 20 台压裂车组一年作业 20 口井测算,2018-2020 年国内需新增 360-400 台压裂车,钻完井设备市场进入高景气周期。 锂电设备:2019 年国内动力锂电池产业有望迎来新一轮产能周期。三星 SDI 接连宣布投资西安动力电池二期工程 105 亿元和对天津工厂新增投资 165 亿元人民币,除三星外,LG 化学也于今年 7 月在南京滨江投资 20亿美元建设年产 32GWh 动力电池项目。以此为标志,日韩锂电池龙头开启重返中国市场,瞄准 2020 年后补贴退出后的市场需求。除日韩锂电池龙头重返中国市场外,综合实力较强的内资企业也纷纷加码投资动力锂电池。复星所投资的捷威动力计划 2020 年形成 18GWh 产能;完成 C 轮融资 50 亿元的孚能科技计划到 2020 年形成40GWh 动力锂电池产能;以及吉利于湖北荆州投资 80 亿元建设动力锂电池工厂,预估产能 20GWh 左右。 重点推荐组合: 杰瑞股份、先导智能、捷佳伟创、三一重工、恒立液压、迈为股份、精测电子、杰克股份。 表 1:重点覆盖标的盈利预测 名称 净利润(亿元) EPS PE 2017 2018 2019 2017 2018 2019 2017 2018 2019 康力电梯 3.26 0.80 2.94 0.41 0.10 0.37 13.51 58.45 15.95 富瑞特装 0.51 0.00 0.00 0.11 0.00 0.00 51.45 - - 精测电子 1.62 2.73 3.92 1.98 1.67 2.39 26.46 30.12 20.96 中集集团 26.32 27.61 32.20 0.88 0.92 1.08 12.63 12.37 10.61 股票报告网整理http://www.nxny.com 3 机械设备 行业动态研究报告 请参阅最后一页的重要声明 巨星科技 5.5 7.33 8.73 0.51 0.68 0.81 19.41 13.85 11.62 台海核电 10.14 7.33 9.37 1.17 0.77 0.98 9.90 14.31 11.19 豪迈科技 6.76 7.47 8.54 0.84 0.93 1.07 19.96 16.90 14.79 杰克股份 3.24 4.81...





发表评论取消回复