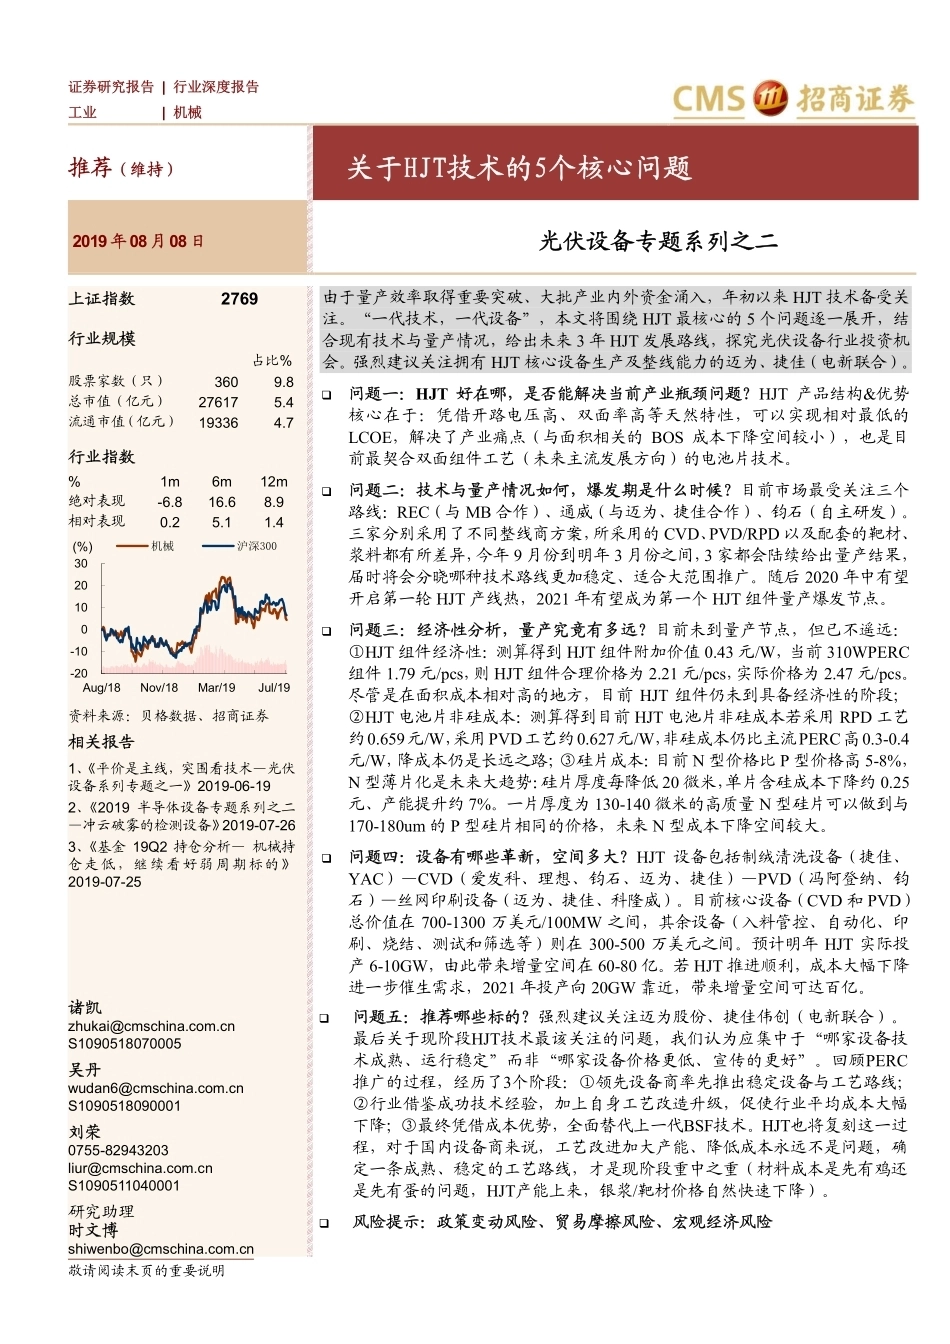
敬请阅读末页的重要说明证券研究报告 | 行业深度报告 工业| 机械 推荐(维持)关于HJT技术的5个核心问题 2019 年08 月08 日 光伏设备专题系列之二上证指数 2769 行业规模占比% 股票家数(只)360 9.8 总市值(亿元)27617 5.4 流通市值(亿元) 19336 4.7 行业指数 % 1m 6m 12m 绝对表现-6.8 16.6 8.9 相对表现0.2 5.1 1.4 资料来源:贝格数据、招商证券 相关报告 1、《平价是主线,突围看技术—光伏设备系列专题之一》2019-06-19 2、《2019 半导体设备专题系列之二—冲云破雾的检测设备》2019-07-263、《基金 19Q2 持仓分析— 机械持仓走低,继续看好弱周期标的》2019-07-25 由于量产效率取得重要突破、大批产业内外资金涌入,年初以来 HJT 技术备受关注。“一代技术,一代设备”,本文将围绕 HJT 最核心的 5 个问题逐一展开,结合现有技术与量产情况,给出未来 3 年 HJT 发展路线,探究光伏设备行业投资机会。强烈建议关注拥有 HJT 核心设备生产及整线能力的迈为、捷佳(电新联合)。 问题一:HJT 好在哪,是否能解决当前产业瓶颈问题?HJT 产品结构&优势核心在于:凭借开路电压高、双面率高等天然特性,可以实现相对最低的LCOE,解决了产业痛点(与面积相关的 BOS 成本下降空间较小),也是目前最契合双面组件工艺(未来主流发展方向)的电池片技术。问题二:技术与量产情况如何,爆发期是什么时候?目前市场最受关注三个路线:REC(与 MB 合作)、通威(与迈为、捷佳合作)、钧石(自主研发)。三家分别采用了不同整线商方案,所采用的 CVD、PVD/RPD 以及配套的靶材、浆料都有所差异,今年 9 月份到明年 3 月份之间,3 家都会陆续给出量产结果,届时将会分晓哪种技术路线更加稳定、适合大范围推广。随后 2020 年中有望开启第一轮 HJT 产线热,2021 年有望成为第一个 HJT 组件量产爆发节点。问题三:经济性分析,量产究竟有多远?目前未到量产节点,但已不遥远:①HJT 组件经济性:测算得到 HJT 组件附加价值 0.43 元/W,当前 310WPERC组件 1.79 元/pcs,则 HJT 组件合理价格为 2.21 元/pcs,实际价格为 2.47 元/pcs。尽管是在面积成本相对高的地方,目前 HJT 组件仍未到具备经济性的阶段;②HJT 电池片非硅成本:测算得到目前 HJT 电池片非硅成本若采用 RPD 工艺约0.659元/W,采用PVD工艺约0.627元/W,非硅成本仍比主流PERC高0.3-0.4元/W,降成本仍是长远之路;③硅片成本:目前 N 型价格比 P 型价格高 5-8%,N 型薄片化是未来大趋势:硅片厚度每降低 20 微米,单片含硅成本下降约 0.25元、产能提升约 7%。一片厚度为 130-140 微米的高质量 N 型硅片可以做到与170-180um 的 P 型硅片相同的价格,未来 N 型成本下降空间较大。问题四:设备有哪些革新,空间多大?HJT 设备包括制绒清洗设备(捷佳、YAC)—CVD(爱发科、理想、钧石、迈为、捷佳)—PVD(冯阿登纳、钧石)—丝网印刷设备(迈为、捷佳、科隆威)。目前核心设备(CVD 和 PVD)总价值在 700-1300 万美元/100MW 之间,其余设备(入料管控、自动化、印刷、烧结、测试和筛选等)则在 300-500 万美元之间。预计明年 HJT 实际投产 6-10GW,由此带来增量空间在 60-80 亿。若 HJT 推进顺利,成本大幅下降进一步催生需求,2021 年投产向 20GW 靠近,带来增量空间可达百亿。诸凯zhukai@cmschina.com.cn S1090518070005 吴丹wudan6@cmschina.com.cn S1090518090001 刘荣0755-82943203 liur@cmschina.com.cn S1090511040001 研究助理时文博shiwenbo@cmschina.com.cn 问题五:推荐哪些标的?强烈建议关注迈为股份、捷佳伟创(电新联合)。最后关于现阶段HJT技术最该关注的问题,我们认为应集中于“哪家设备技术成熟、运行稳定”而非“哪家设备价格更低、宣传的更好”。回顾PERC推广的过程,经历了3个阶段:①领先设备商率先推出稳定设备与工艺路线;②行业借鉴成功技术经验,加上自身工艺改造升级,促使行业平均成本大幅下降;③最终凭借成本优势,全面替代上一代BSF技术。HJT也将复刻这一过程,对于国内设备商来说,工艺改进加大产能、降低成本永远不是问题,确定一条成熟、稳定的工艺路线,才是现阶段重中之重(材料成本是先有鸡还是先有蛋的问题,HJT产能上来,银浆/靶材价格自然快速下降)。风险提示:政策变动风险、贸易摩擦风险、宏观经济风险-20-100102030Aug/18Nov/18Mar/19Jul/19(%)机械沪深300 行业研究 敬请阅读末页的重要说明 Page 2 正文目录 前 言 ................................................................... 3 问题一:HJT 好在哪,是否能解决当前产业瓶颈问题? ......................... 4 问题二:技术与量产情况如何,爆发期是什么时候? ........................... 6 问题三:经济性分析,量产究竟有多远? ..................................... 9 3.1 HJT 组件经济性测算 ................................................... 9 3.2 HJT 电池片非硅成本测算 .............................................. 10 3.3 N 型硅片成本较高,薄片化是大趋势 .................................... 14 问题四:HJT 设备有哪些革新,空间多大? .................................. 15 4.1 核心设备为 CVD+PVD ................................................... 15 4.2 设备增量空间百亿 .................................................... 18 问题五:推荐哪些标的? .................................................. 20 5.1 迈为股份(电新联合):具备 HJT 整线能力,CVD 试用中 .................... 20 5.2 捷佳伟创(电新联合):制绒设备技术先进,HJT 整线领先者 ................ 21 5.3 罗博特科:专注光伏自动化设备 ........................................ 23 行业研究 敬请阅读末页的重要说明 Page 3 前 言 回顾 2018 年,如福建钧石、中智(泰兴)、汉能、通威、爱康、彩虹等不少光伏企业陆续开出 HJT 产能计划,市场颇有一片 HJT 崛起之势。但在 531 政策的压力下,由于技术含量较高、设备及材料成本高昂、缺乏终端市场等因素,部分企业 HJT 扩产进度有所减缓。 随着四季度全球光伏市场开始回暖,市场上 HJT 的讯息突然多了起来,光伏企业暂缓的 HJT 扩产计划也随着市场回暖而再度开启。 年初以来,HJT 技术备受关注,原因总结有三: ①量产效率取得重要突破:HJT 实验室技术早已成熟,并且创下 26.7%超高效率纪录;但量产效率始终停滞在 21%、22%,直到 18 年底突破到 23.5%,比 PERC 高出 1%以上(反应在组件端提高 20W),量产技术上完成实质性进步; ②行业竞争日趋激烈,可长远发展的技术备受青睐:离发电侧平价时代越来越近,终端客户对电价更加敏感,各环节决策考虑不单是采购成本多少,而是终端产品成本如何(以LCOE 作为核心指标),这样的大背景下,双面工艺凭借低 LCOE 优势,被公认为未来主流技术方向,最契合双面的 HJT 电池片技术自然也备受关注; ③方向清晰,大批社会资本涌入:国内产业界设备商快速成长,18 年大批设备商上市,热钱涌入,极大推动了新技术研发热情,推动 HJT 发展速度比当年 PERC 更快。同时产业外资金瞄准 HJT 新赛道,斥巨资以求谋得新技术下一席之地(如山煤国际与钧石合作 10GW),也为 HJT 技术带来极高的曝光度。 如果想寻找 HJT 新技术带来投资机会,就不得不站在光伏产业链的角度,首先思考光伏行业本质: 光伏行业的本质是什么?是从终端客户的价值来考虑,也就是聚焦度电成本的降低。光伏产业定位于制造业,而非高科技产业。除了产业链下游电站设计、建设以及并网运营能归属到能源业外,硅料、硅片、电池、组件等环节,都属于典型的制造业。而制造业的发展,必然遵循制造业的内在规律:光伏各环节相对过剩将是一个常态,因此未来的竞争格局一定是一个充分并且完全的竞争局面,各个环节的成本降低将是这个行业永恒的发展方向。 围绕光伏行业本质,诞生关于 HJT 的 5 个核心问题,也正是本文的架构:①HJT 技术是否符合光伏行业本质,能否解决当前产业瓶颈问题?②如今技术与量产情况如何?③当前经济性如何,未来量产时间如何判断?成本下降空间又有多大?④落到光伏设备角度,也需要关注 HJT 相比于 PERC 设备端有何革新?⑤市场空间有多大以及有哪些值得关注的光伏设备公司? 最后,关于现阶段 HJT 技术最该关注的问题,笔者认为应集中于“哪家设备技术成熟、运行稳定”而非“哪家设备价格更低、喊得最响”。回顾 PERC 推广的过程,经历了 3个阶段:①领先设备商率先推出稳定设备与工艺路线;②行业借鉴成功技术经验,加上自身工艺改造升级,促使行业平均成本大幅下降;③最终凭借成本优势,全面替代上一代 BSF 技术。HJT 也将是一样的情况,对于国内设备商来说,工艺改进加大产能、降低成本永远不是问题,确定一条成熟、稳定的工艺路线,才是现阶段重中之重(材料成本是先有鸡还是先有蛋的问题,HJT 产能上来,银浆/靶材价格自然快速下降)。 如今市场最关注的 3 条技术路线:①与梅耶博格合作的 REC;②自主研发的钧石;③与捷佳伟创、迈为股份合作的通威。尽管 3 条路线是 HJT 技术,但各环节、设备仍有 行业研究 敬请阅读末页的重要说明 Page 4 许多区别(如 HWCVD 与 PECVD,RPD 与 PVD),使用的靶材浆料也不尽相同,哪家率先推出稳定工艺设备与技术路线,明年就可能率先引爆 HJT 投资热潮。 问题一:HJT 好在哪,是否能解决当前产业瓶颈问题? 目前电池片技术百花齐放,但未来几年内最有可能成为主流技术只有 HJT,没有明显短板。其他如 N-PERT 的竞争力不够强,其成本和收益性价比不如 PERC,工艺复杂增加效率的空间也不大;IBC 技术是一种证明过可以实现量产的超高效技术,但是短期内成本很难降低,至少目前来看其二十多步的工艺流程相比异质结的四步工艺没有可比性;TOPCon 技术实验室效率已经做到 25%,但实验室的很多技术很难量产,目前也有一些企业在研发中,可能还需观望一下后续的发展情况,而其最受诟病的,还是过多的程序可能显著降低良率(N 型薄片化是方向,自动化工具接触多,容易出碎片);还有一些更复杂更新的材料,如钙钛矿材料,成本低,结合晶硅转换效率也较高,但稳定性和耐候性较差,必须要先解决实验室技术问题才能考虑能否产业化。 HJT 产品结构&优势核心在于,可以实现相对最低的 LCOE,解决了产业痛点,契合了从 ...





发表评论取消回复