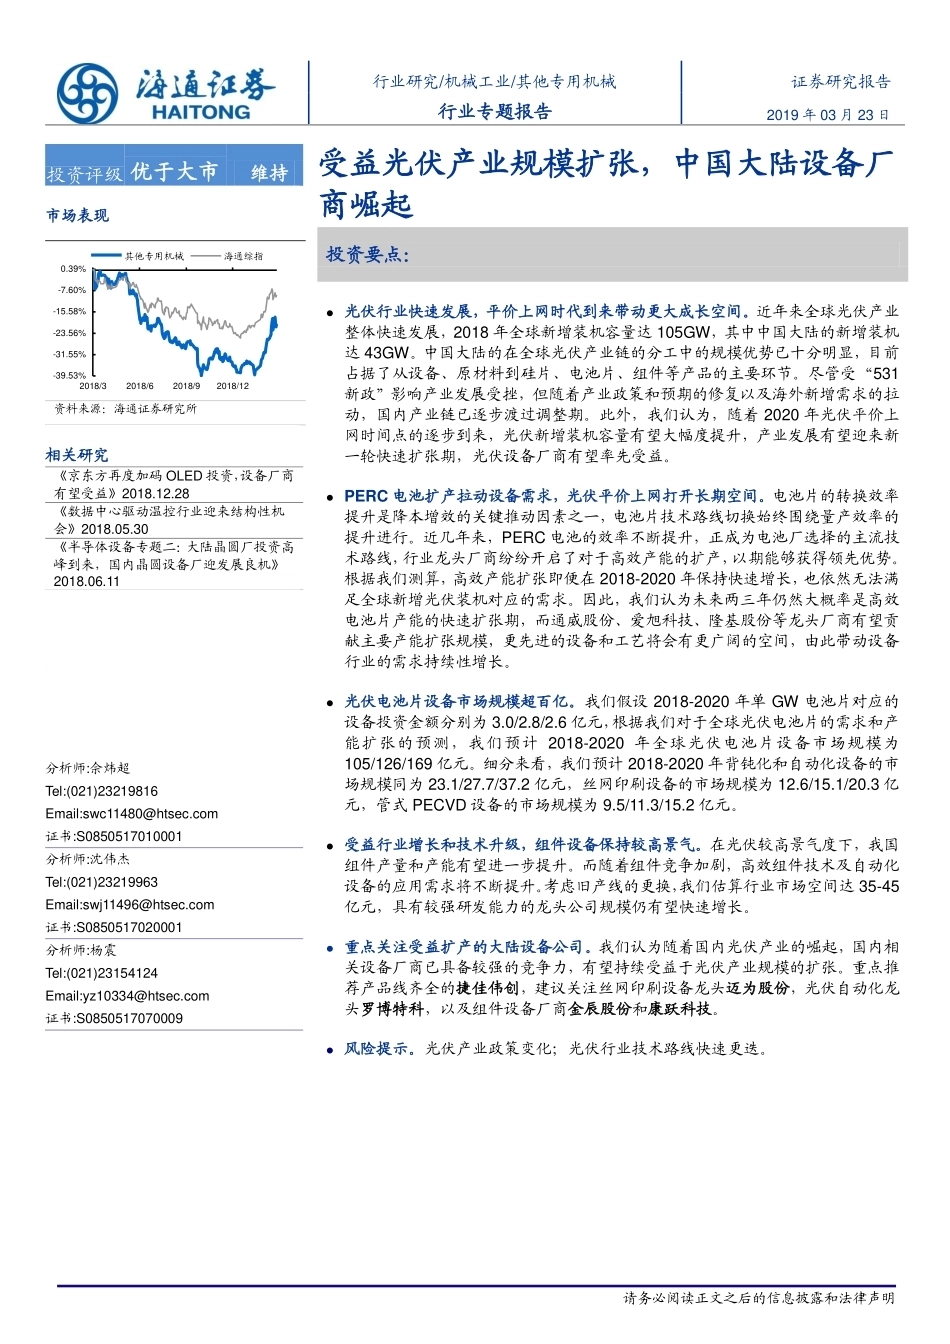
请务必阅读正文之后的信息披露和法律声明 [Table_MainInfo]行业研究/机械工业/其他专用机械 证券研究报告行业专题报告 2019 年 03 月 23 日 [Table_InvestInfo]投资评级 优于大市 维持市场表现 [Table_QuoteInfo]-39.53%-31.55%-23.56%-15.58%-7.60%0.39%2018/32018/62018/92018/12其他专用机械海通综指资料来源:海通证券研究所 相关研究 [Table_ReportInfo] 《京东方再度加码 OLED 投资,设备厂商有望受益》2018.12.28 《数据中心驱动温控行业迎来结构性机会》2018.05.30 《半导体设备专题二:大陆晶圆厂投资高峰到来,国内晶圆设备厂迎发展良机》2018.06.11 [Table_AuthorInfo]分析师:佘炜超 Tel:(021)23219816 Email:swc11480@htsec.com 证书:S0850517010001 分析师:沈伟杰 Tel:(021)23219963 Email:swj11496@htsec.com 证书:S0850517020001 分析师:杨震 Tel:(021)23154124 Email:yz10334@htsec.com 证书:S0850517070009 受益光伏产业规模扩张,中国大陆设备厂商崛起 [Table_Summary]投资要点: 光伏行业快速发展,平价上网时代到来带动更大成长空间。近年来全球光伏产业整体快速发展,2018 年全球新增装机容量达 105GW,其中中国大陆的新增装机达 43GW。中国大陆的在全球光伏产业链的分工中的规模优势已十分明显,目前占据了从设备、原材料到硅片、电池片、组件等产品的主要环节。尽管受“531新政”影响产业发展受挫,但随着产业政策和预期的修复以及海外新增需求的拉动,国内产业链已逐步渡过调整期。此外,我们认为,随着 2020 年光伏平价上网时间点的逐步到来,光伏新增装机容量有望大幅度提升,产业发展有望迎来新一轮快速扩张期,光伏设备厂商有望率先受益。 PERC 电池扩产拉动设备需求,光伏平价上网打开长期空间。电池片的转换效率提升是降本增效的关键推动因素之一,电池片技术路线切换始终围绕量产效率的提升进行。近几年来,PERC 电池的效率不断提升,正成为电池厂选择的主流技术路线,行业龙头厂商纷纷开启了对于高效产能的扩产,以期能够获得领先优势。根据我们测算,高效产能扩张即便在 2018-2020 年保持快速增长,也依然无法满足全球新增光伏装机对应的需求。因此,我们认为未来两三年仍然大概率是高效电池片产能的快速扩张期,而通威股份、爱旭科技、隆基股份等龙头厂商有望贡献主要产能扩张规模,更先进的设备和工艺将会有更广阔的空间,由此带动设备行业的需求持续性增长。 光伏电池片设备市场规模超百亿。我们假设 2018-2020 年单 GW 电池片对应的设备投资金额分别为 3.0/2.8/2.6 亿元,根据我们对于全球光伏电池片的需求和产能扩张的预测,我们预计 2018-2020 年全球光伏电池片设备市场规模为105/126/169 亿元。细分来看,我们预计 2018-2020 年背钝化和自动化设备的市场规模同为 23.1/27.7/37.2 亿元,丝网印刷设备的市场规模为 12.6/15.1/20.3 亿元,管式 PECVD 设备的市场规模为 9.5/11.3/15.2 亿元。 受益行业增长和技术升级,组件设备保持较高景气。在光伏较高景气度下,我国组件产量和产能有望进一步提升。而随着组件竞争加剧,高效组件技术及自动化设备的应用需求将不断提升。考虑旧产线的更换,我们估算行业市场空间达 35-45亿元,具有较强研发能力的龙头公司规模仍有望快速增长。 重点关注受益扩产的大陆设备公司。我们认为随着国内光伏产业的崛起,国内相关设备厂商已具备较强的竞争力,有望持续受益于光伏产业规模的扩张。重点推荐产品线齐全的捷佳伟创,建议关注丝网印刷设备龙头迈为股份,光伏自动化龙头罗博特科,以及组件设备厂商金辰股份和康跃科技。 风险提示。光伏产业政策变化;光伏行业技术路线快速更迭。19989738/36139/20190324 08:59 行业研究〃其他专用机械行业 请务必阅读正文之后的信息披露和法律声明 2 目 录 1. 光伏产业景气度较高,成长前景较好 ........................................................................ 6 1.1 全球光伏产业快速发展,国内产业走出政策低谷期 ......................................... 6 1.2 光伏平价有望在 2020 年逐步实现,产业发展前景广阔 .................................. 8 2. 电池片高效化趋势明显,扩产拉动光伏设备需求 ...................................................... 9 2.1 电池片高效化原理 ........................................................................................... 9 2.2 高效 PERC 产能扩产节奏展望 ...................................................................... 12 2.3 光伏电池片设备需求测算............................................................................... 15 2.4 国内光伏设备厂商崛起 .................................................................................. 16 2.4.1 国内光伏设备竞争优势不断增强 .......................................................... 16 2.4.2 全球光伏设备龙头厂商—梅耶博格介绍 ............................................... 18 3. 受益行业增长和技术升级,组件设备仍将持续发展 ................................................ 21 3.1 近年来光伏组件的产量及产能快速增长 ......................................................... 21 3.2 在组件工艺升级的大趋势下,设备行业有望持续发展 ................................... 23 3.3 组件设备国产化率较高,企业规模仍有提升空间 .......................................... 27 4. 重点标的介绍 .......................................................................................................... 30 4.1 捷佳伟创 ........................................................................................................ 30 4.2 迈为股份 ........................................................................................................ 30 4.3 罗博特科 ........................................................................................................ 30 4.4 金辰股份 ........................................................................................................ 31 4.5 康跃科技 ........................................................................................................ 31 5. 风险提示 .................................................................................................................. 31 19989738/36139/20190324 08:59 行业研究〃其他专用机械行业 请务必阅读正文之后的信息披露和法律声明 3 图目录 图 1 太阳能光伏产业链(晶体硅) ............................................................................ 6 图 2 全球、中国光伏新增装机量保持快速增长 .......................................................... 7 图 3 全球、中国光伏累积装机量不断增长 .................................................................. 7 图 4 “531 新政”光伏产业各环节价格大幅度下降后逐步企稳(2014 年 5 月 30日=100) ........................................................................................................................... 8 图 5 电池片类型与其对应的转换效率 ......................................................................... 9 图 6 单面 PERC 电池结构 ........................................................................................ 10 图 7 PERC 电池生产较常规 BSF 电池生产流程多出两道工序 ................................. 10 图 8 2018 年 10 大领跑者基地中 PERC 应用占比很高(%) .................................. 11 图 9 10 大领跑者基地不同单晶技术路线中标项目数(个) ..................................... 11 图 10 各类电池片对应 60-cell 元件输出功率趋势 ....................................................... 11 图 11 各类电池比例变化趋势预测 .............................................................................. 12 图 12 2018 年 N 型技术产能分布 .........





发表评论取消回复