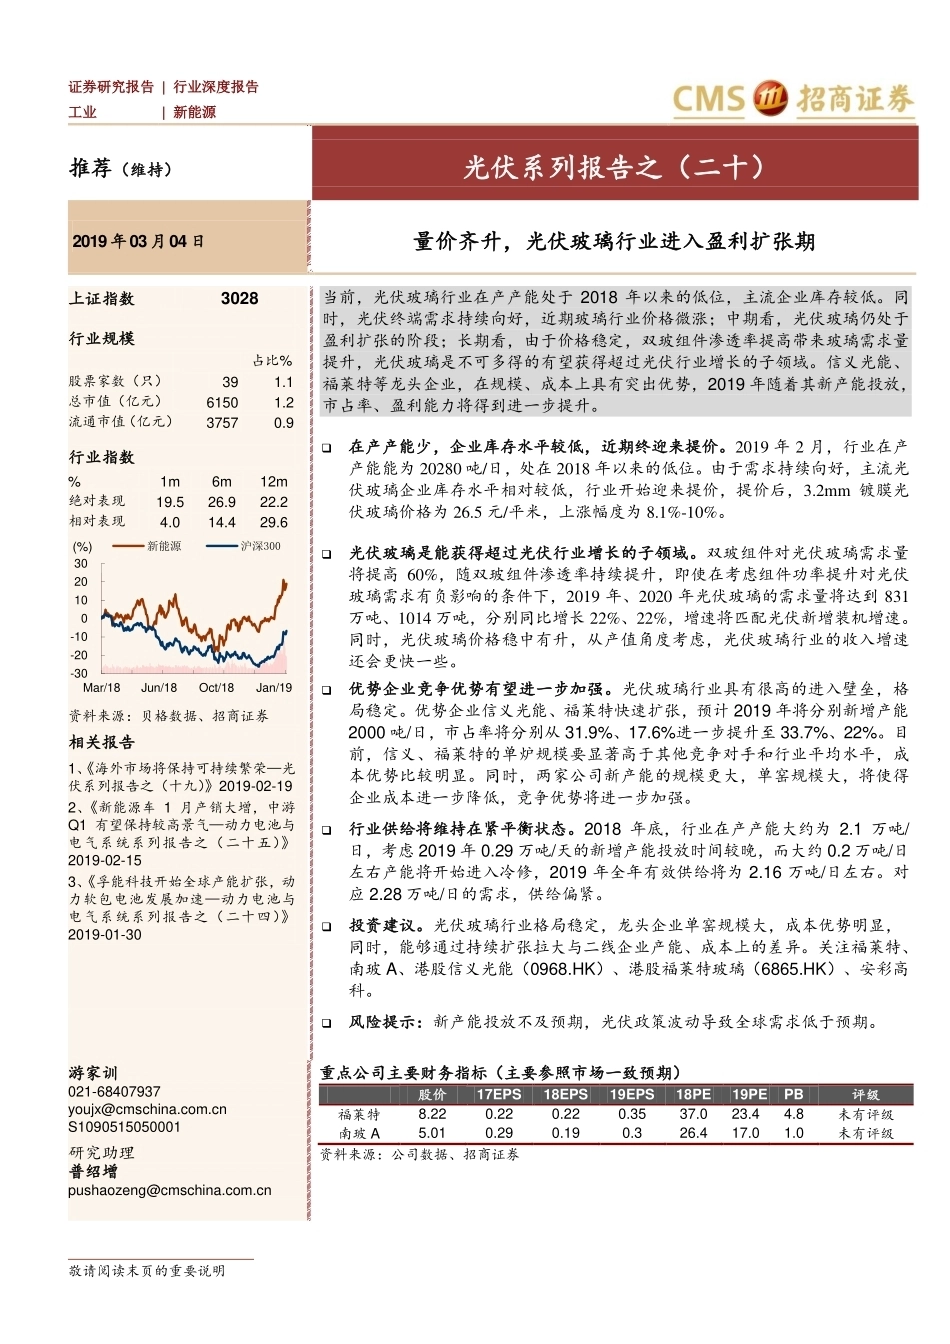
敬请阅读末页的重要说明 证券研究报告 | 行业深度报告 工业 | 新能源 推荐(维持) 光伏系列报告之(二十)2019 年03 月04 日 量价齐升,光伏玻璃行业进入盈利扩张期 上证指数 3028 行业规模 占比% 股票家数(只) 39 1.1 总市值(亿元) 6150 1.2 流通市值(亿元) 3757 0.9 行业指数 % 1m 6m 12m 绝对表现 19.5 26.9 22.2 相对表现 4.0 14.4 29.6 资料来源:贝格数据、招商证券 相关报告 1、《海外市场将保持可持续繁荣—光伏系列报告之(十九)》2019-02-19 2、《新能源车 1 月产销大增,中游Q1 有望保持较高景气—动力电池与电气系统系列报告之(二十五)》2019-02-15 3、《孚能科技开始全球产能扩张,动力软包电池发展加速—动力电池与电气系统系列报告之(二十四)》2019-01-30 当前,光伏玻璃行业在产产能处于 2018 年以来的低位,主流企业库存较低。同时,光伏终端需求持续向好,近期玻璃行业价格微涨;中期看,光伏玻璃仍处于盈利扩张的阶段;长期看,由于价格稳定,双玻组件渗透率提高带来玻璃需求量提升,光伏玻璃是不可多得的有望获得超过光伏行业增长的子领域。信义光能、福莱特等龙头企业,在规模、成本上具有突出优势,2019 年随着其新产能投放,市占率、盈利能力将得到进一步提升。 在产产能少,企业库存水平较低,近期终迎来提价。2019 年 2 月,行业在产产能能为 20280 吨/日,处在 2018 年以来的低位。由于需求持续向好,主流光伏玻璃企业库存水平相对较低,行业开始迎来提价,提价后,3.2mm 镀膜光伏玻璃价格为 26.5 元/平米,上涨幅度为 8.1%-10%。光伏玻璃是能获得超过光伏行业增长的子领域。双玻组件对光伏玻璃需求量将提高 60%,随双玻组件渗透率持续提升,即使在考虑组件功率提升对光伏玻璃需求有负影响的条件下,2019 年、2020 年光伏玻璃的需求量将达到 831万吨、1014 万吨,分别同比增长 22%、22%,增速将匹配光伏新增装机增速。同时,光伏玻璃价格稳中有升,从产值角度考虑,光伏玻璃行业的收入增速还会更快一些。优势企业竞争优势有望进一步加强。光伏玻璃行业具有很高的进入壁垒,格局稳定。优势企业信义光能、福莱特快速扩张,预计 2019 年将分别新增产能2000 吨/日,市占率将分别从 31.9%、17.6%进一步提升至 33.7%、22%。目前,信义、福莱特的单炉规模要显著高于其他竞争对手和行业平均水平,成本优势比较明显。同时,两家公司新产能的规模更大,单窑规模大,将使得企业成本进一步降低,竞争优势将进一步加强。行业供给将维持在紧平衡状态。2018 年底,行业在产产能大约为 2.1 万吨/日,考虑 2019 年 0.29 万吨/天的新增产能投放时间较晚,而大约 0.2 万吨/日左右产能将开始进入冷修,2019 年全年有效供给将为 2.16 万吨/日左右。对应 2.28 万吨/日的需求,供给偏紧。投资建议。光伏玻璃行业格局稳定,龙头企业单窑规模大,成本优势明显,同时,能够通过持续扩张拉大与二线企业产能、成本上的差异。关注福莱特、南玻 A、港股信义光能(0968.HK)、港股福莱特玻璃(6865.HK)、安彩高科。风险提示:新产能投放不及预期,光伏政策波动导致全球需求低于预期。 游家训 021-68407937 youjx@cmschina.com.cn S1090515050001 研究助理 普绍增 pushaozeng@cmschina.com.cn 重点公司主要财务指标(主要参照市场一致预期) 股价 17EPS 18EPS 19EPS 18PE 19PE PB 评级 福莱特 8.22 0.22 0.22 0.35 37.0 23.4 4.8 未有评级 南玻 A 5.01 0.29 0.19 0.3 26.4 17.0 1.0 未有评级 资料来源:公司数据、招商证券 -30-20-100102030Mar/18Jun/18Oct/18Jan/19(%) 新能源 沪深300 19690964/36139/20190305 13:34 行业研究 敬请阅读末页的重要说明 Page 2 正文目录 一、光伏玻璃是少数能匹配甚至超过行业增长的子领域 ................................................ 4 1.1 光伏玻璃需求量未来几年将超过行业 ....................................................................... 4 1.2 光伏玻璃品质要求高,格局相比更加稳定 ................................................................ 9 二、产能集中、供给偏紧,优势企业竞争优势更明显 .................................................. 11 2.1 行业进入壁垒高,优势企业快速扩产 ...................................................................... 11 2.2 优势企业的竞争优势更进一步加强 ........................................................................ 12 2.3 部分产能将进入冷修,供给偏紧 ............................................................................. 14 三、行业近期已经开始提价 .......................................................................................... 15 投资建议 ....................................................................................................................... 15 风险提示 ....................................................................................................................... 15 相关报告 ....................................................................................................................... 16 图表目录 图 1 光伏玻璃需求增速将超过新增光伏装机增速 .......................................................... 4 图 2 玻璃、组件需求增速对比—需求量角度 ................................................................. 4 图 3 玻璃、组件需求增速对比—需求额角度 .................................................................. 4 图 4 单玻组件与双玻组件对比 ....................................................................................... 5 图 5 P 型 PERC 单面电池与双面电池结构对比 .............................................................. 6 图 6 N 型双面电池近似对称结构 .................................................................................... 6 图 7 HIT/HJT 电池对称结构 ............................................................................................ 6 图 8 三种电池路线双面率水平均非常高 ......................................................................... 6 图 9 双面组件来自背面的发电量增益 ............................................................................. 7 图 10 双玻组件成本具备优势(单位,元/W) ............................................................... 7 表 4:第三批领跑者基地各项技术应用规模及占比(单位,MW) ............................... 7 图 11 2014-2025 年单/双面组件市场占有率变化趋势 .................................................... 8 19690964/36139/20190305 13:34 行业研究 敬请阅读末页的重要说明 Page 3 图 12 光伏玻璃透光率对组件功率影响 .......................................................................... 9 图 13 组件成本构成 ....................................................................................................... 9 图 14 光伏玻璃价格相对稳定(单位,元/平米) .......................................................... 9 图 15 光伏产业价格一直处于快速下降中-多晶硅、硅片 ............................................. 10 图 16 光伏产业价格一直处于快速下降中-电池片、组件 .............................................. 10 图 17 光伏玻璃市场份额(2018 年) ........................................................................... 11 图 18 光伏玻璃生产成本构成 ....................................................................................... 12 图 19 光伏玻璃窑炉规模越大,生产成本越低 .............................................................. 12 图 20 单窑产能对比(单位,吨) ............................................................................... 13 图 21 目前行业在产产能持续下降 ...........................................





发表评论取消回复