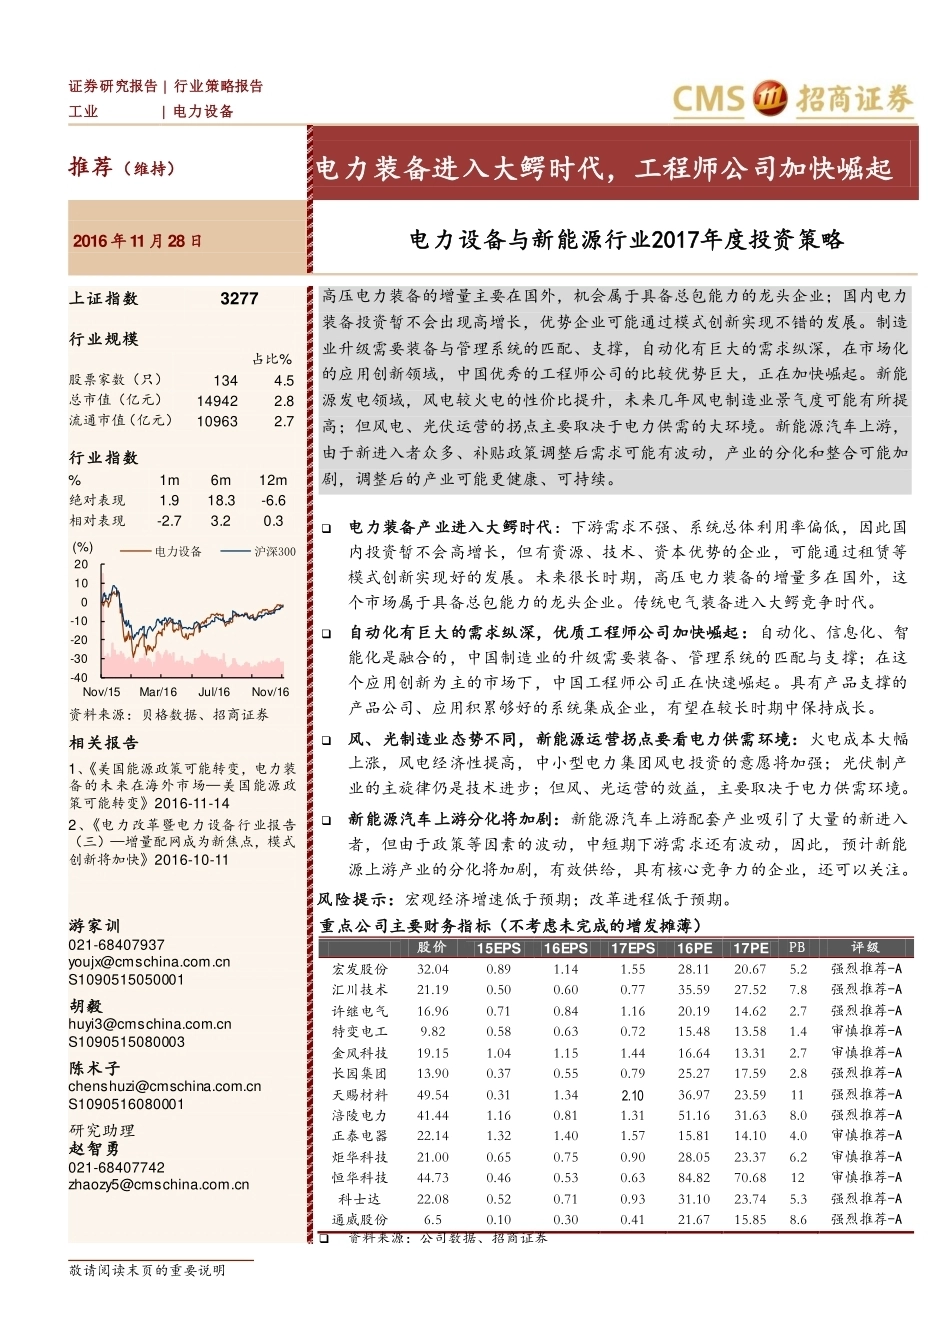
敬请阅读末页的重要说明 证券研究报告 | 行业策略报告 工业 | 电力设备 推荐(维持) 电力装备进入大鳄时代,工程师公司加快崛起 2016 年11 月28 日 电力设备与新能源行业2017年度投资策略 上证指数 3277 行业规模 占比% 股票家数(只) 134 4.5 总市值(亿元) 14942 2.8 流通市值(亿元) 10963 2.7 行业指数 % 1m 6m 12m 绝对表现 1.9 18.3 -6.6 相对表现 -2.7 3.2 0.3 资料来源:贝格数据、招商证券 相关报告 1、《美国能源政策可能转变,电力装备的未来在海外市场—美国能源政策可能转变》2016-11-14 2、《电力改革暨电力设备行业报告(三)—增量配网成为新焦点,模式创新将加快》2016-10-11 高压电力装备的增量主要在国外,机会属于具备总包能力的龙头企业;国内电力装备投资暂不会出现高增长,优势企业可能通过模式创新实现不错的发展。制造业升级需要装备与管理系统的匹配、支撑,自动化有巨大的需求纵深,在市场化的应用创新领域,中国优秀的工程师公司的比较优势巨大,正在加快崛起。新能源发电领域,风电较火电的性价比提升,未来几年风电制造业景气度可能有所提高;但风电、光伏运营的拐点主要取决于电力供需的大环境。新能源汽车上游,由于新进入者众多、补贴政策调整后需求可能有波动,产业的分化和整合可能加剧,调整后的产业可能更健康、可持续。 电力装备产业进入大鳄时代:下游需求不强、系统总体利用率偏低,因此国内投资暂不会高增长,但有资源、技术、资本优势的企业,可能通过租赁等模式创新实现好的发展。未来很长时期,高压电力装备的增量多在国外,这个市场属于具备总包能力的龙头企业。传统电气装备进入大鳄竞争时代。 自动化有巨大的需求纵深,优质工程师公司加快崛起:自动化、信息化、智能化是融合的,中国制造业的升级需要装备、管理系统的匹配与支撑;在这个应用创新为主的市场下,中国工程师公司正在快速崛起。具有产品支撑的产品公司、应用积累够好的系统集成企业,有望在较长时期中保持成长。 风、光制造业态势不同,新能源运营拐点要看电力供需环境:火电成本大幅上涨,风电经济性提高,中小型电力集团风电投资的意愿将加强;光伏制产业的主旋律仍是技术进步;但风、光运营的效益,主要取决于电力供需环境。 新能源汽车上游分化将加剧:新能源汽车上游配套产业吸引了大量的新进入者,但由于政策等因素的波动,中短期下游需求还有波动,因此,预计新能源上游产业的分化将加剧,有效供给,具有核心竞争力的企业,还可以关注。 风险提示:宏观经济增速低于预期;改革进程低于预期。 游家训 021-68407937 youjx@cmschina.com.cn S1090515050001 胡毅 huyi3@cmschina.com.cn S1090515080003 陈术子 chenshuzi@cmschina.com.cn S1090516080001 研究助理 赵智勇 021-68407742 zhaozy5@cmschina.com.cn 重点公司主要财务指标(不考虑未完成的增发摊薄) 股价 15EPS 16EPS 17EPS 16PE 17PE PB 评级 宏发股份 32.04 0.89 1.14 1.55 28.11 20.67 5.2 强烈推荐-A 汇川技术 21.19 0.50 0.60 0.77 35.59 27.52 7.8 强烈推荐-A 许继电气 16.96 0.71 0.84 1.16 20.19 14.62 2.7 强烈推荐-A 特变电工 9.82 0.58 0.63 0.72 15.48 13.58 1.4 审慎推荐-A 金风科技 19.15 1.04 1.15 1.44 16.64 13.31 2.7 审慎推荐-A 长园集团 13.90 0.37 0.55 0.79 25.27 17.59 2.8 强烈推荐-A 天赐材料 49.54 0.31 1.34 2.10 36.97 23.59 11 强烈推荐-A 涪陵电力 41.44 1.16 0.81 1.31 51.16 31.63 8.0 强烈推荐-A 正泰电器 22.14 1.32 1.40 1.57 15.81 14.10 4.0 审慎推荐-A 炬华科技 21.00 0.65 0.75 0.90 28.05 23.37 6.2 审慎推荐-A 恒华科技 44.73 0.46 0.53 0.63 84.82 70.68 12 审慎推荐-A 科士达 22.08 0.52 0.71 0.93 31.10 23.74 5.3 强烈推荐-A 通威股份 6.5 0.10 0.30 0.41 21.67 15.85 8.6 强烈推荐-A 资料来源:公司数据、招商证券 -40-30-20-1001020Nov/15Mar/16Jul/16Nov/16(%) (%) 电力设备 沪深300 行业研究 敬请阅读末页的重要说明 Page 2 正文目录 一、传统电力装备进入大鳄竞争时代,海外市场与模式创新可能带来增长 .................3 1、传统高压电力装备投资有能力保持稳定 ................................................................3 2、优势企业可能通过配网等领域的模式创新实现好的发展 ........................................5 3、高压电力装备的增量需求主要在海外,海外市场属于总包企业 .............................6 二、自动化有巨大的需求纵深,优质工程师企业正在快速崛起 .................................10 1、制造业升级需要装备与管理系统的匹配,自动化有巨大的需求纵深 ....................10 2、产品+应用的平台型公司是趋势,中国工程师公司加快崛起 ................................12 3、硬件企业向上层软件发展是国际工控行业潮流 ....................................................13 三、新能源汽车上游,市场化推动大分化 ................................................................15 1. 新能源汽车产业需求趋于市场化 .......................................................................15 2. 产业上游供需关系发生变化,2017 年将出现分化 .............................................15 3. 技术进步是新能源电池产业链发展的主要主线 ..................................................17 四、风机供给与需求格局出现变化,光伏仍然需要等待技术进步推动的平价上网 .....20 1、风机供给与需求格局出现变化 ............................................................................20 2、技术进步推动光伏行业平价上网 .........................................................................22 行业研究 敬请阅读末页的重要说明 Page 3 一、传统电力装备进入大鳄竞争时代,海外市场与模式创新可能带来增长 1、传统高压电力装备投资有能力保持稳定 下游需求进入低增速时期:从 2014 年开始,用电量进入低增速时期。2015 年全国电力消费增速低于 1%,增速创近 30 年以来的新低。2016 年,由于夏季、冬季气候变化、上期基数等因素影响,用电量增速有所恢复,但剔除气候等因素,增长仍然在低增速水平。 总体来看,过去拉动电力消费快速增长的高耗能产业,在未来几年里,可能很难有质的改善。尽管新能源汽车、电取暖等新的用电负荷在快速发展,但难以弥补工业特别是重工业下降的影响。可能与日本在 70 年代之后类似,我国能源消费可能进入一个较低增速的时期。 电力系统总体的资产利用效率偏低:发电资产的利用率近几年持续走低,平均发电小时数近几年也创下近 30 多年新低,除核电、水电等之外的发电资产,特别是火电的平均发电小时数 2015 年下降到 4300 多小时,创 70 年代以来新低,而 2016 年还在持续下降。 输电、配电资产的利润率指标不够直接,但从高压线路负荷情况来看(包括特高压线路),总体利用率也处于较低水平。 我国电力投资的机制设计是建立在“成本加成”上的,因此过去在电力系统上的投资密度是比较高的,也是比较超前的。因此会出现在利用率不但走低的情况下,发电投资仍然在惯性推动,传统发电、新能源发电发展对真正的需求考虑不足。这也导致电力资产的投入产出不断走低。 常规电力装备投资难有高增长:我国已经建成了全世界最强壮最统一的电网体系。电力装备是为电力需求服务的,考虑到需求比较疲软,而存量资产的利用率已经偏低,因此,如果后续用电量不出现大的增长,常规的电力装备投资,也难以出现大的增长。脱离这个基础的大规模投资是低效和不可持续的。 电力投资的投资驱动因素有别于其余投资性板块,总体投资规模有能力维持:为广义的投资驱动板块,电力行业在 2009 年之后的一轮调整中仍能保持一定投资规模并稳中有升的主要因素,是国内电价体系的支撑。 我国电力装备投资,从早期的财政依赖状态,进入到 21 世纪初的加杠杆拉动阶段,再到后来,进入一个新的时期,在这个时期中,维持投资能力主要依靠的是电费池(电价的设计中,有很大部分是维系投资用的,用电量的高增长也就提升了总体投资能力)。 这个模式下,决定投资能力的三大主要变量就是:电价、用电量、管制模式。成本加成的模式,赋予了将投资成本转嫁给消费者的能力(或者说依靠投资把成本维系在较高水平的能力)。 管制模式在未来很长时期内不会有大的变化,电价目前也处于比较低的水平,预计未来用电量有望保持温和和较低的增长,因此,电力投资的总体规模,尽管难有大的增长,也有能力保持在当前的水平上。 行业研究 敬请阅读末页的重要说明 Page 4 图 1 电力消费增速统计(%) 图 2 电力消费构成情况 资料来源:中电联,招商证券 资料来源:中电联,招商证券 图 3 新增装机情况(万千瓦) 图 4 发电利用小时数情况(小时) 资料来源:中电联,招商证券 资料来源:中电联,招商证券 图 5 华东电网 500kV 主网架线路利用率分布(2010) 图 6 华东电网主网线路平均负荷率分析 资料来源:华东电监会,招商证券 资料来源:华东电监会,招商证券 线路利用率为年最大负荷与稳定允许的最大输送能力比;负荷率为潮流量与长期允许载流量比。 2.8 6.4 7.6 7.3 6.4 9.7 10.4 9.7 6.9 10.2 8.7 11.5 10.9 10.8 7.1 5.1 6.8 3.5 5.8 9.4 11.6 11.0 14.9 16.6 12.2 15.0 13.8 6.4 7.1 15.6 12.8 5.5 7.5 3.8 0.5 0246810121416181981198219831984198519861987198819891990199119921993199419951996199719981999200020012002200320042005200620072008200920102011201220132014201505,000,00010,000,00015,000,00020,000,00025,000,00030,000,00035,000,00040,0...




发表评论取消回复