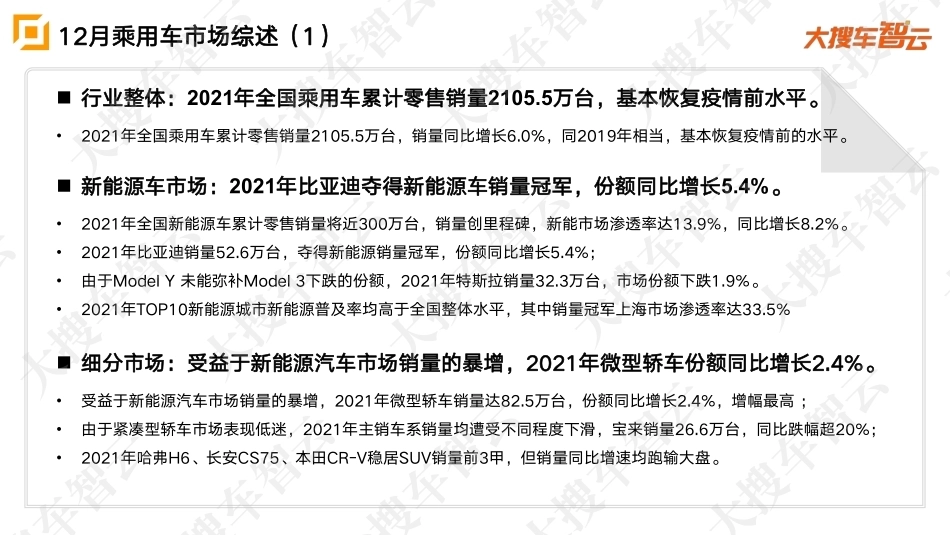
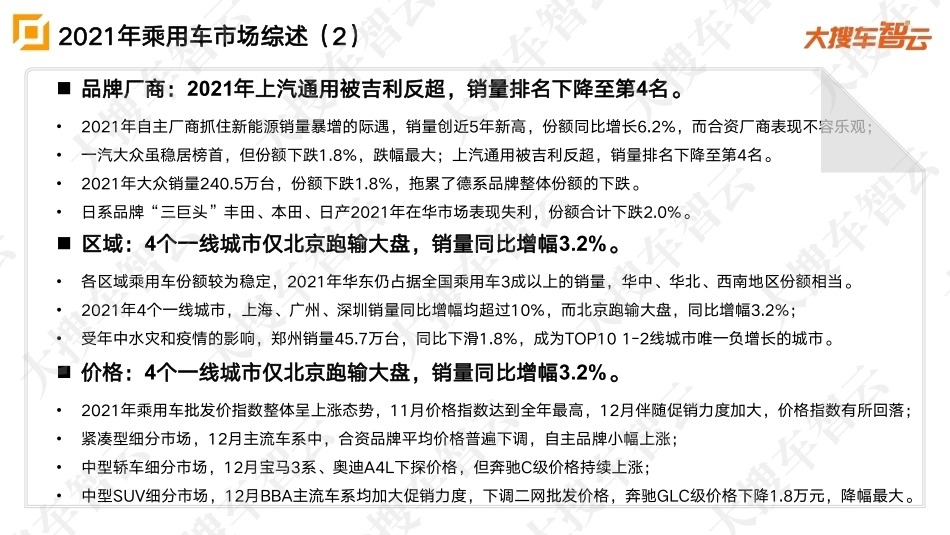
2021年乘⽤⻋市场销量&价格分析报告A N A L Y S I S A N D E V A L U A T I O N O F A U T O M O B I L E I N D U S T R Y本报告乘用车统计口径:轿车&SUV&MPV�������������������������������������������������������������������������� 行业整体:2021年全国乘用车累计零售销量2105.5万台,基本恢复疫情前水平。•2021年全国乘用车累计零售销量2105.5万台,销量同比增长6.0%,同2019年相当,基本恢复疫情前的水平。� 新能源车市场:2021年比亚迪夺得新能源车销量冠军,份额同比增长5.4%。•2021年全国新能源车累计零售销量将近300万台,销量创里程碑,新能市场渗透率达13.9%,同比增长8.2%。•2021年比亚迪销量52.6万台,夺得新能源销量冠军,份额同比增长5.4%;•由于Model Y 未能弥补Model 3下跌的份额,2021年特斯拉销量32.3万台,市场份额下跌1.9%。•2021年TOP10新能源城市新能源普及率均高于全国整体水平,其中销量冠军上海市场渗透率达33.5%� 细分市场:受益于新能源汽车市场销量的暴增,2021年微型轿车份额同比增长2.4%。•受益于新能源汽车市场销量的暴增,2021年微型轿车销量达82.5万台,份额同比增长2.4%,增幅最高 ;•由于紧凑型轿车市场表现低迷,2021年主销车系销量均遭受不同程度下滑,宝来销量26.6万台,同比跌幅超20%;•2021年哈弗H6、长安CS75、本田CR-V稳居SUV销量前3甲,但销量同比增速均跑输大盘。12月乘用车市场综述(1)�������������������������������������������������������������������������� 品牌厂商:2021年上汽通用被吉利反超,销量排名下降至第4名。•2021年自主厂商抓住新能源销量暴增的际遇,销量创近5年新高,份额同比增长6.2%,而合资厂商表现不容乐观;•一汽大众虽稳居榜首,但份额下跌1.8%,跌幅最大;上汽通用被吉利反超,销量排名下降至第4名。•2021年大众销量240.5万台,份额下跌1.8%,拖累了德系品牌整体份额的下跌。•日系品牌“三巨头”丰田、本田、日产2021年在华市场表现失利,份额合计下跌2.0%。2021年乘用车市场综述(2)� 区域:4个一线城市仅北京跑输大盘,销量同比增幅3.2%。•各区域乘用车份额较为稳定,2021年华东仍占据全国乘用车3成以上的销量,华中、华北、西南地区份额相当。•2021年4个一线城市,上海、广州、深圳销量同比增幅均超过10%,而北京跑输大盘,同比增幅3.2%;•受年中水灾和疫情的影响,郑州销量45.7万台,同比下滑1.8%,成为TOP10 1-2线城市唯一负增长的城市。� 价格:4个一线城市仅北京跑输大盘,销量同比增幅3.2%。•2021年乘用车批发价指数整体呈上涨态势,11月价格指数达到全年最高,12月伴随促销力度加大,价格指数有所回落;•紧凑型细分市场,12月主流车系中,合资品牌平均价格普遍下调,自主品牌小幅上涨;•中型轿车细分市场,12月宝马3系、奥迪A4L下探价格,但奔驰C级价格持续上涨;•中型SUV细分市场,12月BBA主流车系均加大促销力度,下调二网批发价格,奔驰GLC级价格下降1.8万元,降幅最大。�������������������������������������������������������������������������PART 01销量分析�������������������������������������������������������������������������2021年乘用车月度销量走势2021年乘用车累计销量2105.5万台,同2019年相当� 2021年全国乘用车累计零售销量2105.5万台,销量同比增长6.0%,同2019年相当,基本恢复疫情前的水平。� 具体分析各月数据,行业旺季下,1、12月单月销量突破200万台,全年其他各月销量波动不大,基本保持在165-175万台左右。2020年销量2021年同比增速单位:万台2021年销量225.92021年12月销量环比增速:28.8% 同比增速:-15.5%2021年1-12月累计销量同比增速:6.0%万台2105.5 万台�������������������������������������������������������������������������2021年新能源乘用车月度销量走势2021年新能源车零售销量292.1万台,新能源市场渗透率达13.9%� 2021年全国新能源车累计零售销量将近300万台,同2018-2020年三年的总销量相当,销量创里程碑,新能市场渗透率达13.9%,同比增长8.2%。� 下半年,新能源市场表现活跃,各月销量均突破20万台,且不断创历史新高,其中12月销量达48.3万台。2020年销量2021年同比增速单位:万台2021年销量新能源车份额变化2020年新能源车份额传统能源车份额2021年�������������������������������������������������������������������������2021年纯电动汽车销量占比84.5%,创近5年新高� 当前新能源汽车仍以纯电动汽车为主,且市场份额不断上涨,2021年纯电动汽车零售销量237.9万台,销量占比达84.5%,创近5年新高,较去年同期增长1.2%;2021年PHEV零售销量43.6万台,销量占比下降至15.5%。BEV份额PHEV份额2021年BEV和PHEV份额月度变化�������������������������������������������������������������������������品牌系别品牌2021年销量(万台)同比增速份额份额同比自主比亚迪264.6%18.0%5.4%自主五菱240.7%13.5%3.3%美系特斯拉118.8%11.0%-1.9%自主欧拉146.7%4.6%-0.2%自主广汽埃安92.5%4.2%-1.4%德系大众130.9%4.0%-0.4%新势力小鹏253.6%3.3%0.9%自主荣威108.1%3.3%-0.8%自主长安246.8%3.3%0.9%新势力理想172.9%3.1%0.2%备注:销量分析表所指市场份额为该品牌占新能源车市场销量比例2021年比亚迪夺得新能源销量冠军,特斯拉市场表现跑输大盘,份额下跌1.9%� 新能源市场头部效应显著,2021年TOP10品牌占市场将近7成份额,TOP10品牌中,8家国产品牌上榜,其中比亚迪、五菱分别夺得销量冠亚军,份额同比分别增长5.4%、3.3%,新势力品牌小鹏和理想虽进入TOP10行列,但是份额变化不大;� 美系品牌特斯拉销量32.3万台,但销量同比增长118.8%,跑输新能源整体大盘,市场份额下跌1.9%。�������������������������������������������������������������������������燃料类型细分市场子车系2021年销量(万台)同比增速排名变化BEV微型轿车宏光MINI EV237.6%1BEV中型SUVModel Y-307BEV中型轿车Model 39.2%-2REEV中大型SUV理想ONE172.9%2PHEV紧凑型轿车秦PLUS DM-i--BEV中型轿车汉 EV272.2%5BEV微型轿车小蚂蚁111.2%-2BEV微型轿车奔奔E-Star671.2%17BEV微型轿车欧拉黑猫54.9%-5PHEV紧凑型SUV宋PLUS DM-i--Model Y上市以来销量稳步增长,但未能弥补Model 3失守的市场份额� 2021年TOP10新能源车以微型轿车和中型轿车为主,宏光MINI EV、Model Y、Model3进入前3甲,其中宏光MINI EV销量39.0万台,夺得行业销量冠军,Model Y上市来销量稳步增长,全年销量达17.1万台已经超过Model3,但未能弥补Model 3失守的市场份额;� 比亚迪旗下3款子车系进入TOP10,3款车系对比亚迪销量贡献达43%,拉动比亚迪市场份额的上涨。备注:销量分析表所指市场份额为该子车系占新能源车市场销量比例�������������������������������������������������������������������������是否限牌城市2021年销量(万台)同比增速新能源车渗透率渗透率变化是上海市90.7%33.5%13.9%是深圳市94.7%34.2%14.6%是北京市36.8%22.2%5.4%是杭州市184.5%27.9%16.2%是广州市124.2%22.5%11.1%否成都市186.7%17.7%11.2%是天津市88.4%21.6%7.8%否郑州市163.9%17.0%10.7%否重庆市134.9%14.1%7.9%否苏州市245.5%16.2%11.2%2021年TOP10新能源城市新能源普及率均高于全国整体水平� 在新能源车整体销量上行条件下,2021年TOP10新能源城市销量均呈现大幅增长的态势,新能源车渗透率均突破14%,高于全国整体水平,其中蝉联冠军的上海销量24.4万台,市场渗透率达33.5%,新能源普及率明显高于其他城市。�������������������������������������������������������������������������轿车、SUV和MPV份额变化轿车SUVMPV2020年2021年2021年轿车销量再次突破千万,略低于2019年水平,而SUV销量创近4年新高� 当前“轿车SUV二分天下”市场竞争格局较为稳定,2021年各细分市场份额变化不大。具体分析,2021年轿车销量再次突破千万达1011.6万台,销量略低于疫情前2019年水平;SUV销量987万台,已超过疫情前水平,创近4年历史新高,但市场销量略逊轿车;而MPV市场表现仍旧低迷,销量同比跑输大盘。2017-2021年轿车、SUV和MPV销量和同比增速�������������������������������������������������������������������������一级细分二级细分2021年销量(万台)同比增速市场份额份额同比轿车微型轿车176.3%3.9%2.4%小型轿车5.1%2.3%0.0%紧凑型轿车-2.9%25.9%-2.4%中型轿车7.5%12.1%0.2%中大型轿车1.4%3.4%-0.2%大型轿车0.5%0.4%0.0%SUV小型SUV-0.7%6.6%-0.4%紧凑型SUV5.3%24.9%-0.2%中型SUV10.9%12.3%0.5%中大型SUV24.0%3.0%0.4%大型SUV-13.6%0.2%0.0%MPV紧凑型MPV-23.2%1.7%-0.7%中大型MPV19.5%3.3%0.4%紧凑型SUV稳步增长,2021年销量突破500万台� 受益于新能源汽车市场销量的高增,2021年微型轿车销量达82.5万台,份额同比增长2.4%,增幅最高;� 紧凑型细分市场,紧凑型轿车表现不佳,市场份额下跌2.4%,紧凑型SUV稳步增长,2021年销量突破500万台,紧凑型MPV销量已连续4年下滑,同2017年相比,2021年销量下滑近7成;� 中型细分市场表现稳健,近3年来中型轿车和SUV销量不断上涨,受疫情影响不大。备注:销量分析表所指市场份额为该细分市场占整体市场销量比例�������������������������������������������������������������������������细分市场车系2021年销量(万台)同...




发表评论取消回复