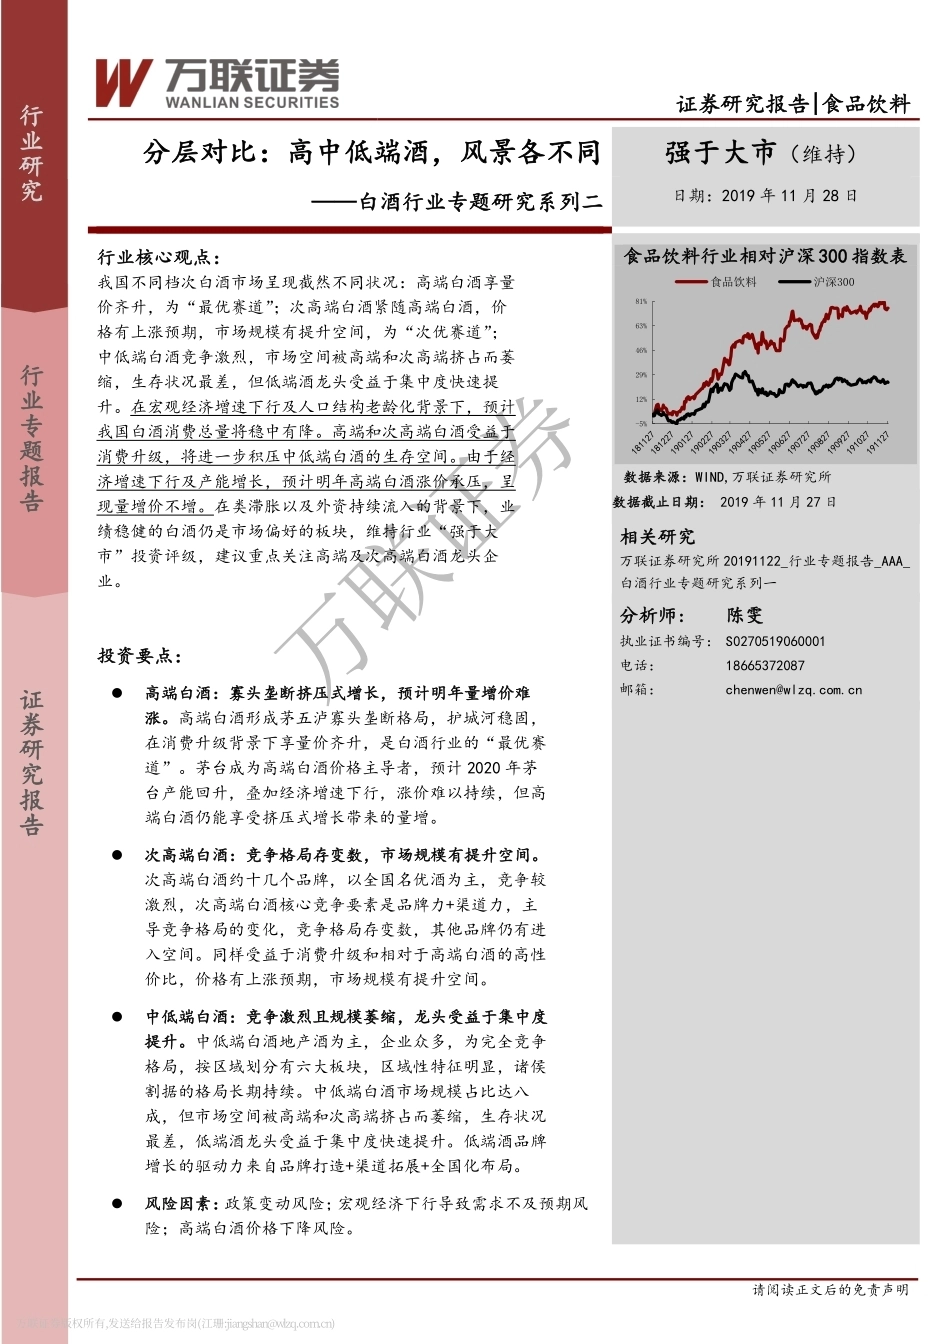
万联证券请阅读正文后的免责声明 [Table_MainInfo] 证券研究报告|食品饮料 分层对比:高中低端酒,风景各不同 强于大市(维持) ——白酒行业专题研究系列二 日期:2019 年 11 月 28 日 [Table_Summary] 行业核心观点: 我国不同档次白酒市场呈现截然不同状况:高端白酒享量价齐升,为“最优赛道”;次高端白酒紧随高端白酒,价格有上涨预期,市场规模有提升空间,为“次优赛道”;中低端白酒竞争激烈,市场空间被高端和次高端挤占而萎缩,生存状况最差,但低端酒龙头受益于集中度快速提升。在宏观经济增速下行及人口结构老龄化背景下,预计我国白酒消费总量将稳中有降。高端和次高端白酒受益于消费升级,将进一步积压中低端白酒的生存空间。由于经济增速下行及产能增长,预计明年高端白酒涨价承压,呈现量增价不增。在类滞胀以及外资持续流入的背景下,业绩稳健的白酒仍是市场偏好的板块,维持行业“强于大市”投资评级,建议重点关注高端及次高端白酒龙头企业。 投资要点: ⚫ 高端白酒:寡头垄断挤压式增长,预计明年量增价难涨。高端白酒形成茅五泸寡头垄断格局,护城河稳固,在消费升级背景下享量价齐升,是白酒行业的“最优赛道”。茅台成为高端白酒价格主导者,预计 2020 年茅台产能回升,叠加经济增速下行,涨价难以持续,但高端白酒仍能享受挤压式增长带来的量增。 ⚫ 次高端白酒:竞争格局存变数,市场规模有提升空间。次高端白酒约十几个品牌,以全国名优酒为主,竞争较激烈,次高端白酒核心竞争要素是品牌力+渠道力,主导竞争格局的变化,竞争格局存变数,其他品牌仍有进入空间。同样受益于消费升级和相对于高端白酒的高性价比,价格有上涨预期,市场规模有提升空间。 ⚫ 中低端白酒:竞争激烈且规模萎缩,龙头受益于集中度提升。中低端白酒地产酒为主,企业众多,为完全竞争格局,按区域划分有六大板块,区域性特征明显,诸侯割据的格局长期持续。中低端白酒市场规模占比达八成,但市场空间被高端和次高端挤占而萎缩,生存状况最差,低端酒龙头受益于集中度快速提升。低端酒品牌增长的驱动力来自品牌打造+渠道拓展+全国化布局。 ⚫ 风险因素:政策变动风险;宏观经济下行导致需求不及预期风险;高端白酒价格下降风险。 [Table_IndexPic] 食品饮料行业相对沪深 300 指数表 数据来源:WIND,万联证券研究所 数据截止日期: 2019 年 11 月 27 日 [Table_DocReport] 相关研究 万联证券研究所 20191122_行业专题报告_AAA_白酒行业专题研究系列一 [Table_AuthorInfo] 分析师: 陈雯 执业证书编号: S0270519060001 电话: 18665372087 邮箱: chenwen@wlzq.com.cn [Table_AssociateInfo] -5%12%29%46%63%81%食品饮料沪深300证券研究报告 行业专题报告 行业研究 万联证券版权所有,发送给报告发布岗(江珊:jiangshan@wlzq.com.cn)万联证券 证券研究报告|食品饮料 万联证券研究所 www.wlzq.cn 第 2 页 共 23 页 目录 1、白酒行业总体情况:白酒高端化趋势明显,品牌格局清晰 ..................................... 4 1.1 白酒高端化趋势明显 .................................................................................................... 4 1.2 品牌格局更加清晰 ........................................................................................................ 4 2、高端白酒:寡头垄断挤压式增长,预计明年量增价难涨 ......................................... 5 2.1 高端白酒形成茅五泸为代表的寡头垄断格局 ............................................................ 5 2.2 高端白酒自 2015 年以来量价齐升 .............................................................................. 6 2.3 渠道是高端白酒企业竞争重要一环 ............................................................................ 7 2.4 茅台成为高端白酒价格主导者,预计 2020 年涨价难以持续 ................................... 8 3、次高端白酒:竞争格局存变数,市场规模有提升空间 ........................................... 10 3.1 高性价比和消费升级,次高端白酒市场规模有提升空间 ....................................... 10 3.2 次高端白酒市场集中度不高,竞争格局变数大....................................................... 11 3.3 次高端白酒核心竞争要素是品牌力+渠道力,主导竞争格局的变化 .................... 13 4、中低端白酒:竞争激烈且规模萎缩,龙头受益于集中度提升 ............................... 14 4.1 中低端白酒竞争格局:完全竞争市场,龙头集中度提升 ....................................... 15 4.2 中低端白酒的区域性特征明显,主要分布在六大板块 ........................................... 17 4.3 中低端白酒增长的驱动力:品牌打造+渠道拓展+全国化布局 .............................. 21 5、投资建议 ....................................................................................................................... 22 6、风险提示 ....................................................................................................................... 22 图表 1: 未来次高端及高端的空间将不断扩大 ...................................................................... 4 图表 2: 白酒行业品牌格局清晰 .................................................................................................. 5 图表 3: 2008 年高端白酒市场格局 ............................................................................................ 6 图表 4: 2017 年高端白酒市场格局 ............................................................................................ 6 图表 5: 近年来高端白酒价格涨幅明显 .................................................................................... 6 图表 6:高端白酒收入增长情况 .................................................................................................... 7 图表 7:高端白酒净利润增长情况 ............................................................................................... 7 图表 8: 高端白酒渠道模式对比 .................................................................................................. 7 图表 9: 2008 年茅台拿到提价主动权 ....................................................................................... 8 图表 10: 茅台和五粮液出厂价的提价处于互相追随的状态 ............................................. 9 图表 11: 茅台酒基酒 2015 年减产 16.94% .............................................................................. 9 图表 12: 次高端品牌白酒分类 .................................................................................................. 10 图表 13: 次高端白酒降价,居民收入提升,相对购买力大幅提升 ............................. 11 图表 14: 次高端品牌白酒集中度较低 .................................................................................... 11 图表 15: 次高端品牌营收同比弹性大(%) ......................................................................... 12 图表 16: 次高端品牌归母利润同比弹性大(%)................................................................ 12 图表 17: 次高端品牌白酒管理和渠道模式 ........................................................................... 13 图表 18: 低端白酒集中度低_2017 年 ..................................................................................... 15 图表 19: 近年来中低端白酒价格没有提升甚至微降 ......................................................... 15 图表 20: 龙头低端白酒牛栏山近年来营收高增长 ............................................................. 16 图表 21: 川黔地区中低端酒分布 ...............




发表评论取消回复