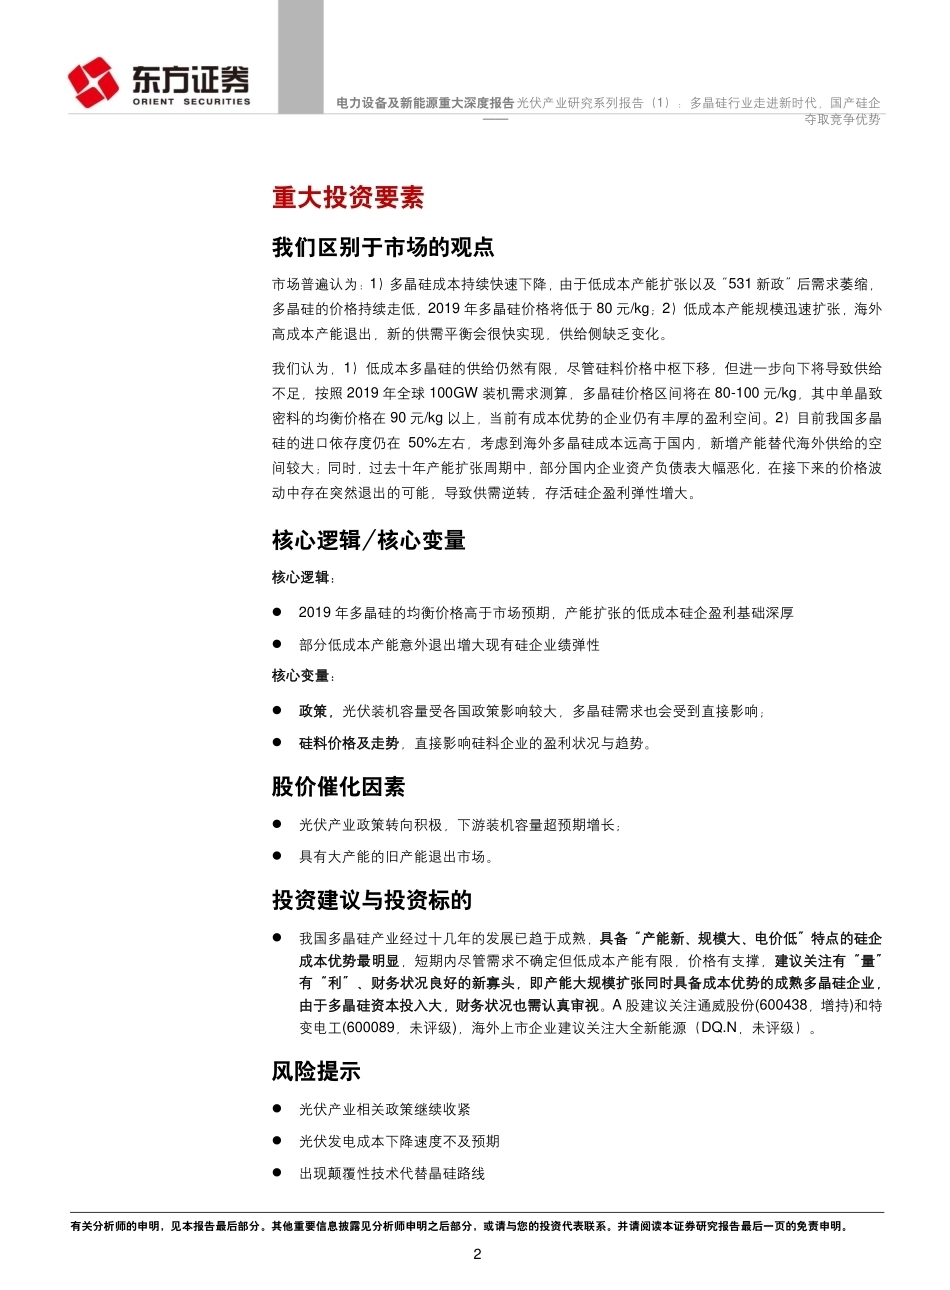
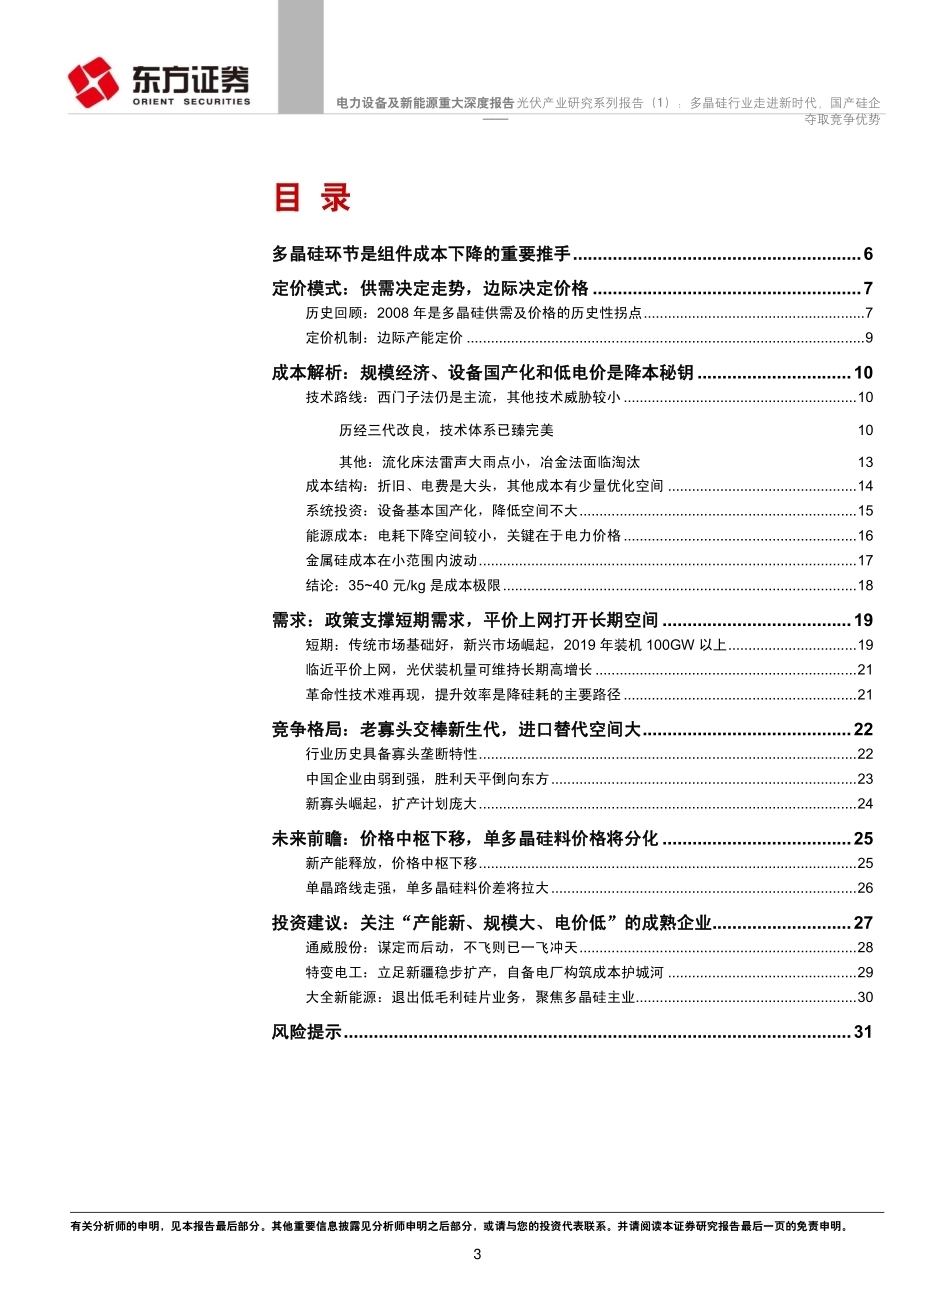
HeaderTable_StatementCompanyTable_Summary 我们认为,我国多晶硅产业趋于成熟,各种降本因素释放之后,成本逐渐逼近极限,行业体现先发优势,本轮扩张周期结束后的价格区间将在 80-100 元/kg 之间。 核心观点 多晶硅的市场需求主要来自光伏行业和半导体行业,其中太阳能需求达 90%以上。短期内中国、美国、印度、日本和欧洲传统光伏市场的基数较大,新兴市场 2018 年快速增长,2018-2020 年多晶硅需求约为 36-45 万吨;中长期内,随着光伏日益临近平价上网,行业由增量替代阶段跨入存量替代阶段,长期需求达 500GW 以上,多晶硅需求在百万吨量级,行业成长空间较大。多晶硅行业呈现典型的寡头格局,过去十几年多晶硅价格的大幅波动是太阳能多晶硅需求的暴增和供给的阶段式增长所致。2008 年行业供需逆转之后,多晶硅目前处于供过于求的状态,但各家供应商成本差异较大,硅料价格由边际产能的现金成本决定。多晶硅工艺路线稳定,成本下降的途径主要是规模效应、设备国产化和低电价优势。随着国内主要多晶硅企业工艺走向成熟,设备国产化红利释放以及选择低电价地区新建产能,国内硅企较海外厂商已有明显的成本优势,同时多晶硅的成本下降空间已相当狭小,我们预计多晶硅的极限生产成本约为35~40 元/kg,行业内的优质国产硅企将开始体现先发优势。近年来国内多晶硅企业加速扩产,由于新产能的生产成本在行业内优势明显,海内外高成本的多晶硅产能将陆续退出。低成本多晶硅产能的涌入以及短期需求波动,将导致 2019 年价格中枢下移,新的价格区间在 80-100 元/kg。由于“531 新政”之后,多晶硅扩产放缓,预计该价格区间将成为一段时间内的均衡价格,低成本企业仍有丰厚盈利空间。中长期内,由于行业集中度远高于下游,多晶毛利率有望维持在 30%左右,长期价格区间约 60-70 元/kg。 投资建议与投资标的 我国多晶硅产业经过十几年的发展已趋于成熟,具备“产能新、规模大、电价低”特点的硅企成本优势最明显,短期内尽管需求不确定但低成本产能有限,价格有支撑,建议关注有“量”有“利”、财务状况良好的新寡头,即产能大规模扩张同时具备成本优势的成熟多晶硅企业,由于多晶硅资本投入大,财务状况也需认真审视。A 股建议关注通威股份(600438,增持)和特变电工(600089,未评级),海外上市企业建议关注大全新能源(DQ.N,未评级)。 风险提示 光伏产业相关政策继续收紧光伏发电成本下降速度不及预期出现颠覆性技术代替晶硅路线Tabl e_Title光伏产业研究系列报告(1):多晶硅行业走进新时代,国产硅企夺取竞争优势 电力设备及新能源行业 Tabl e_StockTable_BaseInfoTable_AuthorTable_ContacterTable_Report有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 HeaderTable_TypeTitle 电力设备及新能源重大深度报告 —— 光伏产业研究系列报告(1):多晶硅行业走进新时代,国产硅企夺取竞争优势 2 重大投资要素 我们区别于市场的观点 市场普遍认为:1)多晶硅成本持续快速下降,由于低成本产能扩张以及“531 新政”后需求萎缩,多晶硅的价格持续走低,2019 年多晶硅价格将低于 80 元/kg;2)低成本产能规模迅速扩张,海外高成本产能退出,新的供需平衡会很快实现,供给侧缺乏变化。 我们认为,1)低成本多晶硅的供给仍然有限,尽管硅料价格中枢下移,但进一步向下将导致供给不足,按照 2019 年全球 100GW 装机需求测算,多晶硅价格区间将在 80-100 元/kg,其中单晶致密料的均衡价格在 90 元/kg 以上,当前有成本优势的企业仍有丰厚的盈利空间。2)目前我国多晶硅的进口依存度仍在 50%左右,考虑到海外多晶硅成本远高于国内,新增产能替代海外供给的空间较大;同时,过去十年产能扩张周期中,部分国内企业资产负债表大幅恶化,在接下来的价格波动中存在突然退出的可能,导致供需逆转,存活硅企盈利弹性增大。 核心逻辑/核心变量 核心逻辑: 2019 年多晶硅的均衡价格高于市场预期,产能扩张的低成本硅企盈利基础深厚部分低成本产能意外退出增大现有硅企业绩弹性核心变量: 政策,光伏装机容量受各国政策影响较大,多晶硅需求也会受到直接影响;硅料价格及走势,直接影响硅料企业的盈利状况与趋势。股价催化因素 光伏产业政策转向积极,下游装机容量超预期增长;具有大产能的旧产能退出市场。投资建议与投资标的 我国多晶硅产业经过十几年的发展已趋于成熟,具备“产能新、规模大、电价低”特点的硅企成本优势最明显,短期内尽管需求不确定但低成本产能有限,价格有支撑,建议关注有“量”有“利”、财务状况良好的新寡头,即产能大规模扩张同时具备成本优势的成熟多晶硅企业,由于多晶硅资本投入大,财务状况也需认真审视。A 股建议关注通威股份(600438,增持)和特变电工(600089,未评级),海外上市企业建议关注大全新能源(DQ.N,未评级)。风险提示 光伏产业相关政策继续收紧光伏发电成本下降速度不及预期出现颠覆性技术代替晶硅路线有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 HeaderTable_TypeTitle 电力设备及新能源重大深度报告 —— 光伏产业研究系列报告(1):多晶硅行业走进新时代,国产硅企夺取竞争优势 3 目 录 多晶硅环节是组件成本下降的重要推手 .......................................................... 6 定价模式:供需决定走势,边际决定价格 ...................................................... 7 历史回顾:2008 年是多晶硅供需及价格的历史性拐点 ....................................................... 7 定价机制:边际产能定价 ................................................................................................... 9 成本解析:规模经济、设备国产化和低电价是降本秘钥 ............................... 10 技术路线:西门子法仍是主流,其他技术威胁较小 .......................................................... 10 历经三代改良,技术体系已臻完美 10其他:流化床法雷声大雨点小,冶金法面临淘汰 13成本结构:折旧、电费是大头,其他成本有少量优化空间 ............................................... 14 系统投资:设备基本国产化,降低空间不大 ..................................................................... 15 能源成本:电耗下降空间较小,关键在于电力价格 .......................................................... 16 金属硅成本在小范围内波动 .............................................................................................. 17 结论:35~40 元/kg 是成本极限 ........................................................................................ 18 需求:政策支撑短期需求,平价上网打开长期空间 ...................................... 19 短期:传统市场基础好,新兴市场崛起,2019 年装机 100GW 以上 ................................ 19 临近平价上网,光伏装机量可维持长期高增长 ................................................................. 21 革命性技术难再现,提升效率是降硅耗的主要路径 .......................................................... 21 竞争格局:老寡头交棒新生代,进口替代空间大 .......................................... 22 行业历史具备寡头垄断特性 .............................................................................................. 22 中国企业由弱到强,胜利天平倒向东方 ............................................................................ 23 新寡头崛起,扩产计划庞大 .............................................................................................. 24 未来前瞻:价格中枢下移,单多晶硅料价格将分化 ...................................... 25 新产能释放,价格中枢下移 .............................................................................................. 25 单晶路线走强,单多晶硅料价差将拉大 ............................................................................ 26 投资建议:关注“产能新、规模大、电价低”的成熟企业............................ 27 通威股份:谋定而后动,不飞则已一飞冲天 ..................................................................... 28 特变电工:立足新疆稳步扩产,自备电厂构筑成本护城河 ............................................... 29 大全新能源:退出低毛利硅片业务,聚焦多晶硅主业....................................................... 30 风险提示 ...................................................................................................... 31 HeaderTable_TypeTitle 电力设备及新能源重大深度报告 —— 光伏产业研究系列报告(1):多晶硅行业走进新时代,国产硅企夺取竞争优势 图表目录 图表 1:光伏产业链示意图 ........................................................................................................... 6 图表 2:单多晶组件成本结...





发表评论取消回复