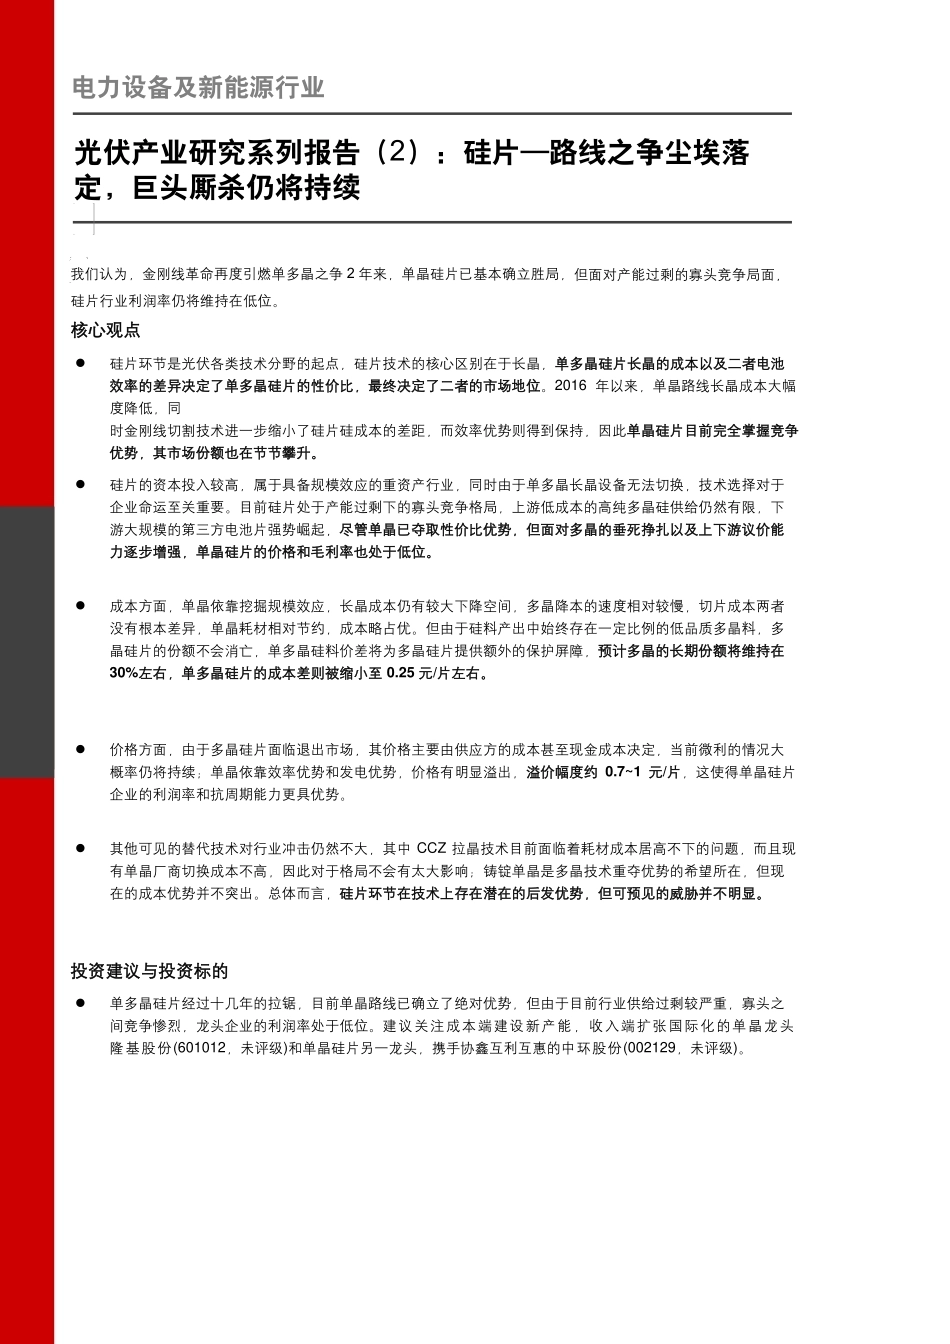
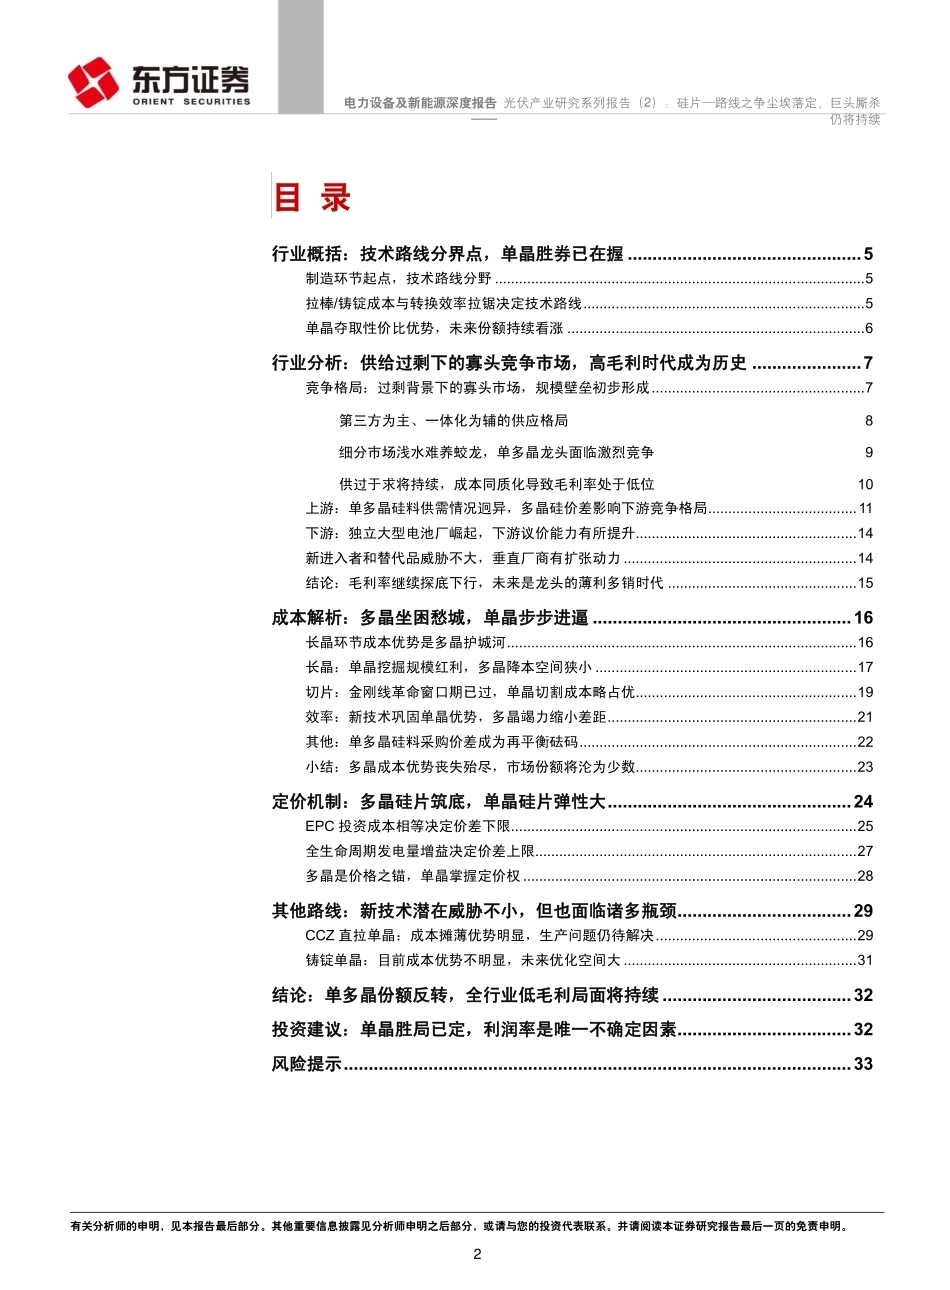
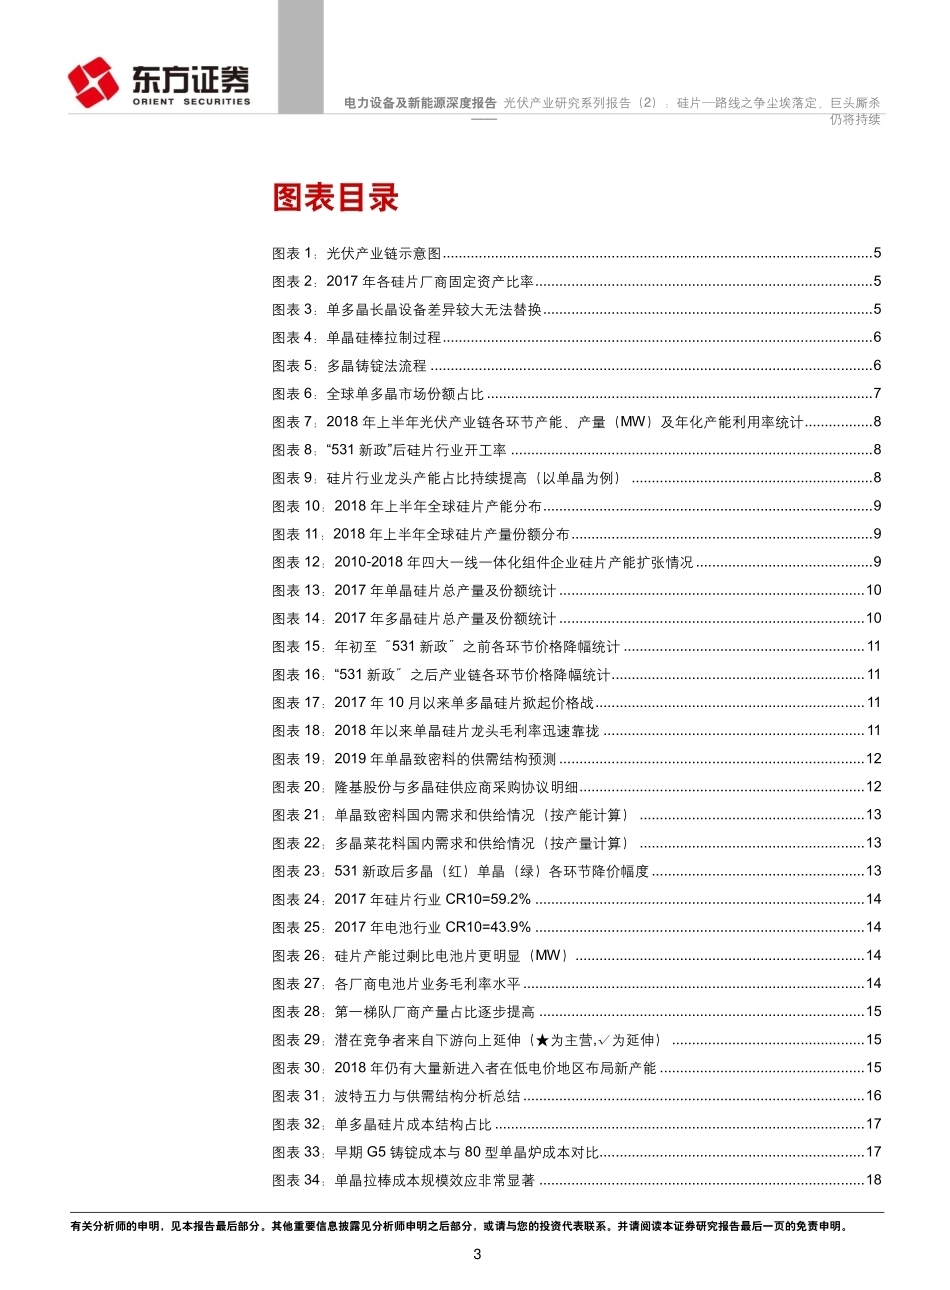
HeaderTable_User 809578450 1376039218 1726556524 HeaderTable_Industry 13020400 看好 investRatingChange.same 173833568 HeaderTable_StatementCompanyTable_Summary 我们认为,金刚线革命再度引燃单多晶之争 2 年来,单晶硅片已基本确立胜局,但面对产能过剩的寡头竞争局面,硅片行业利润率仍将维持在低位。 核心观点 硅片环节是光伏各类技术分野的起点,硅片技术的核心区别在于长晶,单多晶硅片长晶的成本以及二者电池效率的差异决定了单多晶硅片的性价比,最终决定了二者的市场地位。2016 年以来,单晶路线长晶成本大幅度降低,同时金刚线切割技术进一步缩小了硅片硅成本的差距,而效率优势则得到保持,因此单晶硅片目前完全掌握竞争优势,其市场份额也在节节攀升。硅片的资本投入较高,属于具备规模效应的重资产行业,同时由于单多晶长晶设备无法切换,技术选择对于企业命运至关重要。目前硅片处于产能过剩下的寡头竞争格局,上游低成本的高纯多晶硅供给仍然有限,下游大规模的第三方电池片强势崛起,尽管单晶已夺取性价比优势,但面对多晶的垂死挣扎以及上下游议价能力逐步增强,单晶硅片的价格和毛利率也处于低位。成本方面,单晶依靠挖掘规模效应,长晶成本仍有较大下降空间,多晶降本的速度相对较慢,切片成本两者没有根本差异,单晶耗材相对节约,成本略占优。但由于硅料产出中始终存在一定比例的低品质多晶料,多晶硅片的份额不会消亡,单多晶硅料价差将为多晶硅片提供额外的保护屏障,预计多晶的长期份额将维持在 30%左右,单多晶硅片的成本差则被缩小至 0.25 元/片左右。价格方面,由于多晶硅片面临退出市场,其价格主要由供应方的成本甚至现金成本决定,当前微利的情况大概率仍将持续;单晶依靠效率优势和发电优势,价格有明显溢出,溢价幅度约 0.7~1 元/片,这使得单晶硅片企业的利润率和抗周期能力更具优势。其他可见的替代技术对行业冲击仍然不大,其中 CCZ 拉晶技术目前面临着耗材成本居高不下的问题,而且现有单晶厂商切换成本不高,因此对于格局不会有太大影响;铸锭单晶是多晶技术重夺优势的希望所在,但现在的成本优势并不突出。总体而言,硅片环节在技术上存在潜在的后发优势,但可预见的威胁并不明显。投资建议与投资标的 单多晶硅片经过十几年的拉锯,目前单晶路线已确立了绝对优势,但由于目前行业供给过剩较严重,寡头之间竞争惨烈,龙头企业的利润率处于低位。建议关注成本端建设新产能,收入端扩张国际化的单晶龙头隆基股份(601012,未评级)和单晶硅片另一龙头,携手协鑫互利互惠的中环股份(002129,未评级)。Tabl e_Title光伏产业研究系列报告(2):硅片—路线之争尘埃落定,巨头厮杀仍将持续 电力设备及新能源行业 Table_BaseInfoTable_AuthorTable_ContacterTable_Report有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 HeaderTable_TypeTitle 电力设备及新能源深度报告 —— 光伏产业研究系列报告(2):硅片—路线之争尘埃落定,巨头厮杀仍将持续 2 目 录 行业概括:技术路线分界点,单晶胜券已在握 ............................................... 5 制造环节起点,技术路线分野 ............................................................................................ 5 拉棒/铸锭成本与转换效率拉锯决定技术路线 ...................................................................... 5 单晶夺取性价比优势,未来份额持续看涨 .......................................................................... 6 行业分析:供给过剩下的寡头竞争市场,高毛利时代成为历史 ...................... 7 竞争格局:过剩背景下的寡头市场,规模壁垒初步形成 ..................................................... 7 第三方为主、一体化为辅的供应格局 8细分市场浅水难养蛟龙,单多晶龙头面临激烈竞争 9供过于求将持续,成本同质化导致毛利率处于低位 10上游:单多晶硅料供需情况迥异,多晶硅价差影响下游竞争格局 ..................................... 11 下游:独立大型电池厂崛起,下游议价能力有所提升....................................................... 14 新进入者和替代品威胁不大,垂直厂商有扩张动力 .......................................................... 14 结论:毛利率继续探底下行,未来是龙头的薄利多销时代 ............................................... 15 成本解析:多晶坐困愁城,单晶步步进逼 .................................................... 16 长晶环节成本优势是多晶护城河 ....................................................................................... 16 长晶:单晶挖掘规模红利,多晶降本空间狭小 ................................................................. 17 切片:金刚线革命窗口期已过,单晶切割成本略占优....................................................... 19 效率:新技术巩固单晶优势,多晶竭力缩小差距 .............................................................. 21 其他:单多晶硅料采购价差成为再平衡砝码 ..................................................................... 22 小结:多晶成本优势丧失殆尽,市场份额将沦为少数....................................................... 23 定价机制:多晶硅片筑底,单晶硅片弹性大 ................................................. 24 EPC 投资成本相等决定价差下限 ...................................................................................... 25 全生命周期发电量增益决定价差上限................................................................................ 27 多晶是价格之锚,单晶掌握定价权 ................................................................................... 28 其他路线:新技术潜在威胁不小,但也面临诸多瓶颈 ................................... 29 CCZ 直拉单晶:成本摊薄优势明显,生产问题仍待解决 .................................................. 29 铸锭单晶:目前成本优势不明显,未来优化空间大 .......................................................... 31 结论:单多晶份额反转,全行业低毛利局面将持续 ...................................... 32 投资建议:单晶胜局已定,利润率是唯一不确定因素 ................................... 32 风险提示 ...................................................................................................... 33 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 HeaderTable_TypeTitle 电力设备及新能源深度报告 —— 光伏产业研究系列报告(2):硅片—路线之争尘埃落定,巨头厮杀仍将持续 3 图表目录 图表 1:光伏产业链示意图 ........................................................................................................... 5 图表 2:2017 年各硅片厂商固定资产比率 .................................................................................... 5 图表 3:单多晶长晶设备差异较大无法替换 .................................................................................. 5 图表 4:单晶硅棒拉制过程 ........................................................................................................... 6 图表 5:多晶铸锭法流程 .............................................................................................................. 6 图表 6:全球单多晶市场份额占比 ................................................................................................ 7 图表 7:2018 年上半年光伏产业链各环节产能、产量(MW)及年化产能利用率统计 ................. 8 图表 8:“531 新政”后硅片行业开工率 .......................................................................................... 8 图表 9:硅片行业龙头产能占比持续提高(以单晶为例) ............................................................ 8 图表 10:2018 年上半年全球硅片产能分布 .................................................................................. 9 图...





发表评论取消回复