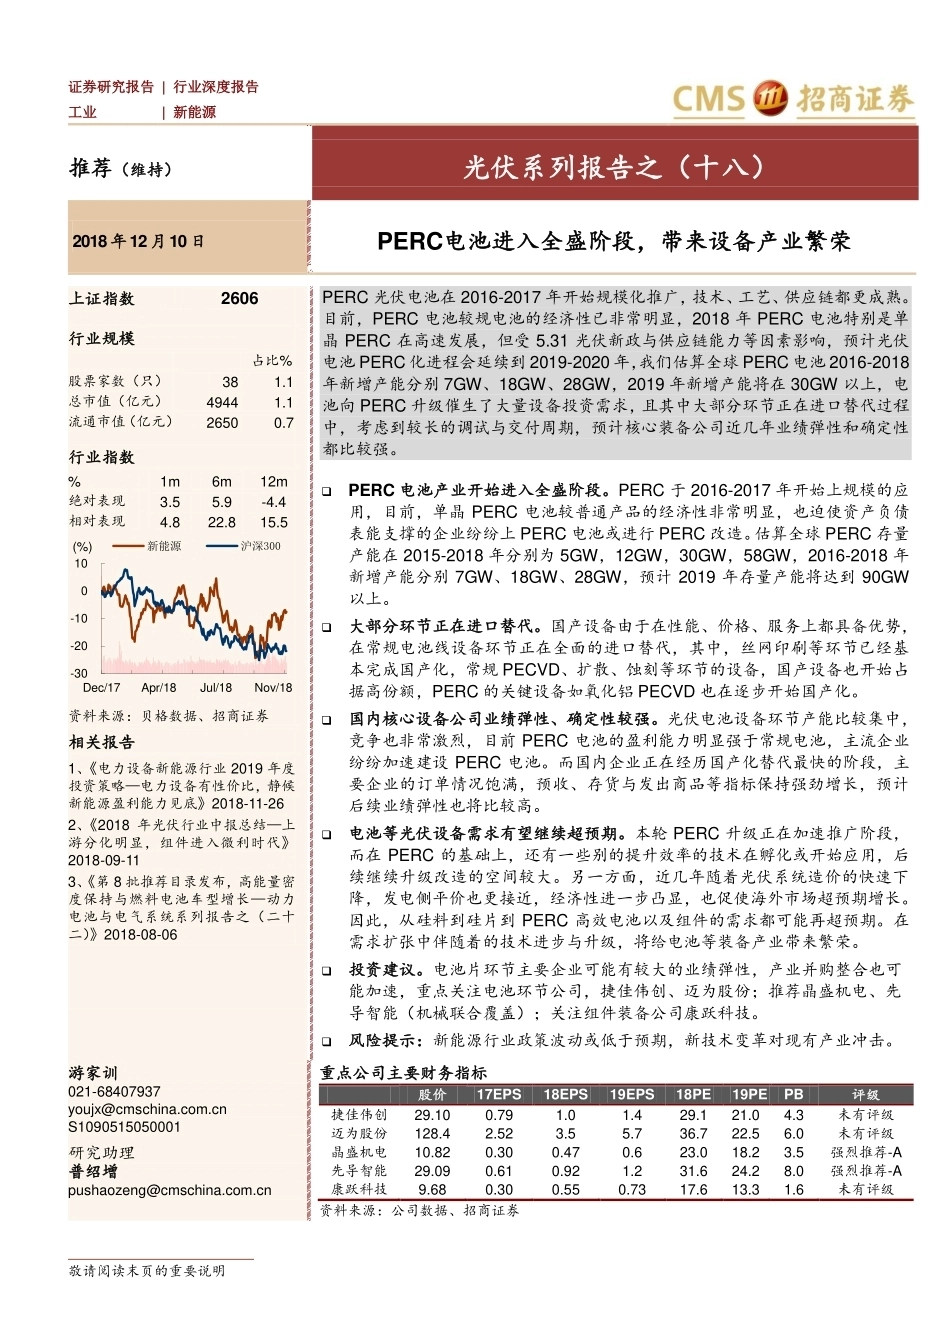
敬请阅读末页的重要说明 证券研究报告 | 行业深度报告 工业 | 新能源 推荐(维持) 光伏系列报告之(十八)2018 年12 月10 日 PERC电池进入全盛阶段,带来设备产业繁荣 上证指数 2606 行业规模 占比% 股票家数(只) 38 1.1 总市值(亿元) 4944 1.1 流通市值(亿元) 2650 0.7 行业指数 % 1m 6m 12m 绝对表现 3.5 5.9 -4.4 相对表现 4.8 22.8 15.5 资料来源:贝格数据、招商证券 相关报告 1、《电力设备新能源行业 2019 年度投资策略—电力设备有性价比,静候新能源盈利能力见底》2018-11-26 2、《2018 年光伏行业中报总结—上游分化明显,组件进入微利时代》2018-09-11 3、《第 8 批推荐目录发布,高能量密度保持与燃料电池车型增长—动力电池与电气系统系列报告之(二十二)》2018-08-06 PERC 光伏电池在 2016-2017 年开始规模化推广,技术、工艺、供应链都更成熟。目前,PERC 电池较规电池的经济性已非常明显,2018 年 PERC 电池特别是单晶 PERC 在高速发展,但受 5.31 光伏新政与供应链能力等因素影响,预计光伏电池 PERC 化进程会延续到 2019-2020 年,我们估算全球 PERC 电池 2016-2018年新增产能分别 7GW、18GW、28GW,2019 年新增产能将在 30GW 以上,电池向 PERC 升级催生了大量设备投资需求,且其中大部分环节正在进口替代过程中,考虑到较长的调试与交付周期,预计核心装备公司近几年业绩弹性和确定性都比较强。 PERC 电池产业开始进入全盛阶段。PERC 于 2016-2017 年开始上规模的应用,目前,单晶 PERC 电池较普通产品的经济性非常明显,也迫使资产负债表能支撑的企业纷纷上 PERC 电池或进行 PERC 改造。估算全球 PERC 存量产能在 2015-2018 年分别为 5GW,12GW,30GW,58GW,2016-2018 年新增产能分别 7GW、18GW、28GW,预计 2019 年存量产能将达到 90GW以上。大部分环节正在进口替代。国产设备由于在性能、价格、服务上都具备优势,在常规电池线设备环节正在全面的进口替代,其中,丝网印刷等环节已经基本完成国产化,常规 PECVD、扩散、蚀刻等环节的设备,国产设备也开始占据高份额,PERC 的关键设备如氧化铝 PECVD 也在逐步开始国产化。国内核心设备公司业绩弹性、确定性较强。光伏电池设备环节产能比较集中,竞争也非常激烈,目前 PERC 电池的盈利能力明显强于常规电池,主流企业纷纷加速建设 PERC 电池。而国内企业正在经历国产化替代最快的阶段,主要企业的订单情况饱满,预收、存货与发出商品等指标保持强劲增长,预计后续业绩弹性也将比较高。电池等光伏设备需求有望继续超预期。本轮 PERC 升级正在加速推广阶段,而在 PERC 的基础上,还有一些别的提升效率的技术在孵化或开始应用,后续继续升级改造的空间较大。另一方面,近几年随着光伏系统造价的快速下降,发电侧平价也更接近,经济性进一步凸显,也促使海外市场超预期增长。因此,从硅料到硅片到 PERC 高效电池以及组件的需求都可能再超预期。在需求扩张中伴随着的技术进步与升级,将给电池等装备产业带来繁荣。投资建议。电池片环节主要企业可能有较大的业绩弹性,产业并购整合也可能加速,重点关注电池环节公司,捷佳伟创、迈为股份;推荐晶盛机电、先导智能(机械联合覆盖);关注组件装备公司康跃科技。风险提示:新能源行业政策波动或低于预期,新技术变革对现有产业冲击。 游家训 021-68407937 youjx@cmschina.com.cn S1090515050001 研究助理 普绍增 pushaozeng@cmschina.com.cn 重点公司主要财务指标 股价 17EPS 18EPS 19EPS 18PE 19PE PB 评级 捷佳伟创 29.10 0.79 1.0 1.4 29.1 21.0 4.3 未有评级 迈为股份 128.4 2.52 3.5 5.7 36.7 22.5 6.0 未有评级 晶盛机电 10.82 0.30 0.47 0.6 23.0 18.2 3.5 强烈推荐-A 先导智能 29.09 0.61 0.92 1.2 31.6 24.2 8.0 强烈推荐-A 康跃科技 9.68 0.30 0.55 0.73 17.6 13.3 1.6 未有评级 资料来源:公司数据、招商证券 -30-20-10010Dec/17Apr/18Jul/18Nov/18(%) 新能源 沪深300 行业研究 敬请阅读末页的重要说明 Page 2 正文目录 一、PERC 电池已在高速推广期..................................................................................... 5 1.1、PECR 简介 ............................................................................................................. 5 1.2、PERC 迅速获得产业认同并已进入推广期 ............................................................. 7 二、国内电池设备公司业绩弹性与确定性较大 ............................................................... 9 2.1、PERC 电池正在高速增长时期 ................................................................................ 9 2.2、国内设备企业打破外资垄断,市场份额不断提升 ................................................. 10 2.3、国内优势公司快速扩张 ......................................................................................... 14 2.4、主要设备企业订单饱满且仍在快速增长,业绩有望高增长 .................................. 16 三、电池装备展望:未来需求与技术进步可能超预期 .................................................. 18 3.1 光伏行业技术进步快,电池片环节还有一些新技术 ................................................ 18 3.2 每一轮技术进步都将带来大量设备投资 .................................................................. 19 3.3 发电侧平价正在接近,终端需求可能继续超预期 ................................................. 20 风险提示 ....................................................................................................................... 23 相关报告 ....................................................................................................................... 23 图表目录 图 1 PERC 电池与常规电池对比分析 .......................................................................... 5 图 2 PERC 电池较常规电池多了背面钝化、激光开凿两道工序 .................................. 5 图 3 PERC 电池生产环节及对应设备 .......................................................................... 6 图 4 不同技术路线的市场份额统计与估计(单位,%) ............................................... 6 图 4 2017-2021 各类电池量产效率预测(单位,%) ................................................. 8 图 5 单晶 PERC 效率是目前最高的技术路线 ................................................................ 8 图 6 单晶 PERC 组件效率优势同样显著........................................................................ 8 图 7 全球 PERC 电池产能及产量(统计口径差异较大,单位,MW) ......................... 9 图 8 国内设备公司产品已经基本能覆盖全产业链 ........................................................ 11 行业研究 敬请阅读末页的重要说明 Page 3 图 9 外资设备投资约为国内设备的 2 倍价格(估算值) ............................................. 13 图 10 光伏行业技术进步目前已经到了电池片环节 ...................................................... 18 图 11 单晶 PERC 电池效率处于快速提升期 ................................................................ 18 图 12 单晶 PERC 电池效率仍有很多提升路线 ............................................................ 19 图 13 以硅料为例设备折旧占成本比例很高-通威 ........................................................ 19 图 14 以硅料为例设备折旧占成本比例很高-协鑫 ......................................................... 19 图 14 全球光伏装机量及预测值 ................................................................................... 21 图 15:系统成本下降 .................................................................................................... 22 图 16:中国用户侧电价情况(元/kWh) ..................................................................... 22 图 17 光伏电池片价格走势(元/W) ..................





发表评论取消回复