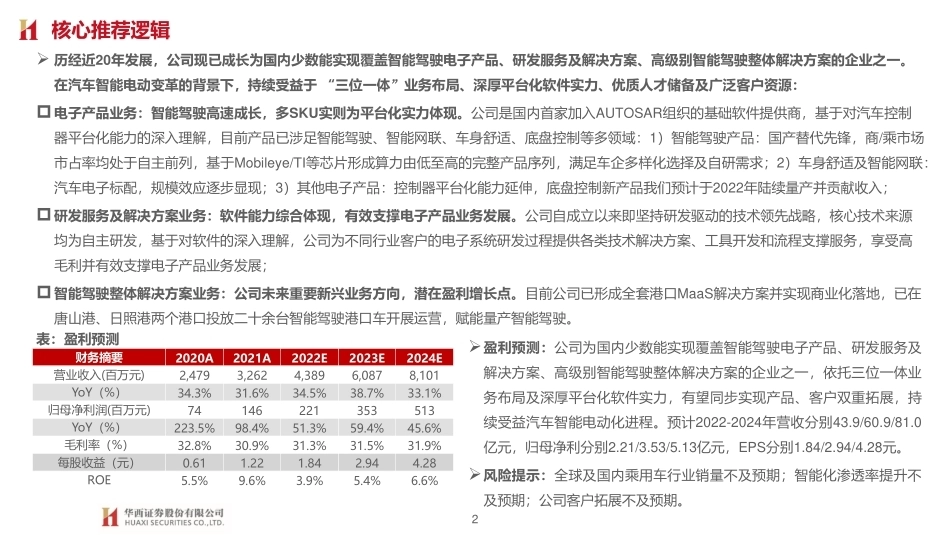
仅供机构投资者使用证券研究报告/公司深度研究报告请仔细阅读在本报告尾部的重要法律声明经纬恒润(688326.SH)深度报告华西证券汽车团队:崔琰(SAC NO:S1120519080006) cuiyan@hx168.com.cn/王旭冉 wangxr3@hx168.com.cn/郑青青/胡惠民2022年04月17日汽车电子龙头 平台型技术公司2核心推荐逻辑表:盈利预测财务摘要2020A2021A2022E2023E2024E营业收入(百万元)2,479 3,262 4,389 6,087 8,101 YoY(%)34.3%31.6%34.5%38.7%33.1%归母净利润(百万元)74 146 221 353 513 YoY(%)223.5%98.4%51.3%59.4%45.6%毛利率(%)32.8%30.9%31.3%31.5%31.9%每股收益(元)0.61 1.22 1.84 2.94 4.28 ROE5.5%9.6%3.9%5.4%6.6%➢盈利预测:公司为国内少数能实现覆盖智能驾驶电子产品、研发服务及解决方案、高级别智能驾驶整体解决方案的企业之一,依托三位一体业务布局及深厚平台化软件实力,有望同步实现产品、客户双重拓展,持续受益汽车智能电动化进程。预计2022-2024年营收分别43.9/60.9/81.0亿元,归母净利分别2.21/3.53/5.13亿元,EPS分别1.84/2.94/4.28元。➢风险提示:全球及国内乘用车行业销量不及预期;智能化渗透率提升不及预期;公司客户拓展不及预期。 ➢ 历经近20年发展,公司现已成长为国内少数能实现覆盖智能驾驶电子产品、研发服务及解决方案、高级别智能驾驶整体解决方案的企业之一。在汽车智能电动变革的背景下,持续受益于 “三位一体”业务布局、深厚平台化软件实力、优质人才储备及广泛客户资源: 电子产品业务:智能驾驶高速成长,多SKU实则为平台化实力体现。公司是国内首家加入AUTOSAR组织的基础软件提供商,基于对汽车控制器平台化能力的深入理解,目前产品已涉足智能驾驶、智能网联、车身舒适、底盘控制等多领域:1)智能驾驶产品:国产替代先锋,商/乘市场市占率均处于自主前列,基于Mobileye/TI等芯片形成算力由低至高的完整产品序列,满足车企多样化选择及自研需求;2)车身舒适及智能网联:汽车电子标配,规模效应逐步显现;3)其他电子产品:控制器平台化能力延伸,底盘控制新产品我们预计于2022年陆续量产并贡献收入; 研发服务及解决方案业务:软件能力综合体现,有效支撑电子产品业务发展。公司自成立以来即坚持研发驱动的技术领先战略,核心技术来源均为自主研发,基于对软件的深入理解,公司为不同行业客户的电子系统研发过程提供各类技术解决方案、工具开发和流程支撑服务,享受高毛利并有效支撑电子产品业务发展; 智能驾驶整体解决方案业务:公司未来重要新兴业务方向,潜在盈利增长点。目前公司已形成全套港口MaaS解决方案并实现商业化落地,已在唐山港、日照港两个港口投放二十余台智能驾驶港口车开展运营,赋能量产智能驾驶。目录3• 公司概况:深耕汽车电子二十载 “三位一体“业务布局• 电子产品业务:研发驱动平台化布局 智能驾驶高速成长• 研发服务及解决方案:软件能力综合体现 支撑电子产品业务发展• 高级别智能驾驶解决方案:公司重要新兴业务方向 潜在盈利增长点• 投资建议• 风险提示4公司概况 | 深耕行业二十载 汽车电子自主龙头历史沿革:设立之初,公司起步于电子系统研发服务及解决方案业务,针对电子系统产品研发中涉及的共性技术,为客户提供包括研发和服务的解决方案,在此过程中,公司不断提升对电子系统的理解,积极拓展电子产品业务,并逐步开始进入高级别智能驾驶业务领域,形成以电子系统为核心的“三位一体”业务布局。2003年-2005年业务起步阶段➢2003:公司成立,开始研发服务及解决方案业务;➢2004:承接东风汽车发动机仿真测试设备项目;2006年-2015年电子产品业务快速发展➢2006:成立汽车电子产品业务部门;➢2007:车身控制器配套一汽解放,实现电子产品首次量产配套;➢2009:成为国内第一家加入AUTOSAR组织的基础软件提供商;➢2010:陆续为一汽、东风、上汽搭建整车电子电气全系统仿真功能测试实验室;➢2011:防夹天窗控制器量产配套英纳法、顶灯控制器量产配套麦格纳,最终配套于通用、福特、捷豹路虎等车型;成功中标中国商飞国产大飞机C919航电系统集成验证平台项目;2016年-2021年新兴业务迅猛发展➢2016:ADAS量产配套上汽荣威RX5;开始为吉利新平台车型提供从架构开发到整车测试的全过程研发服务及解决方案;➢2020:智能驾驶域控制器量产配套一汽红旗;毫米波雷达定点量产;➢2021:为日照港提供全套港口MaaS解决方案,高级别智能驾驶整体解决方案业务商业化落地。5公司概况 | 股权结构集中 激励措施到位➢控股股东、实际控制人为自然人吉英存。本次IPO发行前,吉英存(董事长、总经理,北京航空航天大学自动控制专业博士)、曹旭明(董事,北京航空航天大学测试专业硕士)、崔文革(监事会主席,大连理工大学计算力学专业硕士)、张秦(公司前身恒润有限出资设立人,无任职)分别持有32.8%、15.3%、14.5%、7.0%股权,四人合计持有69.6%,IPO后预计下降至52.2%,股权结构集中;➢激励措施到位。公司通过薪资市场化调整和核心技术人才股权激励机制,保持对先进人才的持续吸引,分别在2018年和2020年进行规模为4,178.6万元与623.2万元的股权激励,占股本总数的24.9%与4.0%。图:公司股权结构(IPO发行前) 注:灰色背景为员工持股平台吉英存曹旭明崔文革张秦铧兴志诚方芳方圆九洲天工山岳永钛海河天工信立合力顺盈北京经纬恒润科技股份有限公司天津经纬天津研究院江苏函润润科通用成都仁童上海仁童上海函润美国恒润香港恒润欧洲恒润15.3%14.5%7.0%2.9%2.6%2.6%2.2%2.0%2.0%1.9%32.8%100%40%60%100%100%100%100%100%100%100%100%6主营业务 | 立足汽车电子 “三位一体“业务布局公司现已形成电子产品、研发服务及解决方案、高级别智能驾驶整体解决方案 “三位一体”、协同发展的业务布局:➢电子产品业务:公司是国内首家加入AUTOSAR组织的基础软件提供商,基于对汽车控制器平台化能力的深入理解,目前产品已涉足智能驾驶、智能网联、车身舒适、底盘控制等多领域,其中智能驾驶产品为核心看点,在商/乘市场市占率均处于自主前列;➢研发服务及解决方案:公司提供整车电气架构咨询服务、汽车网络开发服务、汽车电子安全咨询服务、汽车网络及实车测试服务、电子系统研发服务等,享受高毛利并有效支撑电子产品业务发展;➢高级别智能驾驶整体解决方案:公司提供单车智能解决方案、智能车队运营管理解决方案以及车-云数据中心解决方案等,公司已形成全套港口MaaS解决方案,并实现商业化落地。图:公司三大业务群及主要产品 7主营业务 | 主营汽车电子 贡献营收近80%电子产品业务为公司最主要营收来源➢ 电子产品业务为公司最主要营收来源,2021年占比近80%。2018-2021年电子产品营收由9.1亿元增长至25.0亿元(汽车电子产品占比约99%,高端装备贡献极少收入),CAGR高达39.9%,主要由智能驾驶、智能网联和车身舒适域产品收入增长拉动;➢ 研发服务及解决方案业务为公司起步业务,2021年占比约20%。2018-2020年该业务板块收入保持稳定,均约6.2-6.3亿元,2021年增长至7.1亿元,预计主因电动智能快速发展背景下车企咨询项目增多;➢ 高级别智能驾驶整体解决方案为公司2015年新拓展的业务领域,营收占比较低但增长迅速,2021年营收为0.4亿元。图:公司2021年营收构成 (%) 图:公司2018-2021年营收构成(亿元)76.6%21.7%1.2%电子产品研发服务及解决方案高级别智能驾驶整体解决方案其他业务051015202530352018201920202021电子产品研发服务及解决方案高级别智能驾驶整体解决方案其他业务8财务表现 | 2018-2021营收复合增速近30% 2021利润翻倍增长图:公司2018-2021年归母净利及增速(亿元,%) 图:公司2018-2021年营收及增速(亿元,%)受益智能电动,2018-2021营收复合增速近30%➢ 营业收入:受电子产品业务高速增长拉动,2018-2021年公司营业收入由15.4亿元增长至32.6亿元,CAGR达28.5%;2022Q1预计实现营收6.6-7.2亿元,同比-9.4~-1.2%,预计主因商用车销量下行、新冠疫情及缺芯带来的出货量减少;➢ 拆分收入增量看,增长主要来自于智能驾驶、智能网联和车身舒适域电子产品,三者合计贡献2018-2021年间公司营收增长的82%。规模效应显现,2021利润翻倍增长➢ 归母净利:2018-2020年公司归母净利分别0.21、-0.60、0.74亿元,利润率偏低主要受高期间费率、高研发费率影响,其中2019年出现亏损主因客户年降较多及公司为抢占市场主动降价造成毛利率下滑;➢ 2021年营收增长带来规模效应显现,全年实现归母净利1.46元,同比+98.4%;2022Q1预计归母净利-0.4~-0.2亿元,亏损主因人员规模增长带来研发费用大幅增加。0%10%20%30%40%0102030402018201920202021营业收入营收同比-500%-300%-100%100%300%-1.0-0.50.00.51.01.52.02018201920202021归母净利归母净利同比9财务表现 | 伴随营收增长期间费率加速下行 研发费率行业居前伴随营收增长,期间费率加速下行➢ 期间费率加速下行:伴随营收规模增长,2018-2021年公司期间费率呈现加速下行趋势,由20.9%下降至12.8%;➢ 管理费率优于可比公司平均,销售费率略高:相较同行业可比公司(德赛、华阳、创达、华力创通),公司销售费率略高,主要由于公司业务定制化程度较高,需要聘请综合素质较高的销售人员,职工薪酬较高。研发费率行业居前,持续投入巩固核心优势➢ 研发费率行业居前:公司自成立以来即坚持研发驱动的技术领先战略,研发费率相对较高,2018-2021年分别17.2%、17.6%、14.2%和13.6%,领先同行业可比公司;➢ 未来预计将有所降低:汽车电子作为典型的知识密集型产业,技术迭代速度快,公司为保有竞争优势预计仍需持续研发投入,但伴随营收增长预计研发费率将有所降低。图:同行业可比公司研发费率对比(%) 图:公司2018-2021年期间费率(%)0%5%10%15%20%2018201920202021H1华阳集团中科创达德赛西威经纬恒润0%5%10%15%2018201920202021销售费率管理费率财务费率10财务表现 | 业务结构变化致综合毛利率有所下行 细分业务毛利率均领先于可比公司研发服务与高级别智能驾驶享受高毛利➢ 电子产品毛利维持27-32%区间:2018-2021年核心业务电子产品毛利率维持27-32%区间,2019-2020年相对偏低主因客户年降较多及公司为抢占市场主动降价;➢ 研发服务及高级别智能驾驶享受高毛利:研发服务毛利率整体较高且稳定,高达42+%;高级别智能驾驶2018-2019年毛利率较高,2020-2021年有所下滑预计主因实体硬件交付增多。图:细分业务可比公司毛利率对比(%) 图:公司2018-2021年分业务毛利率(%)0%20%40%60%80%100%2018201920202021电子产品业务研发服务及解决方案高级别智能驾驶整体解决方案主营业务毛利率公司2018201920202021H1电子产品业务德赛西威24.0%22.8%23.4%24.9%华阳集团20.5%22.4%23.6%22.7%平均值22.2%22.6%23....




发表评论取消回复