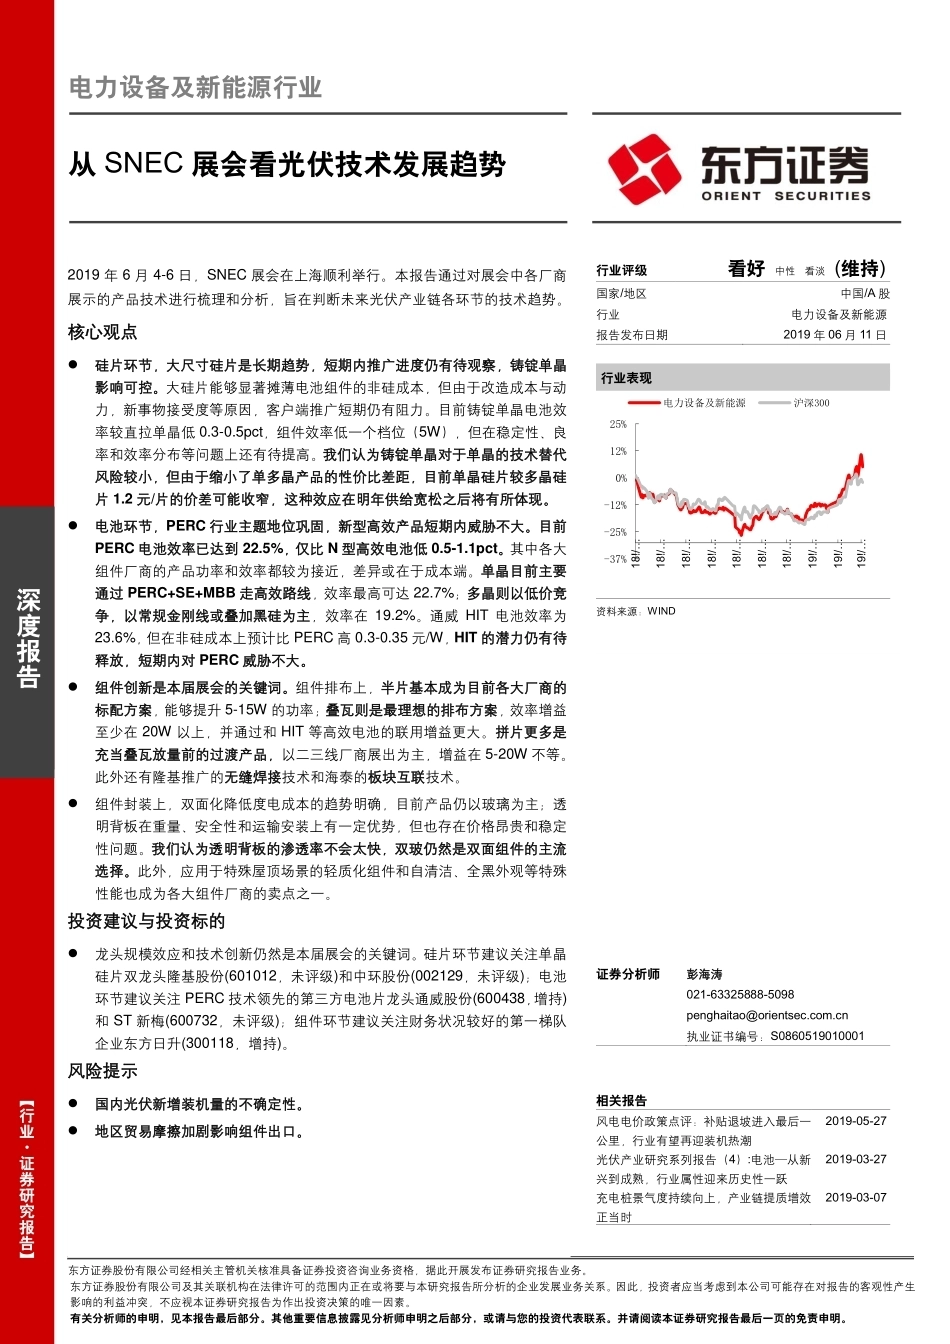
HeaderTable_User 1376039218 HeaderTable_Industry 13020400 看好 investRatingChange.same 173833568 深度报告HeaderTable_StatementCompany东方证券股份有限公司经相关主管机关核准具备证券投资咨询业务资格,据此开展发布证券研究报告业务。 东方证券股份有限公司及其关联机构在法律许可的范围内正在或将要与本研究报告所分析的企业发展业务关系。因此,投资者应当考虑到本公司可能存在对报告的客观性产生影响的利益冲突,不应视本证券研究报告为作出投资决策的唯一因素。 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。【行业·证券研究报告】 Table_SummaryTable_Summary2019 年 6 月 4-6 日,SNEC 展会在上海顺利举行。本报告通过对展会中各厂商展示的产品技术进行梳理和分析,旨在判断未来光伏产业链各环节的技术趋势。 核心观点 ⚫ 硅片环节,大尺寸硅片是长期趋势,短期内推广进度仍有待观察,铸锭单晶影响可控。大硅片能够显著摊薄电池组件的非硅成本,但由于改造成本与动力,新事物接受度等原因,客户端推广短期仍有阻力。目前铸锭单晶电池效率较直拉单晶低 0.3-0.5pct,组件效率低一个档位(5W),但在稳定性、良率和效率分布等问题上还有待提高。我们认为铸锭单晶对于单晶的技术替代风险较小,但由于缩小了单多晶产品的性价比差距,目前单晶硅片较多晶硅片 1.2 元/片的价差可能收窄,这种效应在明年供给宽松之后将有所体现。 ⚫ 电池环节,PERC 行业主题地位巩固,新型高效产品短期内威胁不大。目前PERC 电池效率已达到 22.5%,仅比 N 型高效电池低 0.5-1.1pct。其中各大组件厂商的产品功率和效率都较为接近,差异或在于成本端。单晶目前主要通过 PERC+SE+MBB 走高效路线,效率最高可达 22.7%;多晶则以低价竞争,以常规金刚线或叠加黑硅为主,效率在 19.2%。通威 HIT 电池效率为23.6%,但在非硅成本上预计比 PERC 高 0.3-0.35 元/W,HIT 的潜力仍有待释放,短期内对 PERC 威胁不大。 ⚫ 组件创新是本届展会的关键词。组件排布上,半片基本成为目前各大厂商的标配方案,能够提升 5-15W 的功率;叠瓦则是最理想的排布方案,效率增益至少在 20W 以上,并通过和 HIT 等高效电池的联用增益更大。拼片更多是充当叠瓦放量前的过渡产品,以二三线厂商展出为主,增益在 5-20W 不等。此外还有隆基推广的无缝焊接技术和海泰的板块互联技术。 ⚫ 组件封装上,双面化降低度电成本的趋势明确,目前产品仍以玻璃为主;透明背板在重量、安全性和运输安装上有一定优势,但也存在价格昂贵和稳定性问题。我们认为透明背板的渗透率不会太快,双玻仍然是双面组件的主流选择。此外,应用于特殊屋顶场景的轻质化组件和自清洁、全黑外观等特殊性能也成为各大组件厂商的卖点之一。 投资建议与投资标的 ⚫ 龙头规模效应和技术创新仍然是本届展会的关键词。硅片环节建议关注单晶硅片双龙头隆基股份(601012,未评级)和中环股份(002129,未评级);电池环节建议关注 PERC 技术领先的第三方电池片龙头通威股份(600438,增持)和 ST 新梅(600732,未评级);组件环节建议关注财务状况较好的第一梯队企业东方日升(300118,增持)。 风险提示 ⚫ 国内光伏新增装机量的不确定性。 ⚫ 地区贸易摩擦加剧影响组件出口。 电力设备及新能源行业 Table_BaseInfo行业评级 看好 中性 看淡 (维持) 国家/地区 中国/A 股 行业 电力设备及新能源 报告发布日期 2019 年 06 月 11 日 行业表现 资料来源:WIND Table_Author证券分析师 彭海涛 021-63325888-5098 penghaitao@orientsec.com.cn 执业证书编号:S0860519010001 Table_Contacter Table_Report相关报告 风电电价政策点评:补贴退坡进入最后一公里,行业有望再迎装机热潮 2019-05-27 光伏产业研究系列报告(4):电池—从新兴到成熟,行业属性迎来历史性一跃 2019-03-27 充电桩景气度持续向上,产业链提质增效正当时 2019-03-07 -37%-25%-12%0%12%25%18!/…18!/…18!/…18!/…18!/…18!/…18!/…19!/…19!/…19!/…电力设备及新能源沪深300Tabl e_Title从 SNEC 展会看光伏技术发展趋势 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 HeaderTable_TypeTitle 电力设备及新能源深度报告 —— 从SNEC展会看光伏技术发展趋势 2 目 录 前言:从 SNEC 展会看光伏 ........................................................................... 4 硅片:大尺寸有待推进,铸锭单晶是单晶盈利的 X 因素 ................................ 5 大尺寸是长期趋势,短期推广不容乐观 .............................................................................. 5 铸锭单晶是抑制单晶硅片盈利的 X 因素 ............................................................................. 6 电池:PERC 优势地位巩固,HIT 仍处于降本通道 ......................................... 8 PERC 电池效率已达 22.5%,N 型高效电池高 0.5-1.1pct .................................................. 8 高设备投入抑制规模化,HIT 电池潜力仍待释放 .............................................................. 10 组件:半片普及,叠瓦推进,组件创新是本届关键词 ................................... 11 排布创新:半片普及,拼片过渡,叠瓦推进 ..................................................................... 11 封装创新:双玻 VS 透明背板,轻质化引人关注 .............................................................. 14 投资建议 ...................................................................................................... 16 风险提示 ...................................................................................................... 17 有关分析师的申明,见本报告最后部分。其他重要信息披露见分析师申明之后部分,或请与您的投资代表联系。并请阅读本证券研究报告最后一页的免责申明。 HeaderTable_TypeTitle 电力设备及新能源深度报告 —— 从SNEC展会看光伏技术发展趋势 3 图表目录 图表 1:历年 SNEC 参展企业数量 ............................................................................................... 4 图表 2:历年 SNEC 观众数量 ...................................................................................................... 4 图表 3:隆基 HI-MO4 采用 166 大硅片 ........................................................................................ 5 图表 4:隆基展厅 HI-MO3 和 HI-MO4 组件对比 ........................................................................... 5 图表 5:HI-MO3 和 HI-MO4 半片组件,M2 和 M6 各环节每瓦成本对比(元/W) ....................... 5 图表 6:鑫单晶交货组价功率和单晶对比(W) ........................................................................... 7 图表 7:硅片每瓦价格对比(元/W) ............................................................................................ 7 图表 8:铸锭单晶历史上存在效率拖尾情况(2013 年) .............................................................. 7 图表 9:协鑫铸锭单晶产能规划(单片按 5W 计算).................................................................... 7 图表 10:多晶、铸锭单晶和单晶的理论最低价差测算 .................................................................. 8 图表 11:常规单晶 PERC 5BB 全片组件功率及效率对比 ............................................................. 9 图表 12:目前主流 P 型电池技术的增益 ...................................................................................... 9 图表 13:各类厂商量产电池效率 ................................................................................................ 10 图表 14:各类展出电池片效率情况 ............................................................................................ 11 图表 15:HIT 组件效率相对于单晶 PERC 优势减少 ................................................................... 11 图表 16:中环股份 390W 半片组件(6*24 片).....................................................





发表评论取消回复