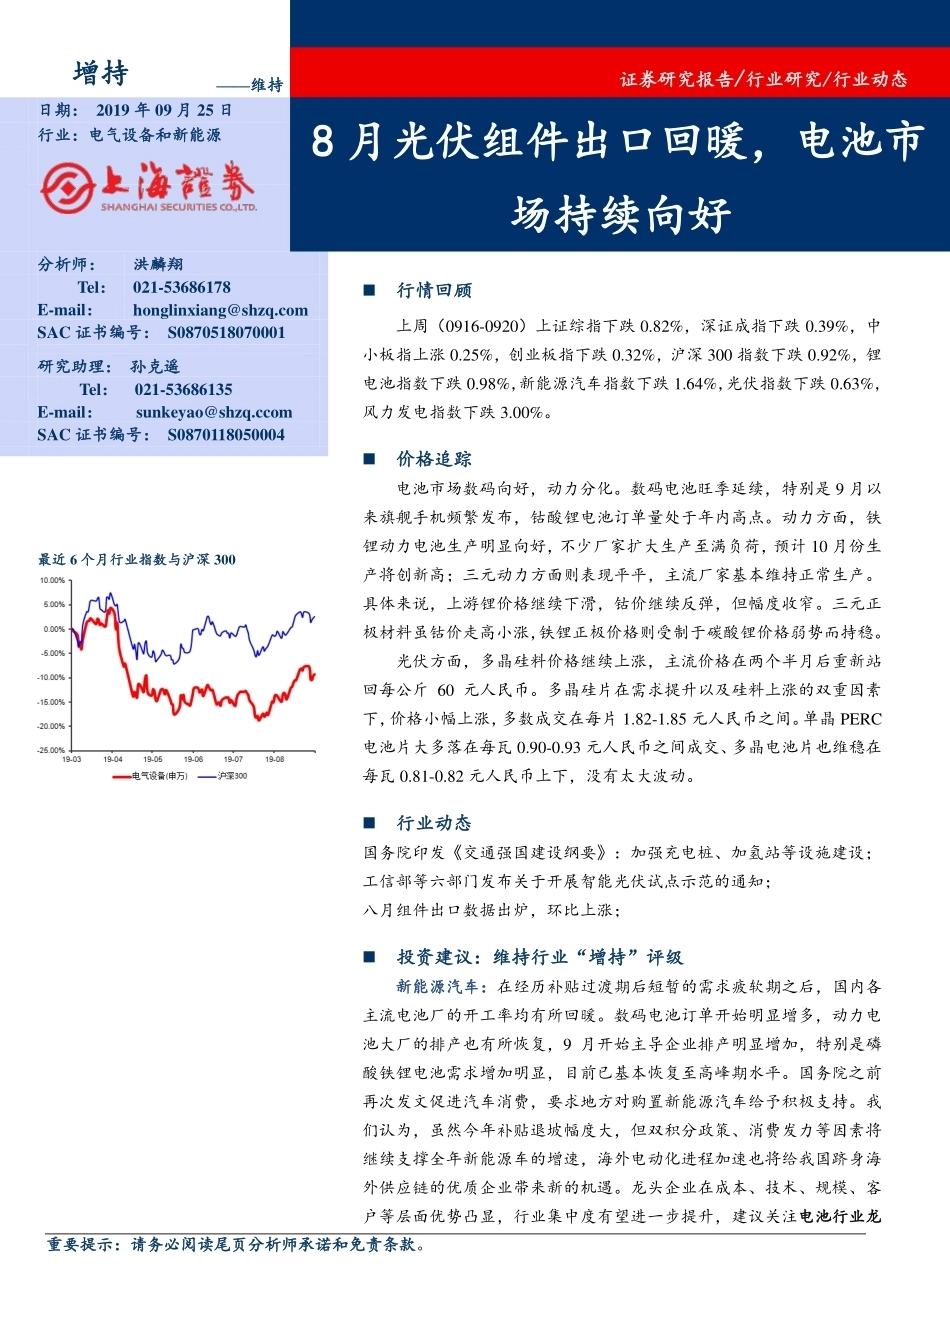
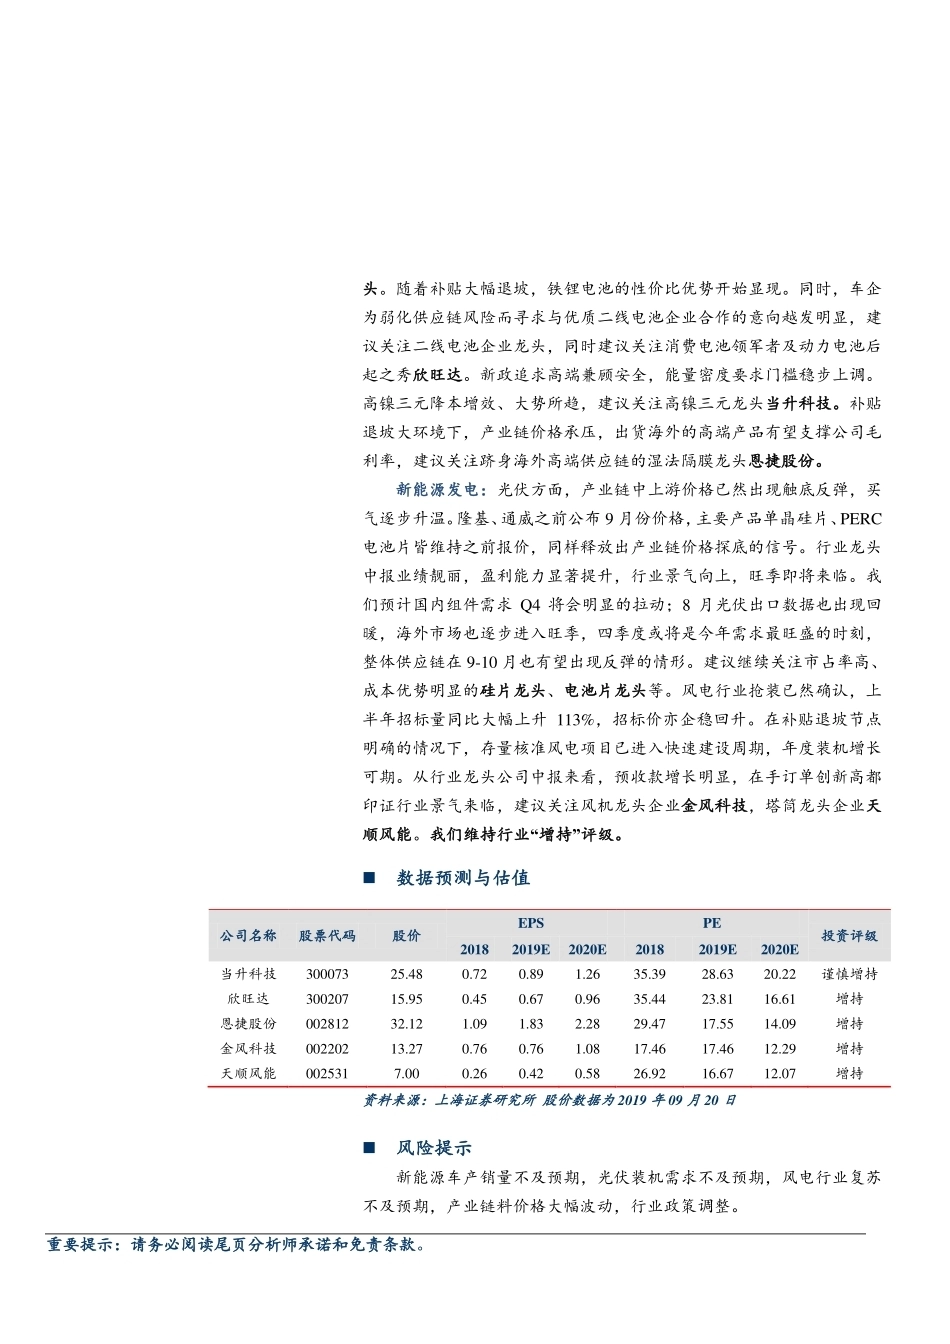
重要提示:请务必阅读尾页分析师承诺和免责条款。 行情回顾上周(0916-0920)上证综指下跌 0.82%,深证成指下跌 0.39%,中小板指上涨 0.25%,创业板指下跌 0.32%,沪深 300 指数下跌 0.92%,锂电池指数下跌 0.98%,新能源汽车指数下跌 1.64%,光伏指数下跌 0.63%,风力发电指数下跌 3.00%。 价格追踪电池市场数码向好,动力分化。数码电池旺季延续,特别是 9 月以来旗舰手机频繁发布,钴酸锂电池订单量处于年内高点。动力方面,铁锂动力电池生产明显向好,不少厂家扩大生产至满负荷,预计 10 月份生产将创新高;三元动力方面则表现平平,主流厂家基本维持正常生产。具体来说,上游锂价格继续下滑,钴价继续反弹,但幅度收窄。三元正极材料虽钴价走高小涨,铁锂正极价格则受制于碳酸锂价格弱势而持稳。 光伏方面,多晶硅料价格继续上涨,主流价格在两个半月后重新站回每公斤 60 元人民币。多晶硅片在需求提升以及硅料上涨的双重因素下,价格小幅上涨,多数成交在每片 1.82-1.85 元人民币之间。单晶 PERC电池片大多落在每瓦 0.90-0.93 元人民币之间成交、多晶电池片也维稳在每瓦 0.81-0.82 元人民币上下,没有太大波动。 行业动态国务院印发《交通强国建设纲要》:加强充电桩、加氢站等设施建设; 工信部等六部门发布关于开展智能光伏试点示范的通知; 八月组件出口数据出炉,环比上涨; 投资建议:维持行业“增持”评级新能源汽车:在经历补贴过渡期后短暂的需求疲软期之后,国内各主流电池厂的开工率均有所回暖。数码电池订单开始明显增多,动力电池大厂的排产也有所恢复,9 月开始主导企业排产明显增加,特别是磷酸铁锂电池需求增加明显,目前已基本恢复至高峰期水平。国务院之前再次发文促进汽车消费,要求地方对购置新能源汽车给予积极支持。我们认为,虽然今年补贴退坡幅度大,但双积分政策、消费发力等因素将继续支撑全年新能源车的增速,海外电动化进程加速也将给我国跻身海外供应链的优质企业带来新的机遇。龙头企业在成本、技术、规模、客户等层面优势凸显,行业集中度有望进一步提升,建议关注电池行业龙增持 ——维持 日期: 2019 年 09 月 25 日 行业:电气设备和新能源 分析师: 洪麟翔 Tel: 021-53686178 E-mail: honglinxiang@shzq.com SAC 证书编号: S0870518070001 研究助理: 孙克遥 Tel: 021-53686135 E-mail: sunkeyao@shzq.ccom SAC 证书编号: S0870118050004 最近 6 个月行业指数与沪深 300指数比较8 月光伏组件出口回暖,电池市场持续向好 证券研究报告/行业研究/行业动态 重要提示:请务必阅读尾页分析师承诺和免责条款。 头。随着补贴大幅退坡,铁锂电池的性价比优势开始显现。同时,车企为弱化供应链风险而寻求与优质二线电池企业合作的意向越发明显,建议关注二线电池企业龙头,同时建议关注消费电池领军者及动力电池后起之秀欣旺达。新政追求高端兼顾安全,能量密度要求门槛稳步上调。高镍三元降本增效、大势所趋,建议关注高镍三元龙头当升科技。补贴退坡大环境下,产业链价格承压,出货海外的高端产品有望支撑公司毛利率,建议关注跻身海外高端供应链的湿法隔膜龙头恩捷股份。 新能源发电:光伏方面,产业链中上游价格已然出现触底反弹,买气逐步升温。隆基、通威之前公布 9 月份价格,主要产品单晶硅片、PERC电池片皆维持之前报价,同样释放出产业链价格探底的信号。行业龙头中报业绩靓丽,盈利能力显著提升,行业景气向上,旺季即将来临。我们预计国内组件需求 Q4 将会明显的拉动;8 月光伏出口数据也出现回暖,海外市场也逐步进入旺季,四季度或将是今年需求最旺盛的时刻,整体供应链在 9-10 月也有望出现反弹的情形。建议继续关注市占率高、成本优势明显的硅片龙头、电池片龙头等。风电行业抢装已然确认,上半年招标量同比大幅上升 113%,招标价亦企稳回升。在补贴退坡节点明确的情况下,存量核准风电项目已进入快速建设周期,年度装机增长可期。从行业龙头公司中报来看,预收款增长明显,在手订单创新高都印证行业景气来临,建议关注风机龙头企业金风科技,塔筒龙头企业天顺风能。我们维持行业“增持”评级。 数据预测与估值 公司名称 股票代码 股价 EPS PE 投资评级 2018 2019E 2020E 2018 2019E 2020E 当升科技 300073 25.48 0.72 0.89 1.26 35.39 28.63 20.22 谨慎增持 欣旺达 300207 15.95 0.45 0.67 0.96 35.44 23.81 16.61 增持 恩捷股份 002812 32.12 1.09 1.83 2.28 29.47 17.55 14.09 增持 金风科技 002202 13.27 0.76 0.76 1.08 17.46 17.46 12.29 增持 天顺风能 002531 7.00 0.26 0.42 0.58 26.92 16.67 12.07 增持 资料来源:上海证券研究所 股价数据为 2019 年 09 月 20 日 风险提示 新能源车产销量不及预期,光伏装机需求不及预期,风电行业复苏不及预期,产业链料价格大幅波动,行业政策调整。 行业动态 2019 年 09 月 25 日 3 一、上周行情回顾 上周(0916-0920)上证综指下跌 0.82%,深证成指下跌 0.39%,中小板指上涨 0.25%,创业板指下跌 0.32%,沪深 300 指数下跌0.92%,锂电池指数下跌 0.98%,新能源汽车指数下跌 1.64%,光伏指数下跌 0.63%,风力发电指数下跌 3.00%。 图 1:上周市场表现 数据来源:WIND,上海证券研究所 行业板块方面,上周申万电气设备板块下跌 1.57%,表现排在申万 28 个行业板块的第 23 位。 图 2:申万行业板块表现 数据来源:WIND,上海证券研究所 细分板块方面,上周上游锂资源板块上涨 3.29%,钴资源下跌2.39%。锂电正负极材料板块下跌 3.14%,电解液板块下跌 1.08%,隔膜板块下跌 1.50%,电池板块下跌 2.04%,锂电设备板块上涨0.19%,光伏板块下跌 1.59%,风电板块下跌 2.96%。 (0.82) (0.39) 0.25 (0.32) (0.92) (3.00) (0.98) (1.64) (0.63) (3.50)(3.00)(2.50)(2.00)(1.50)(1.00)(0.50)0.000.50(4.00)(3.00)(2.00)(1.00)0.001.002.003.004.00SW食品饮料 SW电子 SW医药生物 SW休闲服务 SW纺织服装 SW农林牧渔 SW机械设备 SW采掘 SW交通运输 SW计算机 SW建筑材料 SW轻工制造 SW传媒 SW银行 SW有色金属 SW汽车 SW商业贸易 SW公用事业 SW综合 SW家用电器 SW房地产 SW化工 SW电气设备 SW通信 SW建筑装饰 SW国防军工 SW钢铁 SW非银金融 行业动态 2019 年 09 月 25 日 4 图 3:上周锂电池、光伏细分板块表现 数据来源:WIND,上海证券研究所 个股方面,上游锂钴资源板块表现较好的有天齐锂业(6.45%)、ST 盐湖(5.26%)、赣锋锂业(2.23%),表现较差的有寒锐钴业(-5.74%)、合纵科技(-3.62%)。中游锂电材料板块中涨幅较大的有科恒股份(3.14%)、厦门钨业(2.59%),跌幅较大的有当升科技(-6.05%)、天赐材料(-5.60%)、星源材质(-5.11%);电池板块中表现较好的有欣旺达(18.32%)、德赛电池(16.26%),表现较差的有亿纬锂能(-10.99%)、宁德时代(-4.03%)。光伏板块中涨幅较大的横店东磁(3.07%)、东方日升(2.66%),表现较差的有阳光电源(-5.70%)、福莱特(-5.13%)、通威股份(-4.43%)。风电板块中涨幅较大的有九鼎新材(5.05%),跌幅较大的有东方能源(-6.78%)、双一科技(-5.12%)、天能重工(-5.00%)。 图 4:上周锂钴资源板块个股情况 数据来源:WIND,上海证券研究所 3.29 (2.39) (3.14) (1.08) (1.50) (2.04) 0.19 (1.59) (2.96) (4.00)(3.00)(2.00)(1.00)0.001.002.003.004.00-8.00-6.00-4.00-2.000.002.004.006.008.00行业动态 2019 年 09 月 25 日 5 图 5:上周锂电池正负极板块个股情况 图 6:上周锂电池电解液+隔膜板块个股情况 数据来源:WIND,上海证券研究所 数据来源:WIND,上海证券研究所 图 7:上周锂电设备板块个股情况 图 8:上周电池板块个股情况 数据来源:WIND,上海证券研究所 数据来源:WIND,上海证券研究所 图 9: 上周光伏板块个股情况 数据来源:WIND,上海证券研究所 -8.00-6.00-4.00-2.000.002.004.00-6.00-5.00-4.00-3.00-2.00-1.000.001.002.00-8.00-6.00-4.00-2.000.002.004.006.008.0010.00-15.00-10.00-5.000.005.0010.0015.0020.00欣旺达 德赛电池 智慧能源 ST集成 多氟多 比亚迪 坚瑞沃能 国轩高科 鹏辉能源 ST猛狮 澳洋顺昌 宁德时代 中信国安 亿纬锂能 -7.00-6.00-5.00-4.00-3.00-2.00-1.000.001.002.003.004.00横店东磁 东方日升 福斯特 捷佳伟创 迈为股份 芯能科技 清源股份 中环股份 亚玛顿 锦浪科技 中来股份 太阳能 隆基股份 珈伟股份 拓日新能 向日葵 金辰股份 爱康科技 三超新材 易成新能 京运通 通威股份 福莱特 阳光电源 行业动态 2019 年 09 月 25 日 6 图 10: 上周风电板块个股情况 数据来源:WIND,上海证券研究所 二、行业主要材料价格及产量情况 总的来说,电池市场数码向好,动力分化。数码电池旺季延续,特别是 9 月以来旗舰手机频繁发布,钴酸锂电池订单量处于年内高点。动力方面,铁锂动力电池生产明显向好,不少厂家扩大生产至满负荷,预计 10 月份生产将创新高;三元动力方面则表现平平,主流厂家基本维持正常生产。 锂、钴、镍原材料方面,碳酸锂市场继续延续弱势,现电碳均价 5.95 万元/吨,工碳均价 5.1 万元/吨。氢氧化锂主流成交价格集中在 7.23 万元/吨左右。磷酸铁锂或将迎来“小旺季”提振工业级碳酸锂需求,但因碳酸锂市场库存以及产量较大,市场供过于求,价格难以维稳。上周钴价继续上涨,其中国内电解钴报价位于 28.25万元/吨附近,较之前上涨 4000 元/吨。四氧化三钴均价持稳于 20.5万元/吨左右,较之前上涨 2000 元/吨。上周电解镍价报在 13.67-13.7万元/吨之间,较上周小跌 0.6 万元/吨。就后市来看,钴镍价格强势行情有望延续,预计三元材料将维持易涨难跌行情。 正极材料方面,铁锂市场继续向好。根据主流厂家反馈,近段时间动力方面的订单继续增加,工厂保持满产生产的情况下仍不能满足需求,预计旺季行情将持续至年底,部分今年新增产能的厂家受益明显。铁锂价格则继续持稳,市场平均报价在 4.8 万元/吨左右。磷酸铁锂目前处于旺季行情。三元材料(523)价格上周价格上扬,市场均价在 14.6 万元/吨左右。三元材料的上涨行情一方面由原材料价格上涨所带动,另一方面也受到下游需求回暖影响。 负极材料:近期负极材料市场稳中向好,多数厂家表示订单量较上月回升,但尚未达到今年以来的前期高位,仅部分厂家表示本-8.00-6....





发表评论取消回复