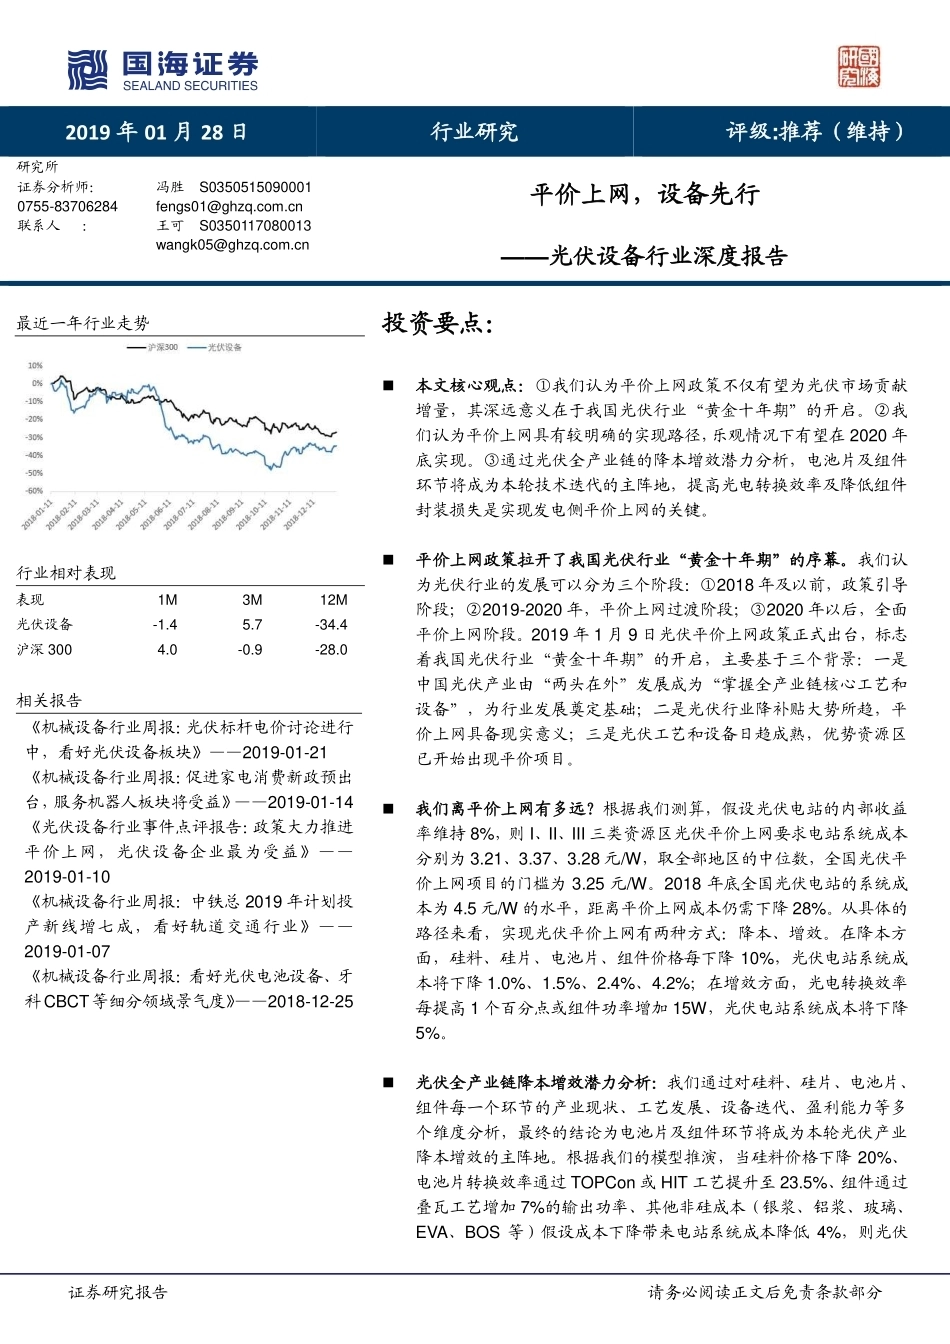
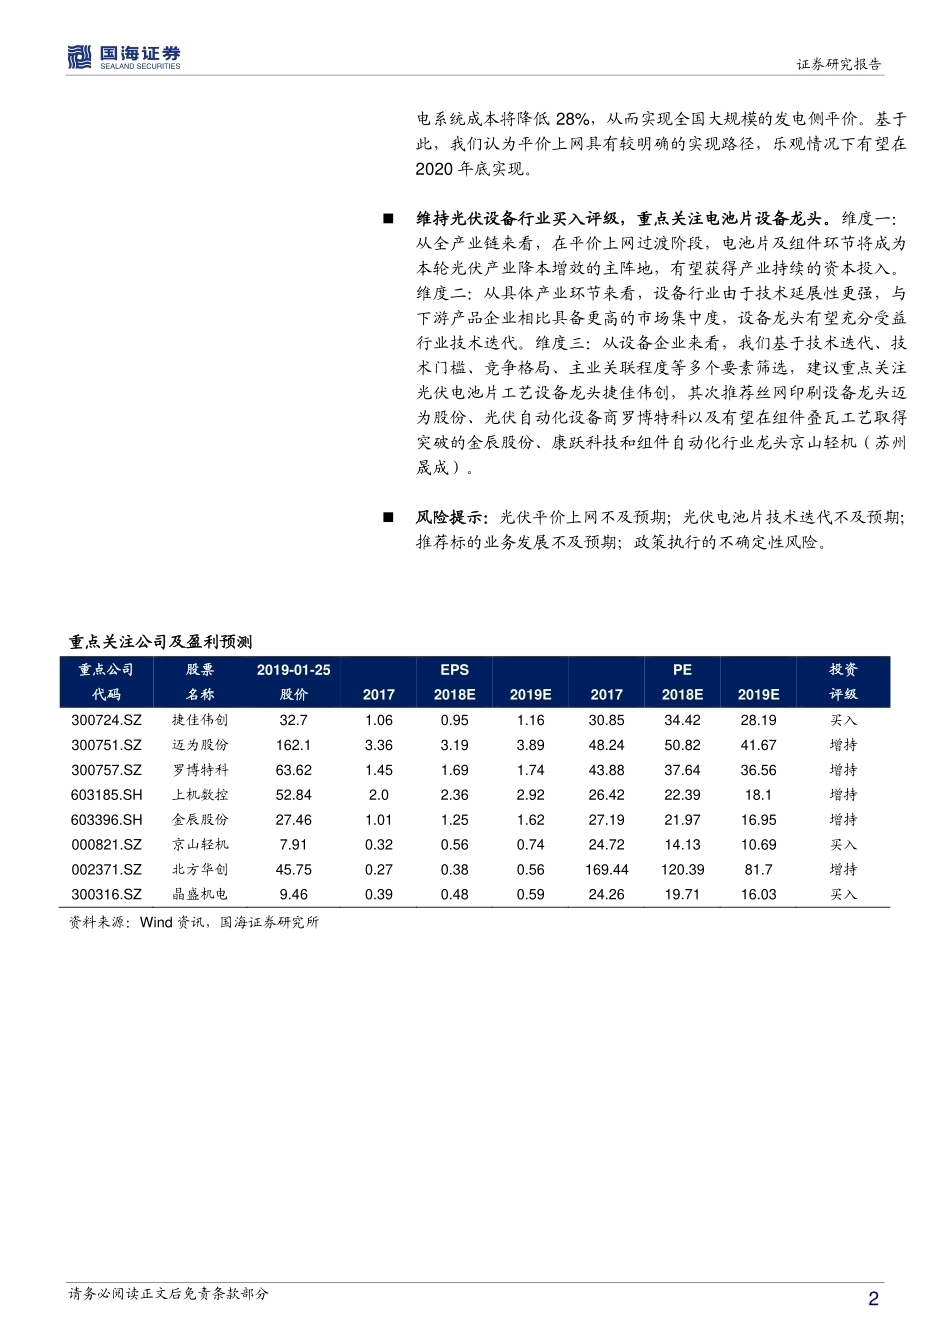
证券研究报告 请务必阅读正文后免责条款部分 2019 年 01 月 28 日 行业研究 评级:推荐(维持) 研究所 证券分析师: 冯胜 S0350515090001 0755-83706284 fengs01@ghzq.com.cn 联系人 : 王可 S0350117080013 wangk05@ghzq.com.cn 平价上网,设备先行 ——光伏设备行业深度报告 最近一年行业走势 行业相对表现 表现 1M 3M 12M 光伏设备 -1.4 5.7 -34.4 沪深 300 4.0 -0.9 -28.0 相关报告 《机械设备行业周报:光伏标杆电价讨论进行中,看好光伏设备板块》——2019-01-21 《机械设备行业周报:促进家电消费新政预出台,服务机器人板块将受益》——2019-01-14 《光伏设备行业事件点评报告:政策大力推进平价上网,光伏设备企业最为受益》——2019-01-10 《机械设备行业周报:中铁总 2019 年计划投产新线增七成,看好轨道交通行业》——2019-01-07 《机械设备行业周报:看好光伏电池设备、牙科CBCT等细分领域景气度》——2018-12-25 投资要点: 本文核心观点:①我们认为平价上网政策不仅有望为光伏市场贡献增量,其深远意义在于我国光伏行业“黄金十年期”的开启。②我们认为平价上网具有较明确的实现路径,乐观情况下有望在 2020 年底实现。③通过光伏全产业链的降本增效潜力分析,电池片及组件环节将成为本轮技术迭代的主阵地,提高光电转换效率及降低组件封装损失是实现发电侧平价上网的关键。 平价上网政策拉开了我国光伏行业“黄金十年期”的序幕。我们认为光伏行业的发展可以分为三个阶段:①2018 年及以前,政策引导阶段;②2019-2020 年,平价上网过渡阶段;③2020 年以后,全面平价上网阶段。2019 年 1 月 9 日光伏平价上网政策正式出台,标志着我国光伏行业“黄金十年期”的开启,主要基于三个背景:一是中国光伏产业由“两头在外”发展成为“掌握全产业链核心工艺和设备”,为行业发展奠定基础;二是光伏行业降补贴大势所趋,平价上网具备现实意义;三是光伏工艺和设备日趋成熟,优势资源区已开始出现平价项目。 我们离平价上网有多远?根据我们测算,假设光伏电站的内部收益率维持 8%,则 I、II、III 三类资源区光伏平价上网要求电站系统成本分别为 3.21、3.37、3.28 元/W,取全部地区的中位数,全国光伏平价上网项目的门槛为 3.25 元/W。2018 年底全国光伏电站的系统成本为 4.5 元/W 的水平,距离平价上网成本仍需下降 28%。从具体的路径来看,实现光伏平价上网有两种方式:降本、增效。在降本方面,硅料、硅片、电池片、组件价格每下降 10%,光伏电站系统成本将下降 1.0%、1.5%、2.4%、4.2%;在增效方面,光电转换效率每提高 1 个百分点或组件功率增加 15W,光伏电站系统成本将下降5%。 光伏全产业链降本增效潜力分析:我们通过对硅料、硅片、电池片、组件每一个环节的产业现状、工艺发展、设备迭代、盈利能力等多个维度分析,最终的结论为电池片及组件环节将成为本轮光伏产业降本增效的主阵地。根据我们的模型推演,当硅料价格下降 20%、电池片转换效率通过 TOPCon 或 HIT 工艺提升至 23.5%、组件通过叠瓦工艺增加 7%的输出功率、其他非硅成本(银浆、铝浆、玻璃、EVA、BOS 等)假设成本下降带来电站系统成本降低 4%,则光伏每日免费获取报告1、每日微信群内分享7+最新重磅报告;2、每日分享当日华尔街日报、金融时报;3、每周分享经济学人4、行研报告均为公开版,权利归原作者所有,起点财经仅分发做内部学习。扫一扫二维码关注公号回复:研究报告加入“起点财经”微信群。。 证券研究报告 请务必阅读正文后免责条款部分 2 电系统成本将降低 28%,从而实现全国大规模的发电侧平价。基于此,我们认为平价上网具有较明确的实现路径,乐观情况下有望在2020 年底实现。 维持光伏设备行业买入评级,重点关注电池片设备龙头。维度一:从全产业链来看,在平价上网过渡阶段,电池片及组件环节将成为本轮光伏产业降本增效的主阵地,有望获得产业持续的资本投入。维度二:从具体产业环节来看,设备行业由于技术延展性更强,与下游产品企业相比具备更高的市场集中度,设备龙头有望充分受益行业技术迭代。维度三:从设备企业来看,我们基于技术迭代、技术门槛、竞争格局、主业关联程度等多个要素筛选,建议重点关注光伏电池片工艺设备龙头捷佳伟创,其次推荐丝网印刷设备龙头迈为股份、光伏自动化设备商罗博特科以及有望在组件叠瓦工艺取得突破的金辰股份、康跃科技和组件自动化行业龙头京山轻机(苏州晟成)。 风险提示:光伏平价上网不及预期;光伏电池片技术迭代不及预期;推荐标的业务发展不及预期;政策执行的不确定性风险。 重点关注公司及盈利预测 重点公司 股票 2019-01-25 EPS PE 投资 代码 名称 股价 2017 2018E 2019E 2017 2018E 2019E 评级 300724.SZ 捷佳伟创 32.7 1.06 0.95 1.16 30.85 34.42 28.19 买入 300751.SZ 迈为股份 162.1 3.36 3.19 3.89 48.24 50.82 41.67 增持 300757.SZ 罗博特科 63.62 1.45 1.69 1.74 43.88 37.64 36.56 增持 603185.SH 上机数控 52.84 2.0 2.36 2.92 26.42 22.39 18.1 增持 603396.SH 金辰股份 27.46 1.01 1.25 1.62 27.19 21.97 16.95 增持 000821.SZ 京山轻机 7.91 0.32 0.56 0.74 24.72 14.13 10.69 买入 002371.SZ 北方华创 45.75 0.27 0.38 0.56 169.44 120.39 81.7 增持 300316.SZ 晶盛机电 9.46 0.39 0.48 0.59 24.26 19.71 16.03 买入 资料来源:Wind 资讯,国海证券研究所 证券研究报告 请务必阅读正文后免责条款部分 3 内容目录 1、 平价上网政策:更像是拉开一场序幕 ..................................................................................................................... 6 2、 我们离平价上网还有多远? ................................................................................................................................... 9 2.1、 平价上网的定义 .............................................................................................................................................. 9 2.2、 光伏平价上网成本降幅分析 .......................................................................................................................... 11 2.3、 如何降低光伏电站系统成本? ....................................................................................................................... 13 3、 平价之路:全产业链降本增效潜力分析 ............................................................................................................... 15 3.1、 硅料:长期存在明显降本空间 ....................................................................................................................... 15 3.2、 硅片:金刚线切割渗透接近尾声 ................................................................................................................... 17 3.3、 电池片:技术迭代正当时 .............................................................................................................................. 19 3.4、 组件:叠瓦技术蓄势待发 .............................................................................................................................. 47 3.5、 小结:平价上网沙盘推演 .............................................................................................................................. 52 4、 投资策略:重点关注电池片设备龙头 ................................................................................................................... 52 4.1、 捷佳伟创:电池片设备龙头,引领高效电池技术迭代 .................................................................................. 56 4.2、 迈为股份:光伏电池片丝网印刷设备龙头,业绩有望持续增长 .................................................................... 57 4.3、 罗博特科:光伏电池自动化设备龙头,期待 2019 年业绩放量 ..................................................................... 58 4.4、 金辰股份:政策助推+技术迭代,组件设备龙头蓄势待发 ............................................................................. 59 5、 风险提示 .............................................................................................................................................................. 61 证券研究报告 请务必阅读正文后免责条款部分 4 图...





发表评论取消回复