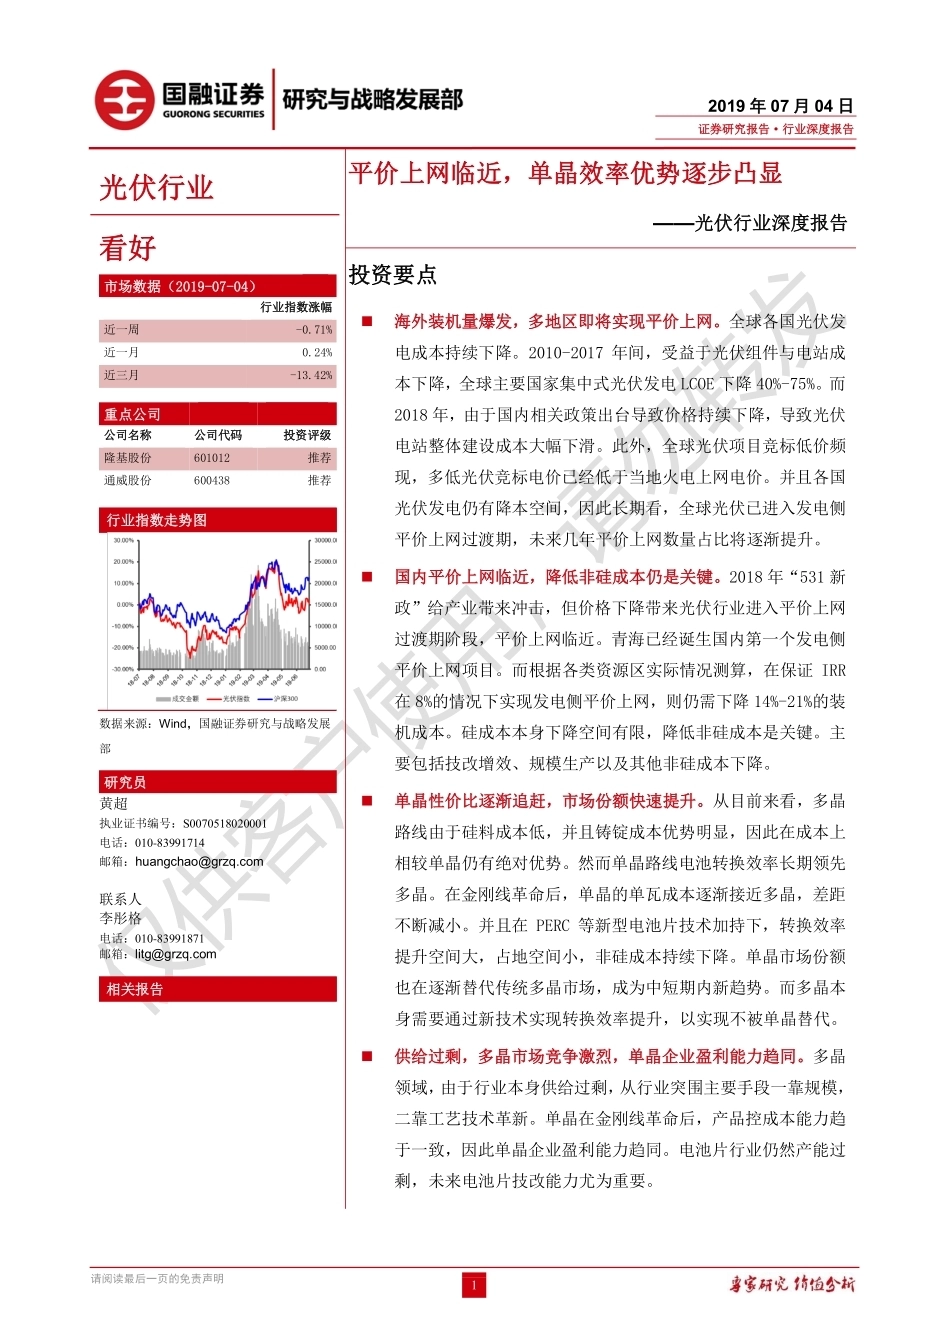
请阅读最后一页的免责声明 1 2019 年 07 月 04 日 证券研究报告·行业深度报告 光伏行业平价上网临近,单晶效率优势逐步凸显 ——光伏行业深度报告看好 投资要点 ◼海外装机量爆发,多地区即将实现平价上网。全球各国光伏发电成本持续下降。2010-2017 年间,受益于光伏组件与电站成本下降,全球主要国家集中式光伏发电 LCOE 下降 40%-75%。而2018 年,由于国内相关政策出台导致价格持续下降,导致光伏电站整体建设成本大幅下滑。此外,全球光伏项目竞标低价频现,多低光伏竞标电价已经低于当地火电上网电价。并且各国光伏发电仍有降本空间,因此长期看,全球光伏已进入发电侧平价上网过渡期,未来几年平价上网数量占比将逐渐提升。 ◼国内平价上网临近,降低非硅成本仍是关键。2018 年“531 新政”给产业带来冲击,但价格下降带来光伏行业进入平价上网过渡期阶段,平价上网临近。青海已经诞生国内第一个发电侧平价上网项目。而根据各类资源区实际情况测算,在保证 IRR在 8%的情况下实现发电侧平价上网,则仍需下降 14%-21%的装机成本。硅成本本身下降空间有限,降低非硅成本是关键。主要包括技改增效、规模生产以及其他非硅成本下降。 ◼单晶性价比逐渐追赶,市场份额快速提升。从目前来看,多晶路线由于硅料成本低,并且铸锭成本优势明显,因此在成本上相较单晶仍有绝对优势。然而单晶路线电池转换效率长期领先多晶。在金刚线革命后,单晶的单瓦成本逐渐接近多晶,差距不断减小。并且在 PERC 等新型电池片技术加持下,转换效率提升空间大,占地空间小,非硅成本持续下降。单晶市场份额也在逐渐替代传统多晶市场,成为中短期内新趋势。而多晶本身需要通过新技术实现转换效率提升,以实现不被单晶替代。 ◼供给过剩,多晶市场竞争激烈,单晶企业盈利能力趋同。多晶领域,由于行业本身供给过剩,从行业突围主要手段一靠规模,二靠工艺技术革新。单晶在金刚线革命后,产品控成本能力趋于一致,因此单晶企业盈利能力趋同。电池片行业仍然产能过剩,未来电池片技改能力尤为重要。 市场数据(2019-07-04) 行业指数涨幅 近一周 -0.71% 近一月 0.24% 近三月 -13.42% 重点公司 公司名称 公司代码 投资评级 隆基股份 601012 推荐 通威股份 600438 推荐 行业指数走势图 数据来源:Wind,国融证券研究与战略发展部 大 研究员 黄超 执业证书编号:S0070518020001 电话:010-83991714 邮箱:huangchao@grzq.com 联系人 李彤格 电话:010-83991871 邮箱:litg@grzq.com 相关报告 21466853/36139/20190708 16:20证券研究报告·行业深度报告 请阅读最后一页的免责声明 2 ◼投资建议:短期在多国政策扶持以及成本显著下降的大背景下,全球光伏产业景气度相对较高。根据预测,未来两年全球光伏新增装机规模增速均能够保持在 15%以上。中长期看,若能实现大范围发电侧平价上网,那么光伏本身市场前景将非常广阔。而光伏产业链从硅片开始,国产化率均相对较高,因此国内光伏行业相关公司将充分受益。建议关注单晶硅片龙头公司隆基股份,全球硅料及电池片龙头通威股份。 ◼风险因素:光伏产品下降幅度过大导致利润承压风险;光伏补贴政策发生变化风险;新型能源替代风险;行业装机量不及预期风险。 21466853/36139/20190708 16:20证券研究报告·行业深度报告 请阅读最后一页的免责声明 3 与市场不同认识 1) 市场认为海外光伏爆发主要由于补贴退坡抢装,但实际上包括美国、印度、欧洲等地无补贴光伏 LCOE 接近当地最低发电侧平价上网电价,平价上网过渡期来临。去年下半年开始,海外市场爆发,市场认为由于海外美国等国家补贴退坡导致光伏抢装,爆发持续时间短。但实际上,从去年国内 531 新政后,光伏组件价格下降明显,海外竞价频出低价,并且整体价格已经接近当地最低发电侧平价上网电价,而未来随着成本继续下探,具备平价上网条件的区域逐渐增多,平价上网项目大幅上升,海外将长期出现光伏装机量提升。 2) 市场担心未来国内光伏政策将出现反复,但我们认为光伏产业已经逐渐摆脱政策补贴,进入平价上网过渡期,政策对产业影响逐步下降。国内光伏产业目前已经出现平价上网项目,并且很多地区也逐渐接近发电侧平价上网水平,目前我国光伏产业已经进入平价上网过渡期,未来主要关注成本持续下降,光伏在更多地区实现平价上网,行业本身也更加市场化。 21466853/36139/20190708 16:20证券研究报告·行业深度报告 请阅读最后一页的免责声明 4 目 录 1.海外装机爆发增长,多地区即将步入平价时代 ....................................................................................... 7 1.1 美国实现光伏对部分火电平价,对气电替代指日可待 ............................................................................7 1.2 组件降价叠加欧洲 MIP 终止,欧洲装机量自发大幅提升 ........................................................................8 1.3 印度光伏成本与煤电接近,政策支持力度大 ............................................................................................9 2.成本持续下降,我国平价上网可期 ........................................................................................................ 11 2.1 我国光伏产业历经波折 .............................................................................................................................. 11 2.2 科学政策助力平价上网稳步推进 ..............................................................................................................12 2.3 非硅成本降低是系统成本下降的关键所在 ..............................................................................................13 2.3.1 技改带来转换效率的提升 ...............................................................................................................14 2.3.2 规模效应及其他环节技改带动非硅成本不断下降 ........................................................................15 3.单晶多晶路线之争:单晶效率优势逐渐体现 ......................................................................................... 16 3.1 单多晶技术路线分化出现在产业链最前端,转型难度大 ......................................................................16 3.2 生产成本与转换效率是主要变量 ..............................................................................................................17 3.2.1 长晶成本直接决定成本差异 ...........................................................................................................17 3.2.2 硅料成本存在一定差异,切片效率单晶略占优势 ........................................................................19 3.2.3 单晶转换效率占绝对优势 ...............................................................................................................22 3.3 现阶段单晶性价比增强,下游普及度提升 .............................................................................................23 4.硅片竞争加剧,电池片附加值提升 ....................................................................................................... 24 4.1 硅片产能过剩,产业竞争加剧 ..................................................................................................................24 4.2 电池片技改重要性逐渐凸显 ......................................................................................................................26 5.投资建议................................................................................................................................................ 27 5.1 国内及海外装机量测算 ..............................................................................................................................27 5.1.1 国内装机量测算 ...............................................................................................................................27 5.1.2 海外装机量测算 ...............................................................................................................................28 5.2 投资建议及重点标的 ................





发表评论取消回复