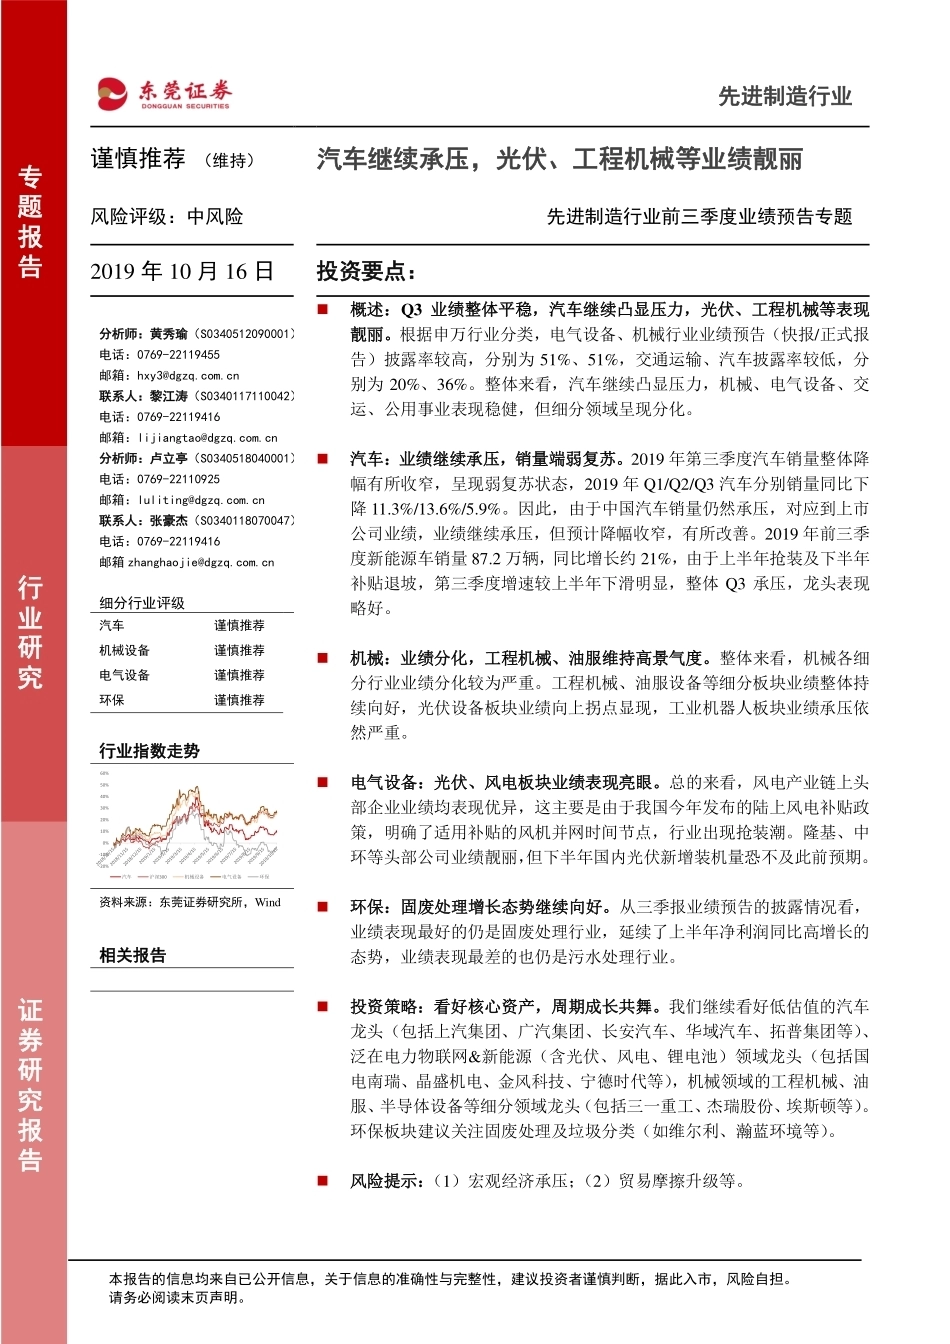
本报告的信息均来自已公开信息,关于信息的准确性与完整性,建议投资者谨慎判断,据此入市,风险自担。 请务必阅读末页声明。 先进制造行业 谨慎推荐 (维持)汽车继续承压,光伏、工程机械等业绩靓丽 风险评级:中风险 先进制造行业前三季度业绩预告专题 2019 年 10 月 16 日 投资要点:分析师:黄秀瑜(S0340512090001) 电话:0769-22119455 邮箱:hxy3@dgzq.com.cn 联系人:黎江涛(S0340117110042) 电话:0769-22119416 邮箱:lijiangtao@dgzq.com.cn 分析师:卢立亭(S0340518040001) 电话:0769-22110925 邮箱:luliting@dgzq.com.cn 联系人:张豪杰(S0340118070047) 电话:0769-22119416 邮箱 zhanghaojie@dgzq.com.cn 细分行业评级 汽车 谨慎推荐 机械设备 谨慎推荐 电气设备 谨慎推荐 环保 谨慎推荐 行业指数走势 资料来源:东莞证券研究所,Wind 相关报告 ◼概述:Q3 业绩整体平稳,汽车继续凸显压力,光伏、工程机械等表现靓丽。根据申万行业分类,电气设备、机械行业业绩预告(快报/正式报告)披露率较高,分别为 51%、51%,交通运输、汽车披露率较低,分别为 20%、36%。整体来看,汽车继续凸显压力,机械、电气设备、交运、公用事业表现稳健,但细分领域呈现分化。 ◼汽车:业绩继续承压,销量端弱复苏。2019 年第三季度汽车销量整体降幅有所收窄,呈现弱复苏状态,2019 年 Q1/Q2/Q3 汽车分别销量同比下降 11.3%/13.6%/5.9%。因此,由于中国汽车销量仍然承压,对应到上市公司业绩,业绩继续承压,但预计降幅收窄,有所改善。2019 年前三季度新能源车销量 87.2 万辆,同比增长约 21%,由于上半年抢装及下半年补贴退坡,第三季度增速较上半年下滑明显,整体 Q3 承压,龙头表现略好。 ◼机械:业绩分化,工程机械、油服维持高景气度。整体来看,机械各细分行业业绩分化较为严重。工程机械、油服设备等细分板块业绩整体持续向好,光伏设备板块业绩向上拐点显现,工业机器人板块业绩承压依然严重。 ◼电气设备:光伏、风电板块业绩表现亮眼。总的来看,风电产业链上头部企业业绩均表现优异,这主要是由于我国今年发布的陆上风电补贴政策,明确了适用补贴的风机并网时间节点,行业出现抢装潮。隆基、中环等头部公司业绩靓丽,但下半年国内光伏新增装机量恐不及此前预期。 ◼环保:固废处理增长态势继续向好。从三季报业绩预告的披露情况看,业绩表现最好的仍是固废处理行业,延续了上半年净利润同比高增长的态势,业绩表现最差的也仍是污水处理行业。 ◼投资策略:看好核心资产,周期成长共舞。我们继续看好低估值的汽车龙头(包括上汽集团、广汽集团、长安汽车、华域汽车、拓普集团等)、泛在电力物联网&新能源(含光伏、风电、锂电池)领域龙头(包括国电南瑞、晶盛机电、金风科技、宁德时代等),机械领域的工程机械、油服、半导体设备等细分领域龙头(包括三一重工、杰瑞股份、埃斯顿等)。环保板块建议关注固废处理及垃圾分类(如维尔利、瀚蓝环境等)。 ◼风险提示:(1)宏观经济承压;(2)贸易摩擦升级等。 -20%-10%0%10%20%30%40%50%60%汽车沪深300机械设备电气设备环保专题报告行业研究证券研究报告 先进制造行业前三季度业绩预告专题 2 请务必阅读末页声明。 目 录 概述:Q3 业绩整体平稳,汽车继续凸显压力 ....................................................................................................... 3 汽车:整体继续承压,销量端弱复苏 ..................................................................................................................... 3 机械:工程机械业绩依旧靓丽,光伏设备业绩拐点显现 .................................................................................... 4 电气设备:光伏、风电板块业绩表现亮眼 ............................................................................................................. 5 环保:固废处理增长态势继续向好 ......................................................................................................................... 6 投资策略:看好核心资产,周期成长共舞 ............................................................................................................. 7 汽车:估值底部,战略性布局 .......................................................... 7 机械:把握周期性投资机会 ............................................................ 8 电气设备:风电高景气有望维持,看好泛在电力物联网建设 ................................. 9 环保:相对看好固废处理板块,关注垃圾分类产业链 ...................................... 9 风险提示.................................................................................................................................................................... 10 插图目录 图 1:先进制造行业发布三季度归母净利润预告(快报/报告)情况 .............................. 3 图 2:汽车行业主要环节上市公司业绩预告及总结 ............................................. 4 图 3:机械行业业绩预告概况 .............................................................. 5 图 4:电力设备行业业绩预告(快报)概况 ................................................... 6 图 5:环保行业三季报业绩预告(快报)概况 ................................................. 7 图 6:历史上四季度汽车销量占比 .......................................................... 8 图 7:汽车行业 PB 处于历史底部 ........................................................... 8 先进制造行业前三季度业绩预告专题 3 请务必阅读末页声明。 概述:Q3 业绩整体平稳,汽车继续凸显压力 根据申万分类,我们先进制造团队汇总了汽车、机械、电气设备、交通运输、公用事业5 大行业,进行业绩分析。截止到 2019 年 10 月 15 日,5 大行业合计共 1011 家(含 B股)上市公司,三季度业绩预告含快报及正式报告披露率为 43%。其中电气设备、机械行业披露率较高,分别为 51%、51%,交通运输、汽车披露率较低,分别为 20%、36%。 我们根据上市公司发布的业绩预告、快报及正式三季度报告进行汇总,整体来看,汽车继续凸显压力,机械、电气设备、交运、公用事业表现稳健。汽车行业前三季度业绩上限增长中位数为-24%,下限中位数为-35%,2019H1 为-39%(可比公司)。机械行业前三季度业绩上限增长中位数为 15%,下限为 0%,2019H1 为 9%。电气设备前三季度业绩上限增长中位数为 25%,下限为 6%,2019H1 为 10%。公用事业业绩上限增长中位数为 11%,下限为 9%,2019H1 为 11%。 图 1:先进制造行业发布三季度归母净利润预告(快报/报告)情况 资料来源:wind,东莞证券研究所 注:(1)按照申万分类,未剔除 B 股。(2)上限(下限)增长中位数指前三季度同比增长率,若已公布报告、快报,则按照快报、正式报告计算。(3)数据截止到 10 月 15 日。 汽车:整体继续承压,销量端弱复苏 根据中汽协数据,2019 年前三季度汽车产量约 1815 万辆,同比下降 11.4%,汽车累计销量 1837 万辆,同比下降 10.3%。其中,乘用车前三季度累计产量 1507.5 万辆,同比下降 13.1%,累计销量 1525 万辆,同比下降 11.7%。商用车前三季度产量 307.4 万辆,同比下降 2.1%,累计销量 312.2 万辆,同比下降 3.4%,其中客车销量 32.6 万辆,同比下降 2%,货车销量 279.5 万辆,同比下降 3.5%。2019 年第三季度汽车销量整体降幅有所收窄,呈现弱复苏状态,2019 年 Q1/Q2/Q3 汽车分别销量同比下降 11.3%/13.6%/5.9%。因此,由于中国汽车销量仍然承压,对应到上市公司业绩,业绩继续承压,但预计降幅收窄,有所改善。 新能源车方面,Q3 压力较大。2019 年前三季度新能源车销量 87.2 万辆,同比增长约 21%,由于上半年抢装及下半年补贴退坡,第三季度增速较上半年下滑明显,2019H1 销量同行业(申万)数量(家)业绩预告(快报/报告)数量公布率上限增长中位数下限增长中位数2019H1增长中位数(可比)2019H1全行业业绩同比汽车1826536%-24%-35%-39%-33%机械34817751%15%0%9%28%电气设备1929751%25%6%10%1%交通运输1232420%50%24%24%12%公用事业1666942%11%9%11%10%合计101143243% 先进制造行业前三季度业绩预告专题 4 请务必阅读末页声明。 比增长约 50%。动力电池前三季度装机量约为 43GWH,同比增长 43%,2019H1 装机量约为 30GWH,同比增长 87%,第三季度增速下降明显。由于嘉能可给予市场降低产量预期,三季度钴价大幅上涨,钴相关上市公司业绩环比改善明显。 图 2:汽车行业主要环节上市公司业绩预告及总结 资料来源:Wind,公司公告,东莞证券研究所 注:星源材质已经披露三季度业绩报告。 机械:工程机械业绩依旧靓丽,光伏设备业绩拐点显现 目前机械行业已有多家上市公司公布了 2019 年前三季度业绩预告,整体来看,机械各细分行业业绩分化较为严重。工程机械、油服设备等细分板块业绩整体持续向好,光伏设备板块业绩向上拐点显现,工业机器人板块业绩承压依然严重。 工程机械:目前已有 5 家企业公布前三季度业绩预告,中联重科、徐工机械等大型主机厂业绩持续保持高速增长态势;河北宣工、建设机械业绩同比均实现两倍以上的增长;山河智能业绩增速有所放缓。根据业绩预告显示:中联重科预计前三季度实现归母净利润 34.3 亿元-35.3 亿元,预计同比增长 163....





发表评论取消回复