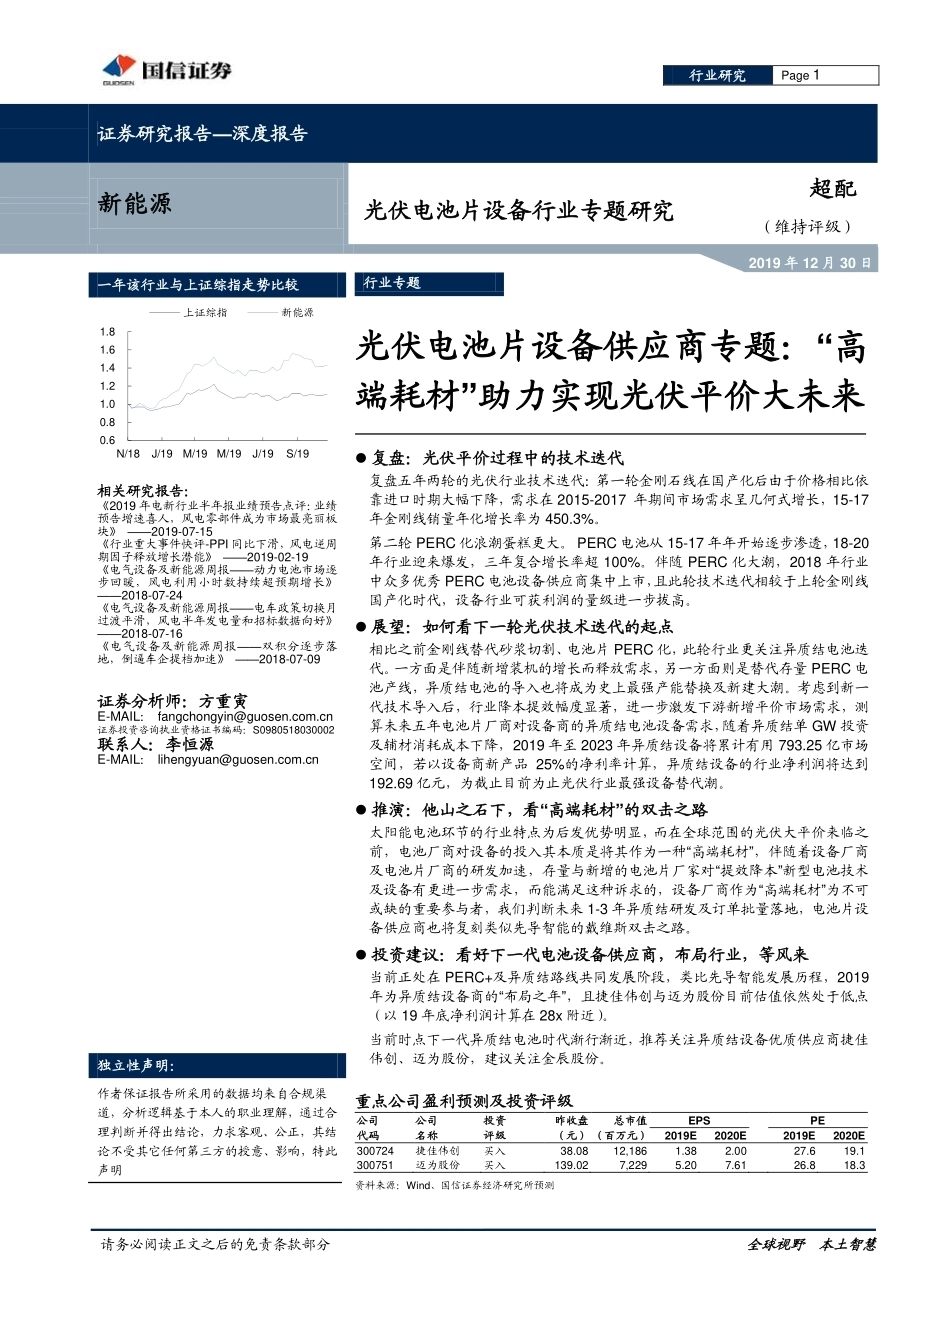
请务必阅读正文之后的免责条款部分 全球视野 本土智慧 行业研究 Page 1 证券研究报告—深度报告 新能源 [Table_IndustryInfo] 光伏电池片设备行业专题研究 超配 (维持评级) 2019 年 12 月 30 日 一年该行业与上证综指走势比较 行业专题 光伏电池片设备供应商专题:“高端耗材”助力实现光伏平价大未来 复盘:光伏平价过程中的技术迭代 复盘五年两轮的光伏行业技术迭代:第一轮金刚石线在国产化后由于价格相比依靠进口时期大幅下降,需求在 2015-2017 年期间市场需求呈几何式增长,15-17年金刚线销量年化增长率为 450.3%。 第二轮 PERC 化浪潮蛋糕更大。 PERC 电池从 15-17 年年开始逐步渗透,18-20年行业迎来爆发,三年复合增长率超 100%。伴随 PERC 化大潮,2018 年行业中众多优秀 PERC 电池设备供应商集中上市,且此轮技术迭代相较于上轮金刚线国产化时代,设备行业可获利润的量级进一步拔高。 展望:如何看下一轮光伏技术迭代的起点 相比之前金刚线替代砂浆切割、电池片 PERC 化,此轮行业更关注异质结电池迭代。一方面是伴随新增装机的增长而释放需求,另一方面则是替代存量 PERC 电池产线,异质结电池的导入也将成为史上最强产能替换及新建大潮。考虑到新一代技术导入后,行业降本提效幅度显著,进一步激发下游新增平价市场需求,测算未来五年电池片厂商对设备商的异质结电池设备需求,随着异质结单 GW 投资及辅材消耗成本下降,2019 年至 2023 年异质结设备将累计有用 793.25 亿市场空间,若以设备商新产品 25%的净利率计算,异质结设备的行业净利润将达到192.69 亿元,为截止目前为止光伏行业最强设备替代潮。 推演:他山之石下,看“高端耗材”的双击之路 太阳能电池环节的行业特点为后发优势明显,而在全球范围的光伏大平价来临之前,电池厂商对设备的投入其本质是将其作为一种“高端耗材”,伴随着设备厂商及电池片厂商的研发加速,存量与新增的电池片厂家对“提效降本”新型电池技术及设备有更进一步需求,而能满足这种诉求的,设备厂商作为“高端耗材”为不可或缺的重要参与者,我们判断未来 1-3 年异质结研发及订单批量落地,电池片设备供应商也将复刻类似先导智能的戴维斯双击之路。 投资建议:看好下一代电池设备供应商,布局行业,等风来 当前正处在 PERC+及异质结路线共同发展阶段,类比先导智能发展历程,2019年为异质结设备商的“布局之年”,且捷佳伟创与迈为股份目前估值依然处于低点(以 19 年底净利润计算在 28x 附近)。 当前时点下一代异质结电池时代渐行渐近,推荐关注异质结设备优质供应商捷佳伟创、迈为股份,建议关注金辰股份。 重点公司盈利预测及投资评级 公司 公司 投资 昨收盘 总市值 EPS PE 代码 名称 评级 (元) (百万元) 2019E 2020E 2019E 2020E 300724 捷佳伟创 买入 38.08 12,186 1.38 2.00 27.6 19.1 300751 迈为股份 买入 139.02 7,229 5.20 7.61 26.8 18.3 资料来源:Wind、国信证券经济研究所预测 相关研究报告: 《2019 年电新行业半年报业绩预告点评:业绩预告增速喜人,风电零部件成为市场最亮丽板块》 ——2019-07-15 《行业重大事件快评-PPI 同比下滑,风电逆周期因子释放增长潜能》 ——2019-02-19 《电气设备及新能源周报——动力电池市场逐步回暖,风电利用小时数持续超预期增长》 ——2018-07-24 《电气设备及新能源周报——电车政策切换月过渡平滑,风电半年发电量和招标数据向好》 ——2018-07-16 《电气设备及新能源周报——双积分逐步落地,倒逼车企提档加速》 ——2018-07-09 证券分析师:方重寅 E-MAIL: fangchongyin@guosen.com.cn 证券投资咨询执业资格证书编码:S0980518030002 联系人:李恒源 E-MAIL: lihengyuan@guosen.com.cn 独立性声明: 作者保证报告所采用的数据均来自合规渠道,分析逻辑基于本人的职业理解,通过合理判断并得出结论,力求客观、公正,其结论不受其它任何第三方的授意、影响,特此声明 0.60.81.01.21.41.61.8N/18J/19M/19M/19J/19S/19上证综指新能源 请务必阅读正文之后的免责条款部分 全球视野 本土智慧 Page 2 投资摘要 关键结论与投资建议 当前时间点行业内存量 PERC 与 HJT(异质结)路线相互博弈,可以类比 13年的金刚线替代砂浆切割、15 年单晶 PERC 替代传统 BSF 电池,我们判断未来 1-3 年“PERC+”将接棒“单晶”替代“多晶”的历史使命,而 HJT(异质结)将创造光伏史上最大技术迭代浪潮。 光伏行业提效降本为平价时代驱动需求增长的核心,其中,“提效”通常指的是提高电池的转换效率及设备的生产效率,“降本”指的是降低初始的设备投资成本及具体生产过程中的生产成本,而光伏电池片设备商在以上两个指标下均扮演了十分关键且不可或缺的角色。伴随着下一代异质结电池时代渐行渐近,推荐关注异质结设备优质供应商捷佳伟创、迈为股份,建议关注金辰股份。 核心假设或逻辑 复盘光伏技术迭代,光伏行业基本完成了两轮五年的行业革命,包括硅片环节的金刚线切割产业化、电池片 PERC 化两轮技术浪潮,其本质则是完成了“单晶”替代“多晶”的产业链转移,其核心为“减少资产投资,提高转换效率,降低生产成本”以达到行业降低光伏度电成本的目标,即“提效降本”永远为光伏行业主旋律。当前,行业正处在 PERC 后时代,随着 PERC+及 HJT(异质结)电池产业化此起彼伏,我们预计新一轮倚靠设备商的“军备竞赛”终将到来。 与市场预期不同之处 他山之石:先导智能双击之路演绎。先导智能于 2015 年上市,值新能源汽车客车渗透率提升及运营乘用车放量之际(2015 年新能源汽车销量增幅超过300%),而下游需求带动了动力电池厂商大规模涌入新能车行业(2014 年 50家动力电池企业,截止 2015 年底国内有动力电池企业 130 家),新兴市场的强爆发为动力电池“造铲人”先导智能提供了广阔的舞台。 随后 2016 年-2019 年,公司先后经历了 2016 布局之年、2017 戴维斯双击之年、2018 业绩释放之年、2019 筑底反弹之年。以股票价值的角度拆解 16 年-19年四年先导智能的发展,以 2017 年在估值与业绩的戴维斯双击下先导涨幅最高,在 2017 年先导估值从 31x 提高至年底 62x(估值以实时股价除以 17 年底预测 EPS 计),实现翻倍。而 2017 年,一方面行业层面动力电池扩产潮加速叠加光伏国内抢装大年,另一方面在经历 2016 年布局之年(16 年并购泰坦布局锂电设备,同时推出光伏自动化设备新品),先导智能在 2017 年实现了新接订单高速增长与行业估值提升的戴维斯双击过程。新产品研发及导入与下游需求增长的之间博弈是设备厂商面临的永恒话题,先导智能以长期战略布局配合短期新品释放来对冲这一博弈问题,并取得了巨大的成功,且研发与业绩的延续性得到了长期充足保障。 反观光伏电池行业,未来五年电池片设备行业产值将近 800 亿元,以异质结设备发展增速最快。如前文阐述,相比金刚线替代砂浆切割、电池片 PERC 化,此轮异质结电池迭代,一方面是伴随新增装机的增长而释放需求,另一方面则是替代存量 PERC 电池产线,异质结电池的导入也将成为史上最强产能替换及新建大潮。考虑到新一代技术导入后,行业降本提效幅度显著,进一步激发下游新增平价市场需求,测算未来五年电池片厂商对设备商的异质结电池设备需求,随着异质结单 GW 投资及辅材消耗成本下降,2019 年至 2023 年异质结设备将累计有用 793.25 亿市场空间,若以设备商新产品 25%的净利率计算,异质结设备的行业净利润将达到 192.69 亿元,为截止目前为止光伏行业最强设备替代潮。 股价变化的催化因素 请务必阅读正文之后的免责条款部分 全球视野 本土智慧 Page 3 第一,国内光伏政策改善力度显著,分布式、领跑者、光伏扶贫等支持力度普遍回暖; 第二,国内光伏补贴政策超预期,补贴发放超预期,弃光限电率进一步降低; 第三,下游扩产如期落地,公司 PECVD 核心设备市占率同向上升; 核心假设或逻辑的主要风险 第一,国内光伏政策改善不及预期,分布式、领跑者、光伏扶贫等支持力度普遍下滑;国内光伏补贴退坡超预期,补贴发放不及预期; 第二,公司 PECVD 核心设备市占率下滑; 第三,下游现金流周转不及预期。 请务必阅读正文之后的免责条款部分 全球视野 本土智慧 Page 4 内容目录 复盘:光伏平价过程中的技术迭代 ............................................................................... 7 复盘 1:五年两轮技术迭代中的首轮—金刚线国产化大潮 ................................... 7 复盘 2:电池片 PERC 化带来的新一轮资本开支竞赛 ........................................ 10 复盘总结:“效率+成本”之争,“单晶”替代“多晶”仍在继续 .................................. 13 展望:异质结是未来,PERC+是衔接 ........................................................................ 13 电池片 2.5 代:“PERC+”将接棒“单晶”替代“多晶”的历史使命 ............................ 13 电池片 3.0 代:HJT(异质结)不远,成本降幅可期 ......................................... 17 推演:平价大未来的“高端耗材”标的,静待戴维斯双击之路 ..................................... 21 他山之石:光伏设备产能替代潮将至,静待戴维斯双击之路 ............................. 21 投资建议:看好下一代电池设备商研发龙头,布局行业等风来 .......................... 24 风险提示 .................................................................................................................... 31 国信证券投资评级 ...................................................................................................... 34 分析师承诺 ................................................................................................................ 34 风险提示 .................................................................................................................... 34 证券投资咨询业务的说明 .............................................................................





发表评论取消回复