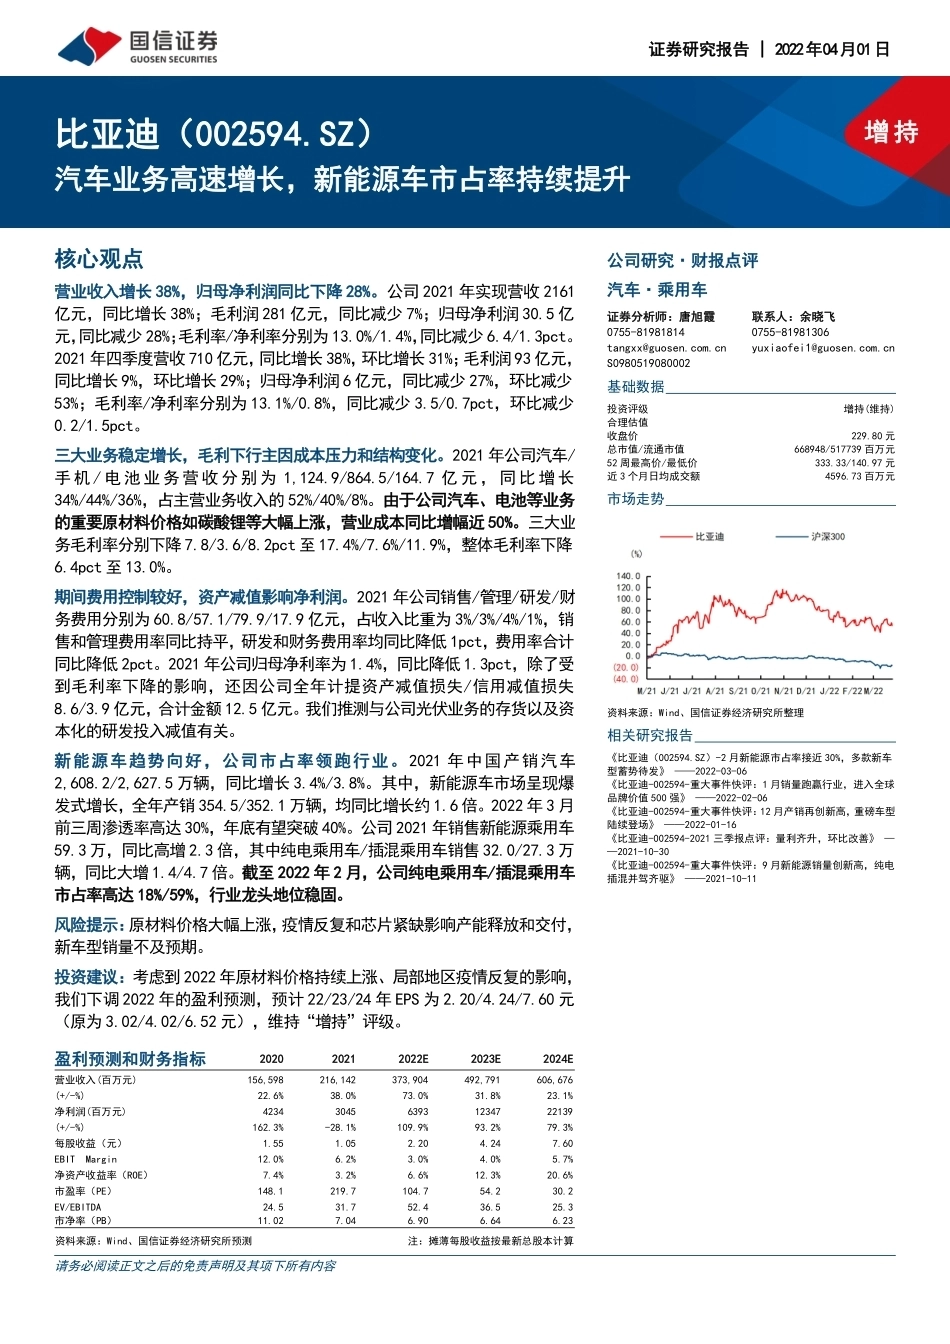
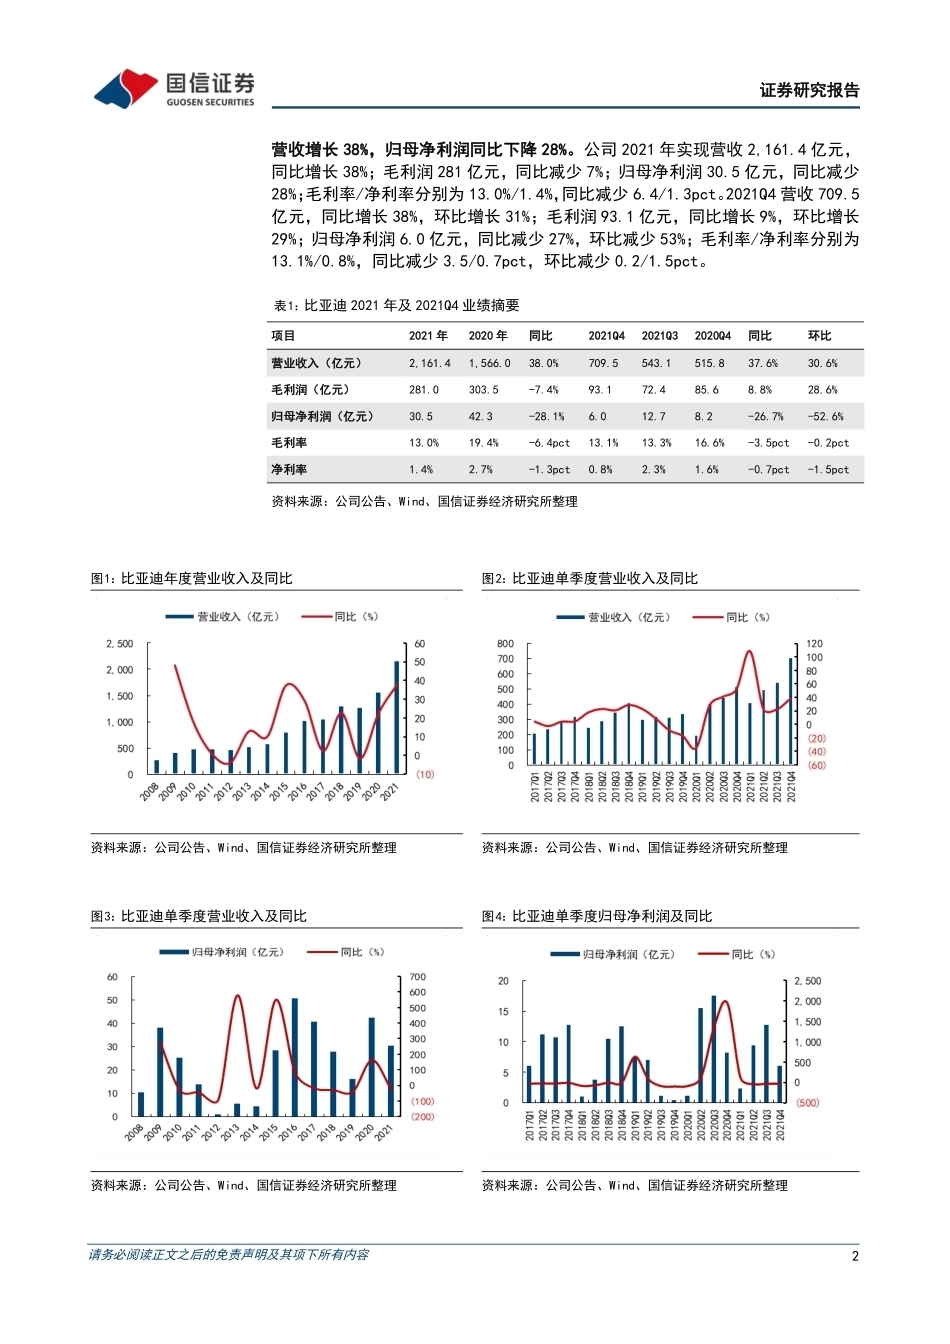
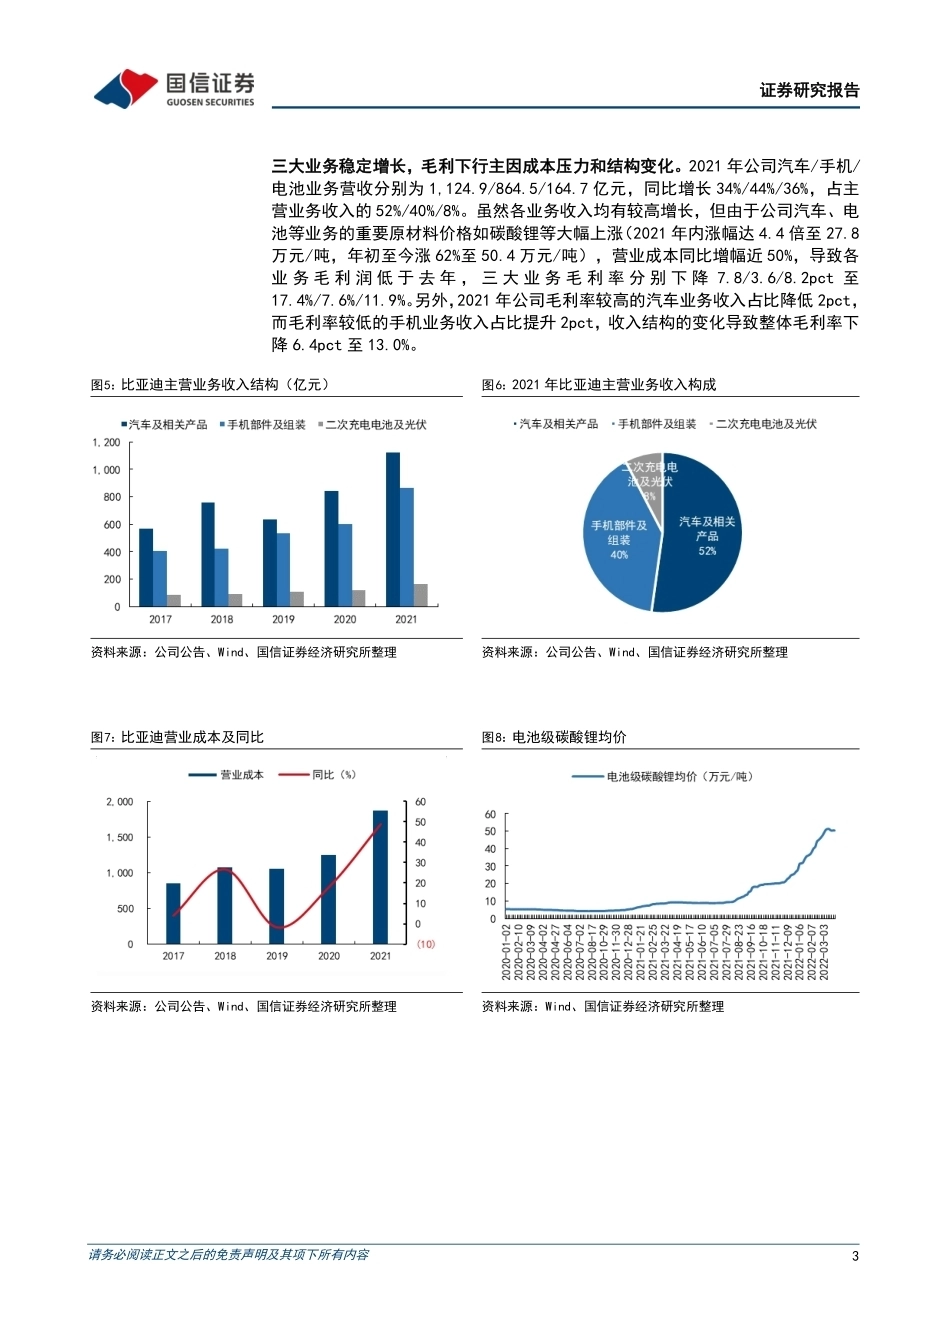
请务必阅读正文之后的免责声明及其项下所有内容证券研究报告 | 2022年04月01日增 持比亚迪(002594.SZ)汽车业务高速增长,新能源车市占率持续提升核心观点公司研究·财报点评汽车·乘用车证券分析师:唐旭霞联系人:余晓飞0755-819818140755-81981306tangxx@guosen.com.cnyuxiaofei1@guosen.com.cnS0980519080002基础数据投资评级增持(维持)合理估值收盘价229.80 元总市值/流通市值668948/517739 百万元52 周最高价/最低价333.33/140.97 元近 3 个月日均成交额4596.73 百万元市场走势资料来源:Wind、国信证券经济研究所整理相关研究报告《比亚迪(002594.SZ)-2 月新能源市占率接近 30%,多款新车型蓄势待发》 ——2022-03-06《比亚迪-002594-重大事件快评:1 月销量跑赢行业,进入全球品牌价值 500 强》 ——2022-02-06《比亚迪-002594-重大事件快评:12 月产销再创新高,重磅车型陆续登场》 ——2022-01-16《比亚迪-002594-2021 三季报点评:量利齐升,环比改善》 ——2021-10-30《比亚迪-002594-重大事件快评:9 月新能源销量创新高,纯电插混并驾齐驱》 ——2021-10-11营业收入增长 38%,归母净利润同比下降 28%。公司 2021 年实现营收 2161亿元,同比增长 38%;毛利润 281 亿元,同比减少 7%;归母净利润 30.5 亿元,同比减少 28%;毛利率/净利率分别为 13.0%/1.4%,同比减少 6.4/1.3pct。2021 年四季度营收 710 亿元,同比增长 38%,环比增长 31%;毛利润 93 亿元,同比增长 9%,环比增长 29%;归母净利润 6 亿元,同比减少 27%,环比减少53%;毛利率/净利率分别为 13.1%/0.8%,同比减少 3.5/0.7pct,环比减少0.2/1.5pct。三大业务稳定增长,毛利下行主因成本压力和结构变化。2021 年公司汽车/手 机 / 电 池 业 务 营 收 分 别 为 1,124.9/864.5/164.7 亿 元 , 同 比 增 长34%/44%/36%,占主营业务收入的 52%/40%/8%。由于公司汽车、电池等业务的重要原材料价格如碳酸锂等大幅上涨,营业成本同比增幅近 50%。三大业务毛利率分别下降 7.8/3.6/8.2pct 至 17.4%/7.6%/11.9%,整体毛利率下降6.4pct 至 13.0%。期间费用控制较好,资产减值影响净利润。2021 年公司销售/管理/研发/财务费用分别为 60.8/57.1/79.9/17.9 亿元,占收入比重为 3%/3%/4%/1%,销售和管理费用率同比持平,研发和财务费用率均同比降低 1pct,费用率合计同比降低 2pct。2021 年公司归母净利率为 1.4%,同比降低 1.3pct,除了受到毛利率下降的影响,还因公司全年计提资产减值损失/信用减值损失8.6/3.9 亿元,合计金额 12.5 亿元。我们推测与公司光伏业务的存货以及资本化的研发投入减值有关。新能源车趋势向好,公司市占率领跑行业。2021 年中国产销汽车2,608.2/2,627.5 万辆,同比增长 3.4%/3.8%。其中,新能源车市场呈现爆发式增长,全年产销 354.5/352.1 万辆,均同比增长约 1.6 倍。2022 年 3 月前三周渗透率高达 30%,年底有望突破 40%。公司 2021 年销售新能源乘用车59.3 万,同比高增 2.3 倍,其中纯电乘用车/插混乘用车销售 32.0/27.3 万辆,同比大增 1.4/4.7 倍。截至 2022 年 2 月,公司纯电乘用车/插混乘用车市占率高达 18%/59%,行业龙头地位稳固。风险提示:原材料价格大幅上涨,疫情反复和芯片紧缺影响产能释放和交付,新车型销量不及预期。投资建议:考虑到 2022 年原材料价格持续上涨、局部地区疫情反复的影响,我们下调 2022 年的盈利预测,预计 22/23/24 年 EPS 为 2.20/4.24/7.60 元(原为 3.02/4.02/6.52 元),维持“增持”评级。盈利预测和财务指标202020212022E2023E2024E营业收入(百万元)156,598216,142373,904492,791606,676(+/-%)22.6%38.0%73.0%31.8%23.1%净利润(百万元)4234304563931234722139(+/-%)162.3%-28.1%109.9%93.2%79.3%每股收益(元)1.551.052.204.247.60EBITMargin12.0%6.2%3.0%4.0%5.7%净资产收益率(ROE)7.4%3.2%6.6%12.3%20.6%市盈率(PE)148.1219.7104.754.230.2EV/EBITDA24.531.752.436.525.3市净率(PB)11.027.046.906.646.23资料来源:Wind、国信证券经济研究所预测注:摊薄每股收益按最新总股本计算请务必阅读正文之后的免责声明及其项下所有内容证券研究报告2营收增长 38%,归母净利润同比下降 28%。公司 2021 年实现营收 2,161.4 亿元,同比增长 38%;毛利润 281 亿元,同比减少 7%;归母净利润 30.5 亿元,同比减少28%;毛利率/净利率分别为 13.0%/1.4%,同比减少 6.4/1.3pct。2021Q4 营收 709.5亿元,同比增长 38%,环比增长 31%;毛利润 93.1 亿元,同比增长 9%,环比增长29%;归母净利润 6.0 亿元,同比减少 27%,环比减少 53%;毛利率/净利率分别为13.1%/0.8%,同比减少 3.5/0.7pct,环比减少 0.2/1.5pct。表1:比亚迪 2021 年及 2021Q4 业绩摘要项目2021 年2020 年同比2021Q42021Q32020Q4同比环比营业收入(亿元)2,161.41,566.038.0%709.5543.1515.837.6%30.6%毛利润(亿元)281.0303.5-7.4%93.172.485.68.8%28.6%归母净利润(亿元)30.542.3-28.1%6.012.78.2-26.7%-52.6%毛利率13.0%19.4%-6.4pct13.1%13.3%16.6%-3.5pct-0.2pct净利率1.4%2.7%-1.3pct0.8%2.3%1.6%-0.7pct-1.5pct资料来源:公司公告、Wind、国信证券经济研究所整理图1:比亚迪年度营业收入及同比图2:比亚迪单季度营业收入及同比资料来源:公司公告、Wind、国信证券经济研究所整理资料来源:公司公告、Wind、国信证券经济研究所整理图3:比亚迪单季度营业收入及同比图4:比亚迪单季度归母净利润及同比资料来源:公司公告、Wind、国信证券经济研究所整理资料来源:公司公告、Wind、国信证券经济研究所整理请务必阅读正文之后的免责声明及其项下所有内容证券研究报告3三大业务稳定增长,毛利下行主因成本压力和结构变化。2021 年公司汽车/手机/电池业务营收分别为 1,124.9/864.5/164.7 亿元,同比增长 34%/44%/36%,占主营业务收入的 52%/40%/8%。虽然各业务收入均有较高增长,但由于公司汽车、电池等业务的重要原材料价格如碳酸锂等大幅上涨(2021 年内涨幅达 4.4 倍至 27.8万元/吨,年初至今涨 62%至 50.4 万元/吨),营业成本同比增幅近 50%,导致各业 务 毛 利 润 低 于 去 年 , 三 大 业 务 毛 利 率 分 别 下 降 7.8/3.6/8.2pct 至17.4%/7.6%/11.9%。另外,2021 年公司毛利率较高的汽车业务收入占比降低 2pct,而毛利率较低的手机业务收入占比提升 2pct,收入结构的变化导致整体毛利率下降 6.4pct 至 13.0%。图5:比亚迪主营业务收入结构(亿元)图6:2021 年比亚迪主营业务收入构成资料来源:公司公告、Wind、国信证券经济研究所整理资料来源:公司公告、Wind、国信证券经济研究所整理图7:比亚迪营业成本及同比图8:电池级碳酸锂均价资料来源:公司公告、Wind、国信证券经济研究所整理资料来源:Wind、国信证券经济研究所整理请务必阅读正文之后的免责声明及其项下所有内容证券研究报告4图9:比亚迪主营业务及整体毛利率资料来源:公司公告、Wind、国信证券经济研究所整理费用稳健且改善,计提减值影响净利率走低。2021 年公司销售/管理/研发/财务费用分别为 60.8/57.1/79.9/17.9 亿元,占收入比重为 3%/3%/4%/1%,销售和管理费用率同比持平,研发和财务费用率均同比降低 1pct,费用率合计对业绩改善2pct。2021 年公司归母净利率为 1.4%,同比降低 1.3pct,除了受到毛利率下降的影响,还因公司在谨慎性原则下大幅计提减值损失。2021Q4 公司一次性计提资产减值损失/信用减值损失 6.2/2.8 亿元,同比 33%/-47%,影响 Q4 盈利 1.3pct,全年资产减值损失/信用减值损失 8.6/3.9 亿元,合计对净利润影响 12.5 亿元。资产减值损失主要是存货跌价损失,信用减值损失主要是应收款项坏账。图10:比亚迪四费率图11:比亚迪毛利率及净利率资料来源:公司公告、Wind、国信证券经济研究所整理资料来源:公司公告、Wind、国信证券经济研究所整理请务必阅读正文之后的免责声明及其项下所有内容证券研究报告5表2:比亚迪 2021 年及 2021Q4 减值损失情况项目2021 年2020 年同比2021Q42021Q32020Q4同比环比资产减值损失(亿元)8.69.1-5.5%6.20.34.732.9%2276.9%资产减值损失占营收比重0.4%0.6%-0.2pct0.9%0.0%0.9%-0.0pct+0.8pct信用减值损失(亿元)3.99.5-59.2%2.80.55.3-46.6%487.5%信用减值损失占营收比重0.2%0.6%-0.4pct0.4%0.1%1.0%-0.6pct+0.3pct减值损失合计12.518.6-33.0%9.00.79.9-9.4%1116.2%减值损失合计占营收比重0.6%1.2%-0.6pct1.3%0.1%1.9%-0.7pct+1.1pct资料来源:公司公告、Wind、国信证券经济研究所整理新能源车趋势向好,公司市占率领跑行业。2021 年中国产销汽车 2,608.2/2,627.5万辆,实现逆势增长 3.4%/3.8%。其中,新能源车市场呈现爆发式增长,全年产销 354.5/352.1 万辆,均同比增长约 1.6 倍。2021 全年渗透率大幅攀升 8pct 至13.4%,其中 12 月渗透率 19.1%,2022 年 3 月前三周渗透率高达 30%,年底有望突破 40%。公司 2021 年销售新能源乘用车 59.3 万,同比高增 2.3 倍,其中纯电乘用车/插混乘用车销售 32.0/27.3 万辆,同比大增 1.4/4.7 倍。截至 2022 年 2月,公司纯电乘用车/插混乘用车市占率高达 18%/59%,遥遥领先行业。图12:中国新能源乘用车销量及渗透率图13:比亚迪新能源乘用车及市占率资料来源:中汽协、Wind、国信证券经济研究所整理资料来源:中汽协、Wind、国信证券经济研究所整理请务必阅读正文之后的免责声明及其项下所有内容证券研究报告6图14:比亚迪纯电乘用车销量及市占率图15:比亚迪插混乘用车销量及市占率资料来源:中汽协、Wind、国信证券经济研究所整理资料来源:中汽协、Wind、国信证券经济研究所整理车型矩阵丰富,纯电&插混“两条腿齐...




发表评论取消回复