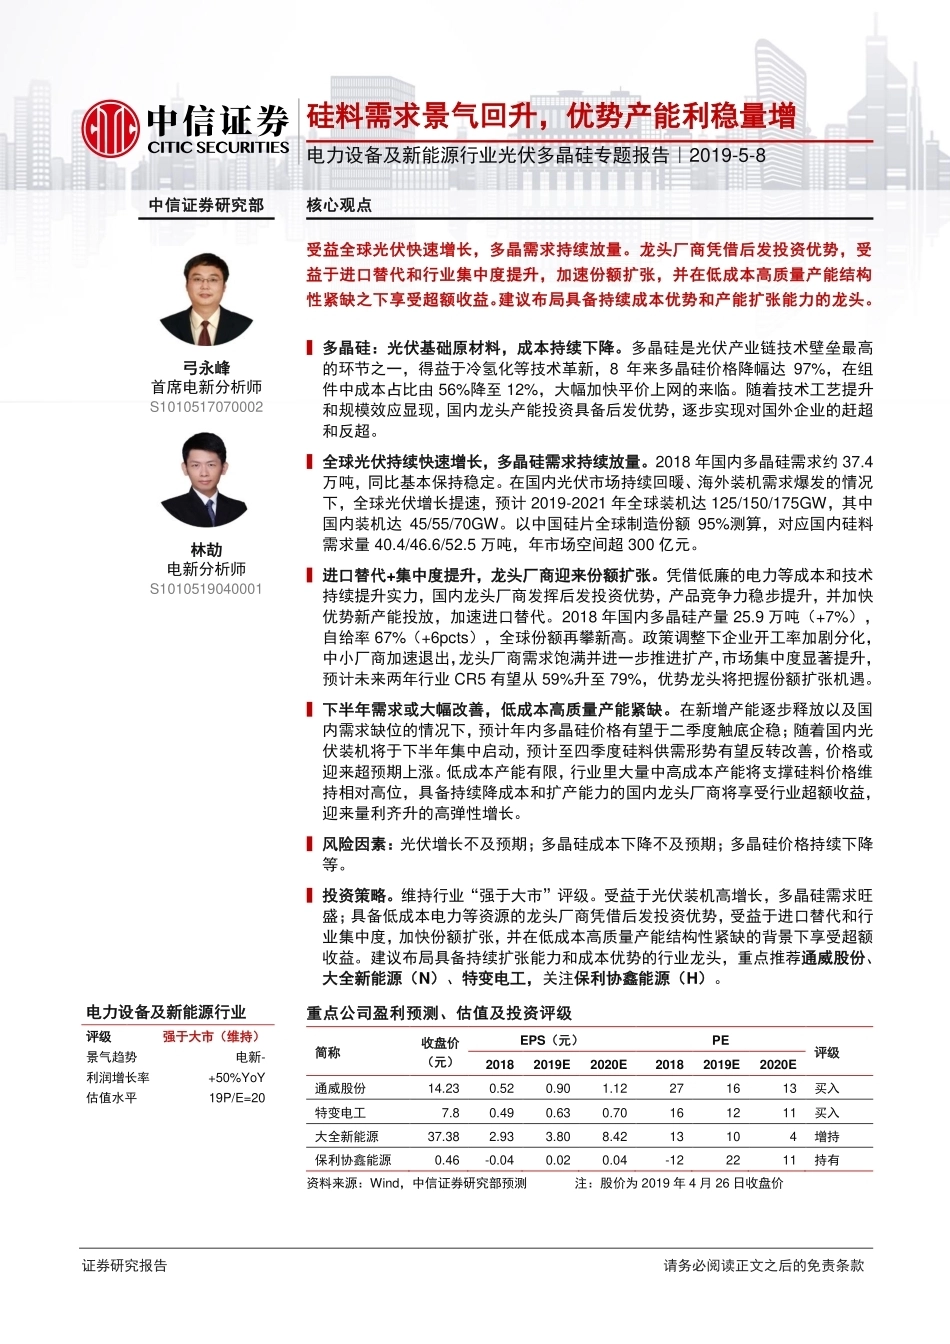
证券研究报告 请务必阅读正文之后的免责条款 硅料需求景气回升,优势产能利稳量增 电力设备及新能源行业光伏多晶硅专题报告|2019-5-8 中信证券研究部 核心观点 弓永峰 首席电新分析师 S1010517070002 林劼 电新分析师 S1010519040001 受益全球光伏快速增长,多晶需求持续放量。龙头厂商凭借后发投资优势,受益于进口替代和行业集中度提升,加速份额扩张,并在低成本高质量产能结构性紧缺之下享受超额收益。建议布局具备持续成本优势和产能扩张能力的龙头。 ▍多晶硅:光伏基础原材料,成本持续下降。多晶硅是光伏产业链技术壁垒最高的环节之一,得益于冷氢化等技术革新,8 年来多晶硅价格降幅达 97%,在组件中成本占比由 56%降至 12%,大幅加快平价上网的来临。随着技术工艺提升和规模效应显现,国内龙头产能投资具备后发优势,逐步实现对国外企业的赶超和反超。 ▍全球光伏持续快速增长,多晶硅需求持续放量。2018 年国内多晶硅需求约 37.4万吨,同比基本保持稳定。在国内光伏市场持续回暖、海外装机需求爆发的情况下,全球光伏增长提速,预计 2019-2021 年全球装机达 125/150/175GW,其中国内装机达 45/55/70GW。以中国硅片全球制造份额 95%测算,对应国内硅料需求量 40.4/46.6/52.5 万吨,年市场空间超 300 亿元。 ▍进口替代+集中度提升,龙头厂商迎来份额扩张。凭借低廉的电力等成本和技术持续提升实力,国内龙头厂商发挥后发投资优势,产品竞争力稳步提升,并加快优势新产能投放,加速进口替代。2018 年国内多晶硅产量 25.9 万吨(+7%),自给率 67%(+6pcts),全球份额再攀新高。政策调整下企业开工率加剧分化,中小厂商加速退出,龙头厂商需求饱满并进一步推进扩产,市场集中度显著提升,预计未来两年行业 CR5 有望从 59%升至 79%,优势龙头将把握份额扩张机遇。 ▍下半年需求或大幅改善,低成本高质量产能紧缺。在新增产能逐步释放以及国内需求缺位的情况下,预计年内多晶硅价格有望于二季度触底企稳;随着国内光伏装机将于下半年集中启动,预计至四季度硅料供需形势有望反转改善,价格或迎来超预期上涨。低成本产能有限,行业里大量中高成本产能将支撑硅料价格维持相对高位,具备持续降成本和扩产能力的国内龙头厂商将享受行业超额收益,迎来量利齐升的高弹性增长。 ▍风险因素:光伏增长不及预期;多晶硅成本下降不及预期;多晶硅价格持续下降等。 ▍投资策略。维持行业“强于大市”评级。受益于光伏装机高增长,多晶硅需求旺盛;具备低成本电力等资源的龙头厂商凭借后发投资优势,受益于进口替代和行业集中度,加快份额扩张,并在低成本高质量产能结构性紧缺的背景下享受超额收益。建议布局具备持续扩张能力和成本优势的行业龙头,重点推荐通威股份、大全新能源(N)、特变电工,关注保利协鑫能源(H)。 重点公司盈利预测、估值及投资评级 简称 收盘价(元) EPS(元) PE 评级 2018 2019E 2020E 2018 2019E 2020E 通威股份 14.23 0.52 0.90 1.12 27 16 13 买入 特变电工 7.8 0.49 0.63 0.70 16 12 11 买入 大全新能源 37.38 2.93 3.80 8.42 13 10 4 增持 保利协鑫能源 0.46 -0.04 0.02 0.04 -12 22 11 持有 资料来源:Wind,中信证券研究部预测 注:股价为 2019 年 4 月 26 日收盘价 电力设备及新能源行业 评级 强于大市(维持) 景气趋势 电新- 利润增长率 +50%YoY 估值水平 19P/E=20 20643199/36139/20190508 10:07 电力设备及新能源行业光伏多晶硅专题报告|2019-5-8 请务必阅读正文之后的免责条款部分 目录 投资聚焦 ........................................................................................................................... 1 投资逻辑............................................................................................................................ 1 投资策略............................................................................................................................ 1 风险因素............................................................................................................................ 1 多晶硅:光伏基础原材料,持续推进降成本 ..................................................................... 2 全球光伏快速增长,硅料需求持续放量 ............................................................................ 5 国内光伏稳步发展,加速开启平价上网 ............................................................................ 5 海外光伏需求激增,全球增长超预期 ................................................................................ 9 下游增长推动多晶硅需求维持攀升 .................................................................................. 11 产能阶段性过剩,供给结构性紧缺 ................................................................................. 12 国内低成本产能扩张,龙头份额加速提升 ....................................................................... 12 下半年供需形势或反转,多晶硅价格有望修复................................................................ 16 单多晶料价格短期分化,长期统一 .................................................................................. 18 低成本产能紧缺,龙头享超额收益 .................................................................................. 19 风险因素 ......................................................................................................................... 20 估值比较 ......................................................................................................................... 20 投资建议 ......................................................................................................................... 21 投资策略.......................................................................................................................... 21 重点公司分析 .................................................................................................................. 22 20643199/36139/20190508 10:07 电力设备及新能源行业光伏多晶硅专题报告|2019-5-8 请务必阅读正文之后的免责条款部分 插图目录 图 1:光伏产业链示意图 ................................................................................................... 2 图 2:改良西门子法生产多晶硅流程图 ............................................................................. 2 图 3:冷氢化技术革新带动多晶硅价格大幅下降(美元/kg) ........................................... 3 图 4:典型多晶硅企业成本构成 ........................................................................................ 3 图 5:大全新能源多晶硅成本变化情况(美元/kg) .......................................................... 3 图 6:各省多晶硅产能情况(吨) .................................................................................... 4 图 7:多晶硅生产电耗变化趋势(kWh/kg-Si) ................................................................ 4 图 8:多晶硅生产硅耗变化趋势(kg/kg-Si) .................................................................... 4 图 9:多晶硅生产人均产出量变化趋势(吨/年) .............................................................. 5 图 10:多晶硅产能投资成本变化趋势(亿元/千吨) ........................................................ 5 图 11:2018 年国内光伏月度装机规模测算(GW) ........................................................ 6 图 12:国内历年一季度光伏装机情况 ............................................................................... 6 图 13:地面光...





发表评论取消回复