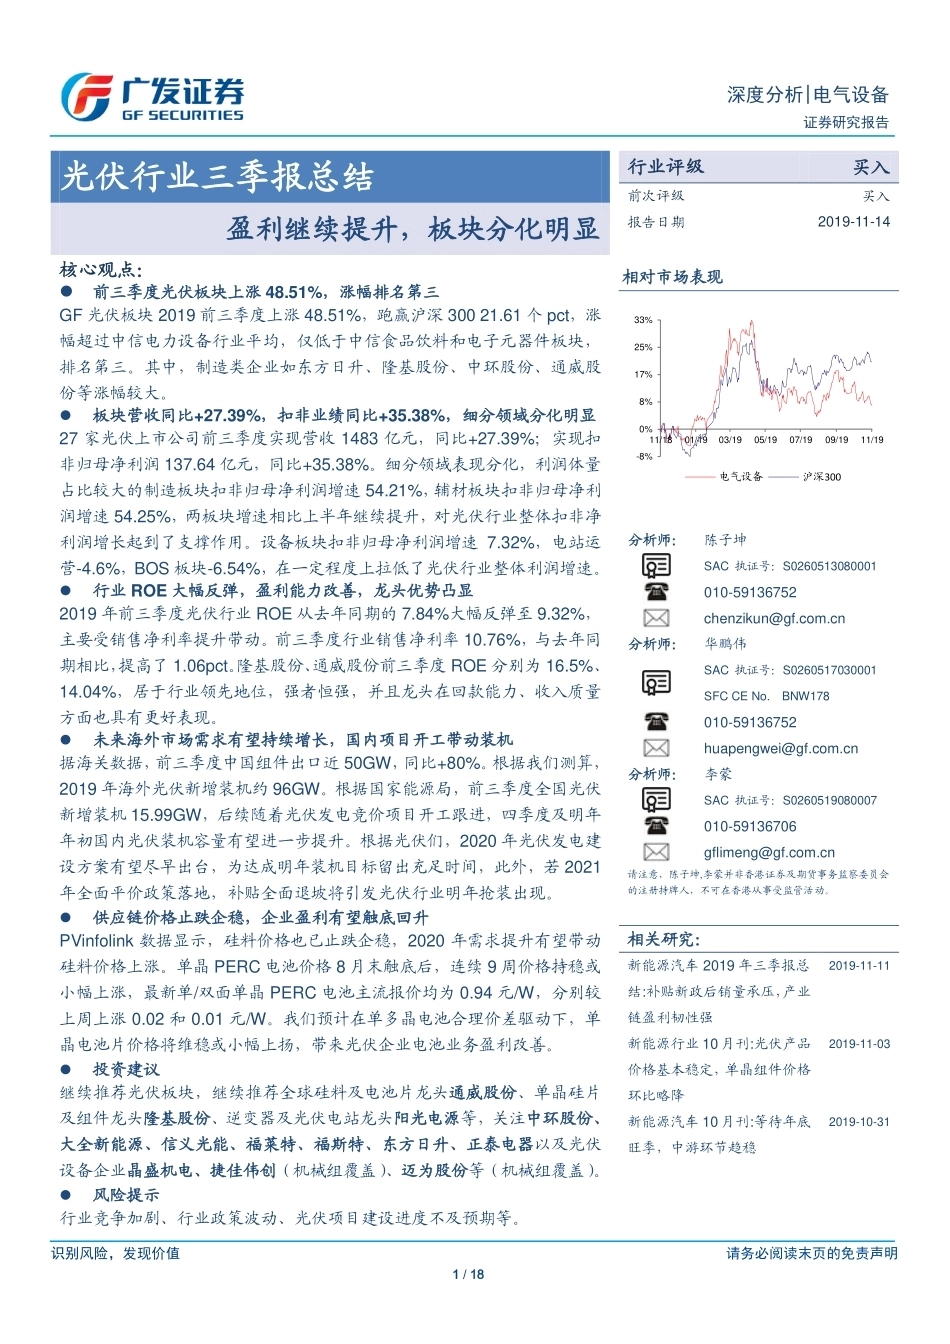
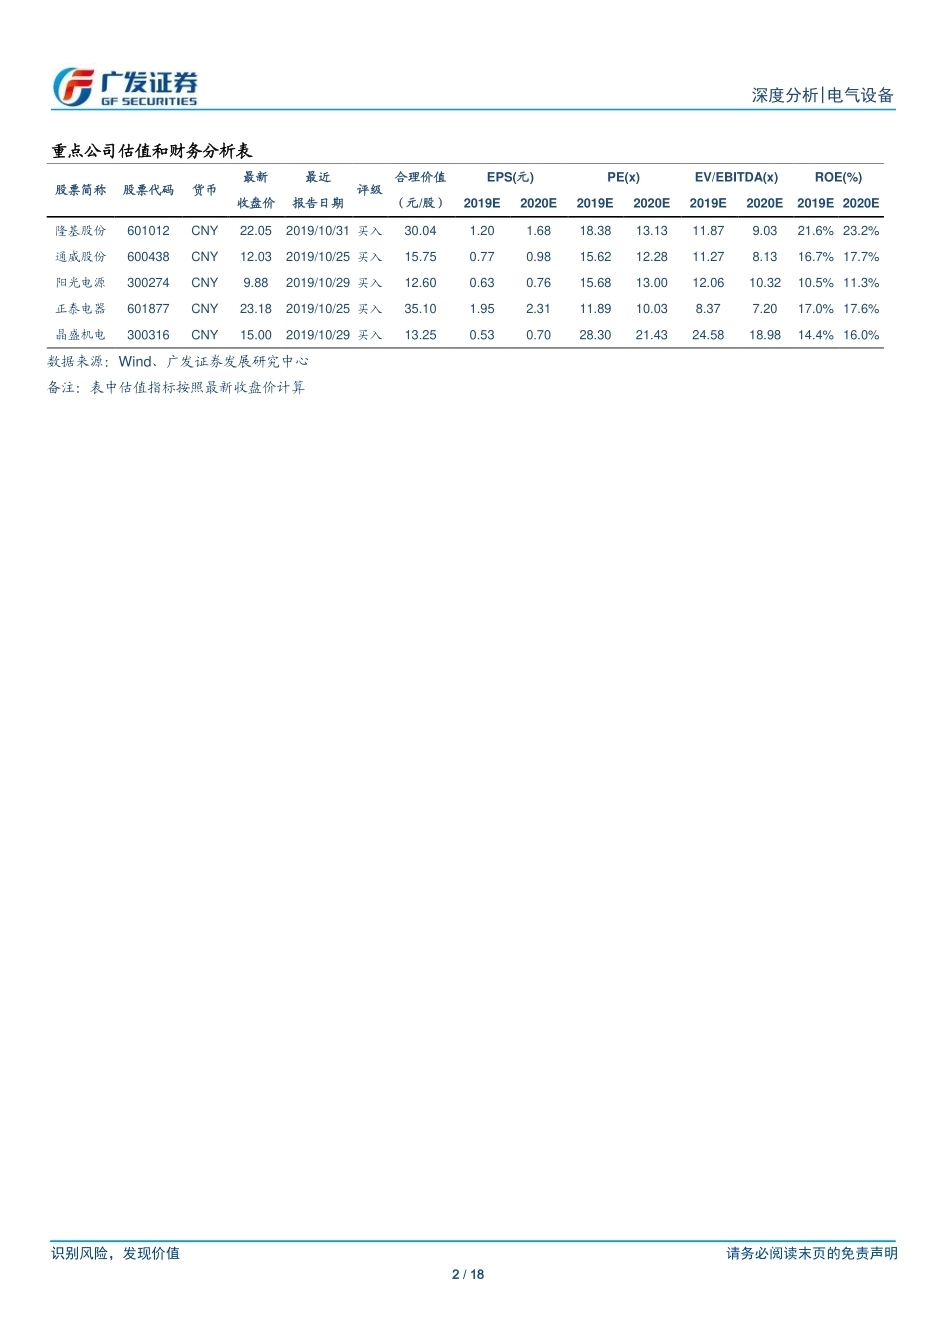
识别风险,发现价值 请务必阅读末页的免责声明 1 / 18 [Table_Page] 深度分析|电气设备 证券研究报告 [Table_Title] 光伏行业三季报总结 盈利继续提升,板块分化明显 [Table_Summary] 核心观点: 前三季度光伏板块上涨 48.51%,涨幅排名第三 GF 光伏板块 2019 前三季度上涨 48.51%,跑赢沪深 300 21.61 个 pct,涨幅超过中信电力设备行业平均,仅低于中信食品饮料和电子元器件板块,排名第三。其中,制造类企业如东方日升、隆基股份、中环股份、通威股份等涨幅较大。 板块营收同比+27.39%,扣非业绩同比+35.38%,细分领域分化明显 27 家光伏上市公司前三季度实现营收 1483 亿元,同比+27.39%;实现扣非归母净利润 137.64 亿元,同比+35.38%。细分领域表现分化,利润体量占比较大的制造板块扣非归母净利润增速 54.21%,辅材板块扣非归母净利润增速 54.25%,两板块增速相比上半年继续提升,对光伏行业整体扣非净利润增长起到了支撑作用。设备板块扣非归母净利润增速 7.32%,电站运营-4.6%,BOS 板块-6.54%,在一定程度上拉低了光伏行业整体利润增速。 行业 ROE 大幅反弹,盈利能力改善,龙头优势凸显 2019 年前三季度光伏行业 ROE 从去年同期的 7.84%大幅反弹至 9.32%,主要受销售净利率提升带动。前三季度行业销售净利率 10.76%,与去年同期相比,提高了 1.06pct。隆基股份、通威股份前三季度 ROE 分别为 16.5%、14.04%,居于行业领先地位,强者恒强,并且龙头在回款能力、收入质量方面也具有更好表现。 未来海外市场需求有望持续增长,国内项目开工带动装机 据海关数据,前三季度中国组件出口近 50GW,同比+80%。根据我们测算,2019 年海外光伏新增装机约 96GW。根据国家能源局,前三季度全国光伏新增装机 15.99GW,后续随着光伏发电竞价项目开工跟进,四季度及明年年初国内光伏装机容量有望进一步提升。根据光伏们,2020 年光伏发电建设方案有望尽早出台,为达成明年装机目标留出充足时间,此外,若 2021年全面平价政策落地,补贴全面退坡将引发光伏行业明年抢装出现。 供应链价格止跌企稳,企业盈利有望触底回升 PVinfolink 数据显示,硅料价格也已止跌企稳,2020 年需求提升有望带动硅料价格上涨。单晶 PERC 电池价格 8 月末触底后,连续 9 周价格持稳或小幅上涨,最新单/双面单晶 PERC 电池主流报价均为 0.94 元/W,分别较上周上涨 0.02 和 0.01 元/W。我们预计在单多晶电池合理价差驱动下,单晶电池片价格将维稳或小幅上扬,带来光伏企业电池业务盈利改善。 投资建议 继续推荐光伏板块,继续推荐全球硅料及电池片龙头通威股份、单晶硅片及组件龙头隆基股份、逆变器及光伏电站龙头阳光电源等,关注中环股份、大全新能源、信义光能、福莱特、福斯特、东方日升、正泰电器以及光伏设备企业晶盛机电、捷佳伟创(机械组覆盖)、迈为股份等(机械组覆盖)。 风险提示 行业竞争加剧、行业政策波动、光伏项目建设进度不及预期等。 [Table_Grade] 行业评级 买入 前次评级 买入 报告日期 2019-11-14 [Table_PicQuote] 相对市场表现 [Table_Author] 分析师: 陈子坤 SAC 执证号:S0260513080001 010-59136752 chenzikun@gf.com.cn 分析师: 华鹏伟 SAC 执证号:S0260517030001 SFC CE No. BNW178 010-59136752 huapengwei@gf.com.cn 分析师: 李蒙 SAC 执证号:S0260519080007 010-59136706 gflimeng@gf.com.cn 请注意,陈子坤,李蒙并非香港证券及期货事务监察委员会的注册持牌人,不可在香港从事受监管活动。 [Table_DocReport] 相关研究: 新能源汽车 2019 年三季报总结:补贴新政后销量承压,产业链盈利韧性强 2019-11-11 新能源行业 10 月刊:光伏产品价格基本稳定,单晶组件价格环比略降 2019-11-03 新能源汽车 10 月刊:等待年底旺季,中游环节趋稳 2019-10-31 [Table_Contacts] -8%0%8%17%25%33%11/1801/1903/1905/1907/1909/1911/19电气设备沪深300 23306000/43348/20191114 14:43 识别风险,发现价值 请务必阅读末页的免责声明 2 / 18 [Table_PageText] 深度分析|电气设备 [Table_impcom] 重点公司估值和财务分析表 股票简称 股票代码 货币 最新 最近 评级 合理价值 EPS(元) PE(x) EV/EBITDA(x) ROE(%) 收盘价 报告日期 (元/股) 2019E 2020E 2019E 2020E 2019E 2020E 2019E 2020E 隆基股份 601012 CNY 22.05 2019/10/31 买入 30.04 1.20 1.68 18.38 13.13 11.87 9.03 21.6% 23.2% 通威股份 600438 CNY 12.03 2019/10/25 买入 15.75 0.77 0.98 15.62 12.28 11.27 8.13 16.7% 17.7% 阳光电源 300274 CNY 9.88 2019/10/29 买入 12.60 0.63 0.76 15.68 13.00 12.06 10.32 10.5% 11.3% 正泰电器 601877 CNY 23.18 2019/10/25 买入 35.10 1.95 2.31 11.89 10.03 8.37 7.20 17.0% 17.6% 晶盛机电 300316 CNY 15.00 2019/10/29 买入 13.25 0.53 0.70 28.30 21.43 24.58 18.98 14.4% 16.0% 数据来源:Wind、广发证券发展研究中心 备注:表中估值指标按照最新收盘价计算 23306000/43348/20191114 14:43 识别风险,发现价值 请务必阅读末页的免责声明 3 / 18 [Table_PageText] 深度分析|电气设备 目录索引 前三季板块涨幅居前,业绩表现良好,龙头地位巩固 ........................................................ 5 前三季度光伏板块上涨 48.51%,涨幅排名继续提升 ................................................. 5 板块营收同比增长 27.39%,扣非业绩增长 35.38% .................................................. 6 细分领域两极分化,行业龙头高速增长 ..................................................................... 7 行业 ROE 回升,盈利水平创新高 ............................................................................ 11 未来海外需求有望持续增长,国内项目开工带动装机 ...................................................... 13 投资建议 ........................................................................................................................... 16 风险提示 ........................................................................................................................... 16 23306000/43348/20191114 14:43 识别风险,发现价值 请务必阅读末页的免责声明 4 / 18 [Table_PageText] 深度分析|电气设备 图表索引 图 1:前三季度 GF 光伏板块跑赢沪深 300 指数 21.61 个百分点 ......................... 5 图 2:GF 光伏板块前三季度涨幅排名行业第 3 ..................................................... 5 图 3:光伏板块涨幅前五位和后五位 ..................................................................... 6 图 4:制造类企业涨幅较大 .................................................................................... 6 图 5:光伏细分领域扣非归母净利润(亿元) ....................................................... 7 图 6:光伏制造板块扣非业绩增速大幅提升(亿元) ............................................ 8 图 7:隆基股份营收及扣非业绩变化(亿元) ....................................................... 8 图 8:东方日升营收、扣非业绩变化(亿元) ....................................................... 8 图 9:光伏辅材扣非业绩同比增长 54.25%(亿元) ............................................. 9 图 10:福莱特扣非业绩增速高于行业(亿元) ..................................................... 9 图 11:设备板块扣非业绩小幅上扬 7.32%(亿元) ............................................. 9 图 12:迈为股份营收及扣非业绩(亿元) ............................................................ 9 图 13:捷佳伟创营收及扣非业绩(亿元) ............................................................ 9 图 14:BOS 扣非业绩同比下降 6.54%(亿元) ................................................. 10 图 15:电站运营板块扣非业绩与去年基本持平(不含京运通,亿元) .............. 10 图 16:光伏行业 ROE 提升至 9.32% .................................................................. 11 图 17:光伏行业资产负债率 ................................................................................ 11 图 18:光伏行业销售净利...





发表评论取消回复