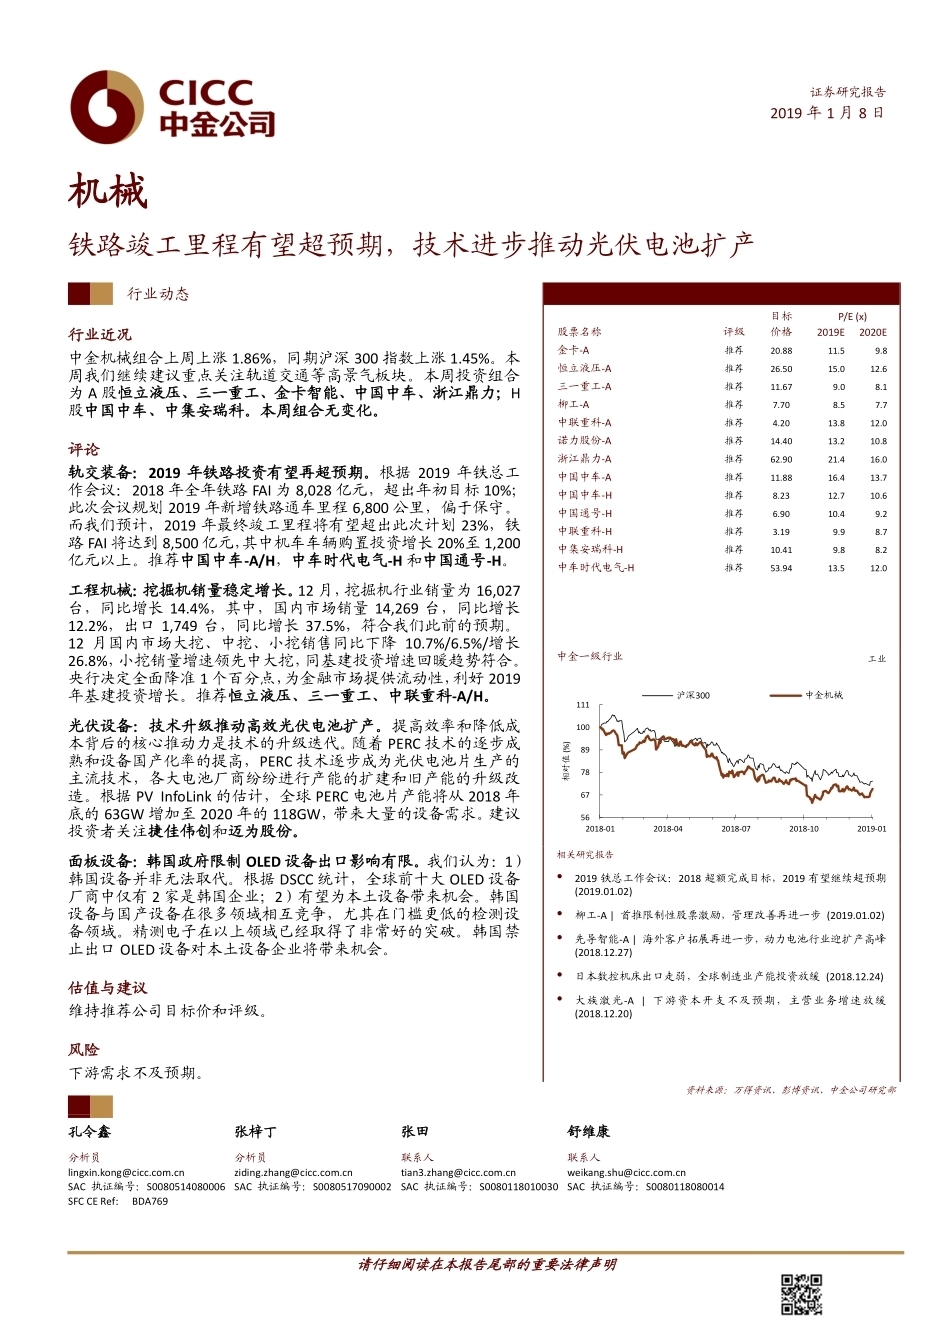
请仔细阅读在本报告尾部的重要法律声明 证券研究报告 2019 年 1 月 8 日 机械 铁路竣工里程有望超预期,技术进步推动光伏电池扩产 行业动态 行业近况 中金机械组合上周上涨 1.86%,同期沪深 300 指数上涨 1.45%。本周我们继续建议重点关注轨道交通等高景气板块。本周投资组合为 A 股恒立液压、三一重工、金卡智能、中国中车、浙江鼎力;H股中国中车、中集安瑞科。本周组合无变化。 评论 轨交装备:2019 年铁路投资有望再超预期。根据 2019 年铁总工作会议:2018 年全年铁路 FAI 为 8,028 亿元,超出年初目标 10%;此次会议规划 2019 年新增铁路通车里程 6,800 公里,偏于保守。而我们预计,2019 年最终竣工里程将有望超出此次计划 23%,铁路 FAI 将达到 8,500 亿元,其中机车车辆购臵投资增长 20%至 1,200亿元以上。推荐中国中车-A/H,中车时代电气-H 和中国通号-H。 工程机械:挖掘机销量稳定增长。12 月,挖掘机行业销量为 16,027台,同比增长 14.4%,其中,国内市场销量 14,269 台,同比增长12.2%,出口 1,749 台,同比增长 37.5%,符合我们此前的预期。12 月国内市场大挖、中挖、小挖销售同比下降 10.7%/6.5%/增长26.8%,小挖销量增速领先中大挖,同基建投资增速回暖趋势符合。央行决定全面降准 1 个百分点,为金融市场提供流动性,利好 2019年基建投资增长。推荐恒立液压、三一重工、中联重科-A/H。 光伏设备:技术升级推动高效光伏电池扩产。提高效率和降低成本背后的核心推动力是技术的升级迭代。随着 PERC 技术的逐步成熟和设备国产化率的提高,PERC 技术逐步成为光伏电池片生产的主流技术,各大电池厂商纷纷进行产能的扩建和旧产能的升级改造。根据 PV InfoLink 的估计,全球 PERC 电池片产能将从 2018 年底的 63GW 增加至 2020 年的 118GW,带来大量的设备需求。建议投资者关注捷佳伟创和迈为股份。 面板设备:韩国政府限制 OLED 设备出口影响有限。我们认为:1)韩国设备并非无法取代。根据 DSCC 统计,全球前十大 OLED 设备厂商中仅有 2 家是韩国企业;2)有望为本土设备带来机会。韩国设备与国产设备在很多领域相互竞争,尤其在门槛更低的检测设备领域。精测电子在以上领域已经取得了非常好的突破。韩国禁止出口 OLED 设备对本土设备企业将带来机会。 估值与建议 维持推荐公司目标价和评级。 风险 下游需求不及预期。 目标 P/E (x) 股票名称 评级 价格 2019E 2020E 金卡-A 推荐 20.88 11.5 9.8 恒立液压-A 推荐 26.50 15.0 12.6 三一重工-A 推荐 11.67 9.0 8.1 柳工-A 推荐 7.70 8.5 7.7 中联重科-A 推荐 4.20 13.8 12.0 诺力股份-A 推荐 14.40 13.2 10.8 浙江鼎力-A 推荐 62.90 21.4 16.0 中国中车-A 推荐 11.88 16.4 13.7 中国中车-H 推荐 8.23 12.7 10.6 中国通号-H 推荐 6.90 10.4 9.2 中联重科-H 推荐 3.19 9.9 8.7 中集安瑞科-H 推荐 10.41 9.8 8.2 中车时代电气-H 推荐 53.94 13.5 12.0 中金一级行业 工业 相关研究报告 •2019 铁总工作会议:2018 超额完成目标,2019 有望继续超预期(2019.01.02)•柳工-A | 首推限制性股票激励,管理改善再进一步 (2019.01.02)•先导智能-A | 海外客户拓展再进一步,动力电池行业迎扩产高峰(2018.12.27)•日本数控机床出口走弱,全球制造业产能投资放缓 (2018.12.24)•大族激光-A | 下游资本开支不及预期,主营业务增速放缓(2018.12.20)资料来源:万得资讯、彭博资讯、中金公司研究部 孔令鑫 张梓丁 张田 舒维康 分析员 分析员 联系人 联系人 lingxin.kong@cicc.com.cn SAC 执证编号:S0080514080006 SFC CE Ref: BDA769 ziding.zhang@cicc.com.cn SAC 执证编号:S0080517090002 tian3.zhang@cicc.com.cn SAC 执证编号:S0080118010030 weikang.shu@cicc.com.cn SAC 执证编号:S0080118080014 566778891001112018-012018-042018-072018-102019-01相对值 (%) 沪深300 中金机械 中金公司研究部: 2019 年 1 月 8 日 请仔细阅读在本报告尾部的重要法律声明 2 中金机械周度组合 本周重点推荐:A 股恒立液压、金卡智能、中国中车、三一重工、浙江鼎力 ► 恒立液压:1)目前公司已突破小挖泵阀,开始小批量供应 15t 中挖泵阀;考虑到中挖泵阀价格约为小挖泵阀的 2 倍,这意味着公司盈利能力或进一步提升。我们预计2018 年公司泵阀业务收入或达到 6~7 亿元(不含哈威茵莱),实现翻番增长。2)2018年,公司在产能饱和的情况下,针对部分业务进行提价,并有选择性的放弃部分低毛利客户;考虑到新拓展客户毛利率普遍较为理想,我们预计公司 2018 年非标油缸收入增长 c.40%,而毛利率有望提升至 c.33%。考虑到挖机油缸业务毛利率接近 40%,预计 2018 年公司综合毛利率有望提升至 35%左右。 ► 金卡智能:1)公司业绩持续高增长,天然气推广利用加速,民用表销售旺盛。受物联网表占比提高及技术升级带动,公司民用表延续了 4Q17 的高毛利率。未来物联网表占比有望继续提高,将进一步增强公司盈利能力。2)行业趋势向好,天然气消费量占一次能源的比例有望进一步提高。预计到 2020 年,天然气消费量在一次能源消费中的比重将达 10%以上。2017-2020 年天然气消费量 CAGR 预计将达到 15%。此外,大气污染防治将持续执行,也有助于 2018 年天然气对传统能源完成进一步替代。3)转型智慧公用事业解决方案服务商,持续受益工业互联网推广。 ► 三一重工:中国工程机械龙头企业,3Q18 业绩超预期,实现归母净利润 44.8 亿元,同比增长 170.9%。往前看,由于混凝土机械及起重机较挖掘机的后周期属性,我们预计起重机、混凝土机械有望接棒挖掘机,销量延续快速增长。近期资管新规出台及国务院常务会议释放出明确的宏观政策边际改善信号,预计 2H18 房地产投资将保持平稳,基建投资有望增速企稳回升,提升对工程机械需求的持续性。 ► 中国中车:18 年铁总 800 亿设备购臵+200 亿机动资金同去年 920 亿购臵金额基本持平。由于 1Q18 铁路货运量远超预期(日均装车量为 2013/14 年约 1.56-1.75 倍,为历史最高水平),铁总机车、货车分别招标 437 台/33,000 辆,均超出此前计划。未来国铁机车或将追加采购,动车组受复兴号占比增加,收入也有望增长。2018 年 6月,国铁招标复兴号动车组 145 标列。城轨订单充沛,预计全年公司城轨业务将实现 10%左右增长。 ► 浙江鼎力:目前海内外高空作业平台需求都非常旺盛,公司产品供不应求。6 月底公司小剪叉的技改线已经投产试运行,缓解了产能供给问题。由于公司从 5 月 1 日开始提价,我们预计 3Q 开始公司的毛利率将环比大幅改善。目前公司产品在第二批征税名单当中,但我们认为,公司有能力将 10%的关税成本转移给下游,从而保证盈利能力,继续推荐。 H 股:中国中车、中集安瑞科 ► 中国中车:18 年铁总 800 亿设备购臵+200 亿机动资金同去年 920 亿购臵金额基本持平。由于 1Q18 铁路货运量远超预期(日均装车量为 2013/14 年约 1.56-1.75 倍,为历史最高水平),铁总机车、货车分别招标 437 台/33,000 辆,均超出此前计划。未来国铁机车或将追加采购,动车组受复兴号占比增加,收入也有望增长。2018 年 6月,国铁招标复兴号动车组 145 标列。城轨订单充沛,预计全年公司城轨业务将实现 10%左右增长。 ► 中集安瑞科:近日,国务院印发《关于促进天然气协调稳定发展的若干意见》,要求构建多层次储备体系,城镇燃气企业到2020年形成不低于年用气量5%的储气能力。我们认为 2018~2020 年,我国天然气储气设备投资可能达到 400 亿元。1H18 实现收入 56.5 亿元,同比增长 22%,归母净利润 3.08 亿元,同比增长 301.4%。2H18 公司收入增长有望加速:我们预计公司 2H18 能源装备收入有望实现 23%以上同比增长,较 1H18 环比加速 7ppt 以上;与此同时,化工箱与液态食品装备有望保持 15~20%的良好增长态势。在手订单充裕,保障近期增长:公司 7 月末在手订单 112 亿元,为 2017 年收入的 1.05x,同比增长 23%,其中化工箱订单同比增长 45%,能源装备订单同比增长 33%。看好公司长期受益国内天然气推广利用率提升。 中金公司研究部: 2019 年 1 月 8 日 请仔细阅读在本报告尾部的重要法律声明 3 市场回顾 上周机械板块(SW 机械指数)上涨 3.94%,上证综指上涨 1.57%,深证成指上涨 2.22%。细分板块中,涨幅前三为仪器仪表(+12.44%)、船舶制造(+9.46%)、内燃机(+8.33%),跌幅前三为工程机械(+0.78%)、环保设备(+0.94%)、自动化(+2.28%)。中金机械组合上周上涨 1.86%,同期沪深 300 指数上涨 1.45%。 图表 1: 机械子板块行情统计(20181228-20190107) 图表 2: 中金机械组合(20181228-20190107)周度行情 资料来源:万得资讯,中金公司研究部 资料来源:万得资讯,中金公司研究部 细分行业观点更新 铁路装备: 2019 年铁路投资有望再超预期。根据 2019 年铁总工作会议:2018 年全年铁路 FAI 为 8,028亿元,超出年初目标 10%;此次会议规划 2019 年新增铁路通车里程 6,800 公里,偏于保守。而我们预计,2019 年最终竣工里程将有望超出此次计划 23%,铁路 FAI 将达到 8,500亿元,其中机车车辆购臵投资增长 20%至 1,200 亿元以上。推荐中国中车-A/H,中车时代电气-H 和中国通号-H。 工程机械: 挖掘机销量稳定增长。12 月,挖掘机行业销量为 1,6027 台,同比增长 14.4%,其中,国内市场销量 14,269 台,同比增长 12.2%,出口 1,749 台,同比增长 37.5%,符合我们此前的预期。12 月出口增速回落,主要由于从 2017 年 12 月起,挖掘机出口开始放量,出口量首次突破 1,000 台,导致基数较高,从绝对量来看,2018 年 12 月出口销量仍稳定保持在近 1,800 台的高位。12 月国内市场大挖、中挖、小挖分别销售 1,909/2,982/9,378 台,同比下降 10.7%/6.5%/增长 26.8%,中大挖同比负增长我们预计一方面同去年同期基数较高相关,另一方面中挖可能也受地产投资预期下行影响。小挖从 9 月份起,连续 4 个月销量领先中大挖,同基建投资增速回暖趋势相符合。1 月 4 日,央行决定全面下调金融机构存款准备金率 1 个百分点,将净释放约 8,000 亿长期资金。我们认为,此次降准将为金融市场提供流动性,利好 2019 年基建投资增速增长。推荐恒立液压、三一重工、中联重科-A/H。 光伏设备: 技术升级推动高效光伏电池扩产,建议关注电池片设备企业。提高效率和降低成本是光伏电池片企业不断的追求,而其背后的核心推动力则是技术的...





发表评论取消回复